في الآونة الأخيرة، أصبحت النقاشات حول الديون منتشرة على نطاق واسع. فتكاد الديون تمس الجميع بشكل أو بآخر. الأسر في كل مكان تقترض: الأمريكيون يعيشون على الائتمان، والكثير من الأوروبيين يستأجرون مدى الحياة لأنهم لا يستطيعون تحمّل كلفة شراء العقار، وفي الفضاء ما بعد السوفيتي يقضي الناس عقودًا في سداد الرهون العقارية. لكن المقترضين ليسوا الأفراد والشركات فقط. دول بأكملها تقترض – وهذه مشكلة أشد خطورة.
أفاد Institute of International Finance هذا الأسبوع بأن إجمالي الدين العالمي تجاوز 365 تريليون دولار في عام 2026. وبصراحة، من الصعب إضافة الكثير إلى ذلك. الرقم مخيف وينذر بالسوء. حتى من لا يحمل شهادة في الاقتصاد يدرك أن هذا ينتهي، عاجلًا أم آجلًا، بانهيار اقتصادي. ويُظهر التاريخ أن مثل هذه الانهيارات تكررت مرارًا.
يشير IIF إلى أن الديون ترتفع لأن الإنفاق الحكومي يرتفع. وبصياغة بسيطة: الكثير من الدول تعيش فوق إمكاناتها. ولسنا نتحدث عن اقتصادات هامشية، بل عن قادة الاقتصاد العالمي. هذا «الريادة» يُموَّل بالاقتراض. عوائد السندات الحكومية ترتفع ليس في الولايات المتحدة فحسب، بل في اليابان والمملكة المتحدة والعديد من الدول المتقدمة الأخرى. لعقود طويلة، تغاضى المستثمرون عن النمو المستمر في الإنفاق العام والديون، لكن الحجم في النهاية يفرض سؤالًا: كيف سينتهي هذا؟ في السنوات الأخيرة، اجتاحت الحروب والصراعات العالم. وتدفعنا تطورات الذكاء الاصطناعي نحو سيناريوهات كانت تُعد في السابق سينمائية. تصاعد الديون السيادية والإنفاق العام يوحيان بأن الاقتصاد قد ينهار في أي لحظة.
ما الخيارات المتاحة لمعالجة تصاعد الديون؟ إما طباعة المال لتغطيتها، أو الاقتراض بدرجة أقل، أو عدم القيام بأي شيء. يبدو أن قادة العالم اختاروا الطريق الثالث. الطباعة المستمرة للنقود ستطلق شرارة التضخم. وإذا حاربت التضخم عبر تشديد السياسة النقدية، فيمكنك أن تنسى النمو الاقتصادي. فلماذا إذن تُراكِم ديونًا سيادية هائلة إذا كان الاقتصاد لا ينمو ولا يتطور؟ الخيار الثاني – الاقتراض بدرجة أقل – غير جذاب أيضًا بالنسبة لمعظم الدول العالقة في منافسة اقتصادية وجيوسياسية. كل دولة تدرك أن التراجع عن المنافسين يمكن أن تترتب عليه عواقب وخيمة على آفاقها وحتى على وضعها الإقليمي. كلما ضعفت، ازددت هشاشة.
إذًا يبقى خيار عدم القيام بشيء. لا أحد يريد أن يخسر، لذا تجلس الحكومات فوق برميل بارود في انتظار انفجاره. سينفجر؛ لا شك في ذلك. والسؤال الوحيد هو: متى؟
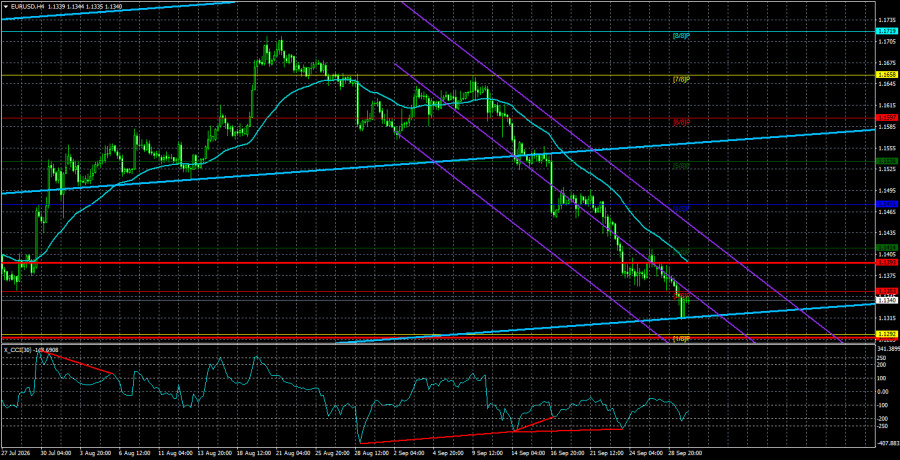
يواصل زوج EUR/USD التحرك إلى الأسفل، لكننا ما زلنا نرى هذا الهبوط تصحيحًا قبل اتجاه صاعد جديد. الخلفية الأساسية العالمية بالنسبة للدولار لا تزال سلبية، لكن في عام 2026، قدّمت الجغرافيا السياسية أولًا، ثم الموقف المتشدد من جانب Fed، دعمًا قويًا للعملة الأمريكية. عندما تكون الأسعار أسفل خط المتوسط المتحرك، يمكن النظر في صفقات بيع بأهداف عند 1.1292 و1.1230. وعندما تكون الأسعار أعلى خط المتوسط المتحرك، تكون صفقات الشراء ذات صلة بأهداف عند 1.1475 و1.1536.
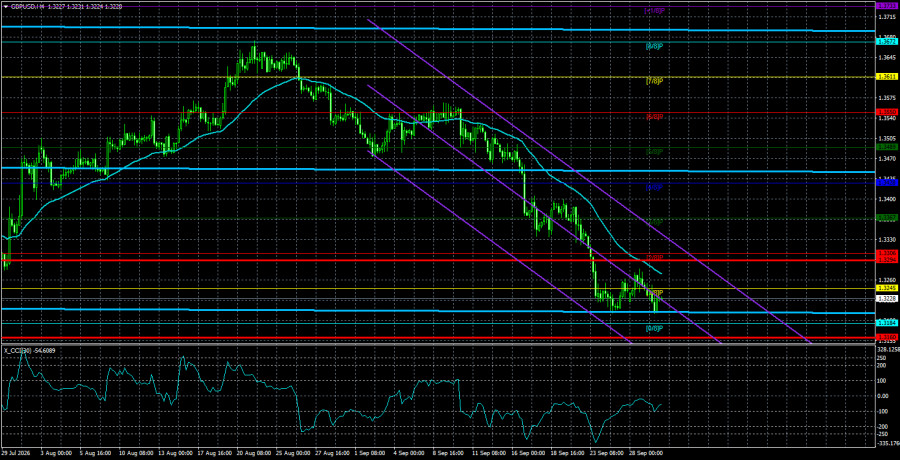
يواصل زوج GBP/USD حركته الهابطة غير المنطقية. ستستمر سياسات Donald Trump في الضغط على الاقتصاد الأمريكي، لذلك لا نتوقع مكاسب طويلة الأمد للدولار. كان عام 2026 إيجابيًا للدولار حتى الآن بفضل الجغرافيا السياسية والتضخم، اللذين دفعا رؤوس الأموال للبحث عن ملاذ آمن، وأجبرا Fed على العودة إلى التشديد. ومع ذلك، على الإطار الزمني الأسبوعي، يستمر نطاق عرضي بين 1.3150 و1.3780 ضمن اتجاه صاعد ممتد على مدى أربع سنوات، ما يسمح باحتمالات صعود متوسطة الأجل للجنيه. يمكن النظر في صفقات شراء بأهداف عند 1.3367 و1.3428 عندما تكون الأسعار أعلى خط المتوسط المتحرك. وإذا كانت الأسعار أسفل خط المتوسط المتحرك، يمكن تداول الهبوط بأهداف عند 1.3160 و1.3123.
قنوات الانحدار تساعد في تحديد الاتجاه الحالي. إذا كانت كلتاهما موجهتين في الاتجاه نفسه، فهذا يعني أن الاتجاه حاليًا قوي؛
خط المتوسط المتحرك (الإعدادات 20,0، smoothed) يحدد الاتجاه قصير الأجل والاتجاه الذي يجب أن يُدار فيه التداول في الوقت الراهن؛
مستويات Murray هي مستويات مستهدفة للحركات والتصحيحات؛
مستويات التقلب (الخطوط الحمراء) هي القناة السعرية المحتملة التي يُرجَّح أن يقضي الزوج ضمنها الـ 24 ساعة القادمة استنادًا إلى مؤشرات التقلب الحالية؛
مؤشر CCI – دخوله إلى منطقة التشبع البيعي (أقل من -250) أو منطقة التشبع الشرائي (أعلى من +250) يشير إلى اقتراب انعكاس في الاتجاه إلى الجهة المقابلة.
روابط سريعة


 وماهو رأيك