Заседанието на FOMC на 27–28 октомври вече не крие никаква интрига за пазарите по отношение на политическото решение. Според данни на CME от понеделник сутринта, фючърсите върху Fed funds показват
Заседанието на FOMC на 27–28 октомври вече не крие никакво напрежение за пазарите по отношение на решението за паричната политика. Според данните на CME в понеделник сутринта, фючърсите върху Fed funds показват около 90% вероятност лихвеният процент да остане непроменен в диапазона 3.75–4.00%.
Заседанието на FOMC на 27–28 октомври вече не крие никакво напрежение за пазарите по отношение на решението за паричната политика. Според данните на CME в понеделник сутринта, фючърсите върху Fed funds показват около 90% вероятност лихвеният процент да остане непроменен в диапазона 3.75–4.00%.
Самото решение няма да даде особена насока за долара; истинската интрига се измести към реториката след заседанието. Warsh е известен с отказа си да дава директни насоки на пазара, така че участниците ще търсят сигнал за декември „между редовете“. Засега пазарът клони към мнението, че тонът ще остане достатъчно ястребов, за да запази текущите позиции на долара, тъй като инфлацията остава висока и няма ясни признаци за отслабването ѝ.
Картината на пазара на труда е далеч от еднозначна. Първоначалните молби за помощи при безработица за седмицата до 17 октомври спаднаха до 194 хил. – тримесечно дъно и под прогнозата за 200 хил. Медианната продължителност на безработицата достигна 11.5 седмици, близо до най-високото ниво за последните четири години и половина, а неселскостопанската заетост през септември отчете увеличение от едва 29 хил. работни места спрямо 133 хил. през август. При толкова противоречиви данни за пазара на труда, само извънреден фактор би накарал Fed да повиши лихвата през октомври – а такъв не се забелязва.
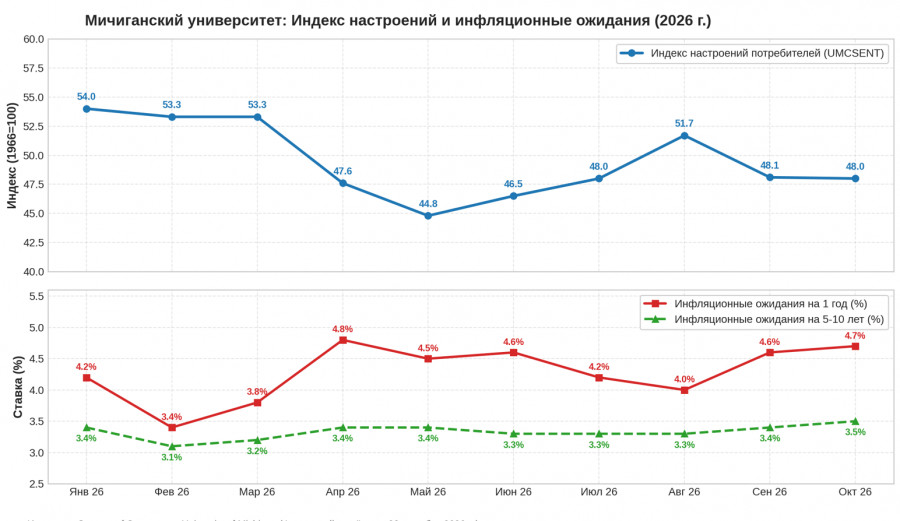
Окончателният индекс на потребителското доверие на University of Michigan за октомври възлезе на 48,0 – малко под стойността от 48,1 за септември, но значително над предварителната оценка от 46,3. Това подобрение спрямо първоначалното отчитане е забележимо, но инфлационните очаквания остават без промяна – 4,7% за една година напред и 3,5% за период от пет до десет години – и динамиката не показва признаци за трайно подобрение. За Fed това означава, че дългосрочните очаквания стоят над целевото равнище и не се понижават, така че отказът от по-нататъшни повишения не е опция.
Оттук следва и изводът на пазара: повишение идва, но не през октомври. Търговците вече са заложили това очакване в цените на активите. Доларът леко се коригира спрямо основните валути след силния си ръст през септември, а реториката на Fed след заседанието ще определи колко бързо ще се изчерпи тази корекция.
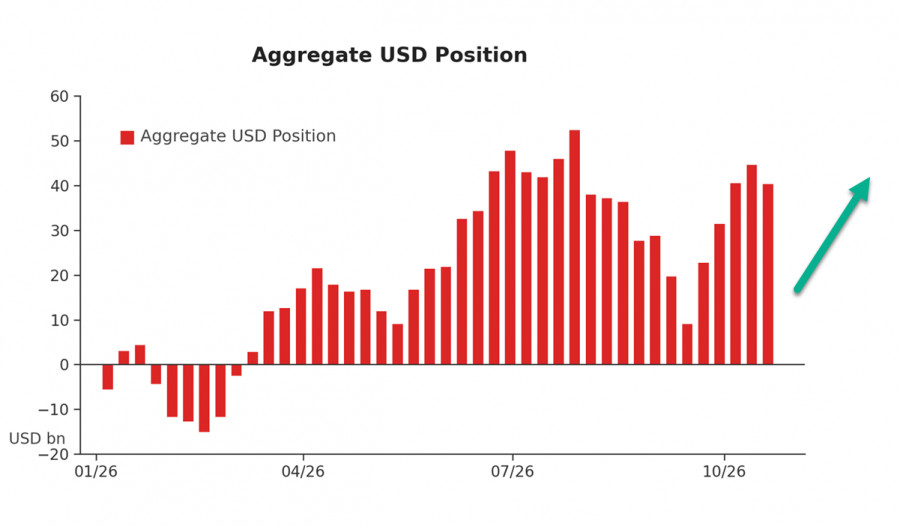
Данните на CFTC към 20 октомври показват, че големите спекуланти са свили нетните дълги позиции в доларовия индекс с 4,266 млрд. долара до 40,286 млрд. долара. Това не е изненадващо: слабият отчет за заетостта в САЩ в началото на месеца на практика изключи повишение на лихвите през октомври и естествено промени позиционирането. Въпреки това общото предпочитание към дълги позиции остава силно, а разговорите за глобален обрат към по-слаб долар са преждевременни.
Доларът се опира не само на очакванията за лихвените проценти, но и на високите дългосрочни доходности в САЩ. Големият федерален дефицит принуждава Министерството на финансите да емитира повече облигации, което поддържа доходностите на високи нива и създава естествена „доходностна възглавница“ за индекса на долара.
Важно е да се помни и че доларът е относителна цена. Докато Fed прави пауза, ECB е изправена пред забавяне на растежа в еврозоната, което може да наложи по-решителна политическа позиция, а Bank of Japan остава традиционно предпазлива. Този контраст в политиките също предотвратява отслабването на долара. Тъй като паузата вече е заложена в цените, липсата на „dovish“ сигнали за облекчаване през декември бързо ще прекрати корекцията на USD и ще изтласка долара нагоре на валутните пазари; към момента това остава най-вероятният сценарий.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас