Britský výrobce luxusních automobilů Aston Martin (LON:AML) ve středu vydal varování před poklesem zisku, které zdůvodnil dopadem amerických dovozních cel a dlouhodobým poklesem poptávky v Asii v souvislosti se zpomalením čínské ekonomiky. Akcie společnosti následně oslabily až o 7 %.
Společnost předpovídá, že upravený provozní zisk bude v letošním roce přibližně vyrovnaný, zatímco dříve očekávala kladný výsledek, protože počítá také s dopadem silnější libry a investic do softwaru.
Clo amerického prezidenta Donalda Trumpa mělo ve druhém čtvrtletí „extrémně rušivý“ vliv, uvedli představitelé Aston Martin během telekonference s novináři.
Obchodní dohoda, kterou Británie uzavřela s Washingtonem minulý měsíc, zavádí kvótový systém cel na dovoz britských automobilů do USA.
Systém „kdo dřív přijde, ten dřív mele“ umožňuje 25 000 automobilů vyrobených ve Velké Británii za čtvrtletí získat 10% clo, přičemž další dovozy budou podléhat 27,5% dani.
Společnost uvedla, že kvótový mechanismus zkomplikoval finanční plánování na rok 2025 a možná i na rok 2026.
„Nadále aktivně jednáme s britskou vládou a vyzýváme ji, aby zlepšila kvótový mechanismus a zajistila tak spravedlivý přístup celého britského automobilového průmyslu k 10% sazbě na trvalém základě,“ uvedl generální ředitel Adrian Hallmark.
Aston Martin obnovil dodávky automobilů do USA v červnu po dřívějších omezeních zaměřených na vyprázdnění skladů a v reakci na cla postupně zvýšil ceny, uvedl.
Americká cla zasáhla globální automobilky a donutila společnosti jako GM, Volkswagen (ETR:VOWG_p), Hyundai (OTC:HYMTF), Porsche a Mercedes-Benz (OTC:MBGAF) zaznamenat ztráty v řádu miliard dolarů, vydat varování o poklesu zisku, snížit prognózy a zvýšit ceny.
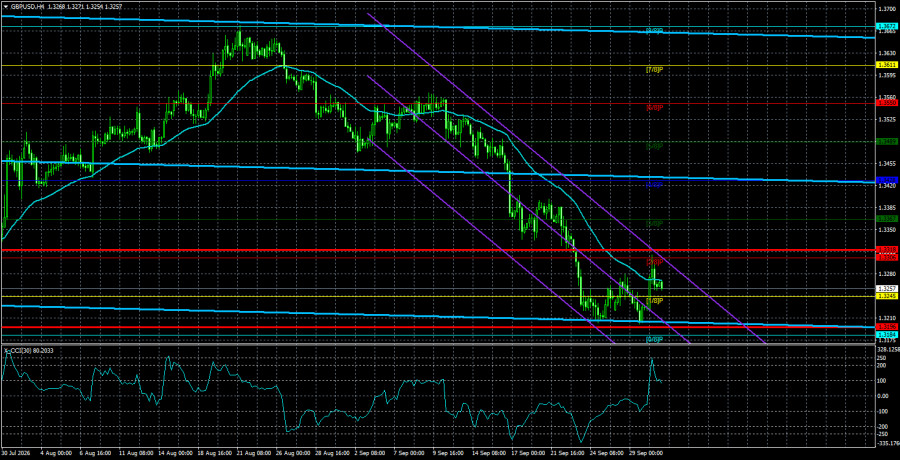
對許多人而言,GBP/USD 貨幣對在週三意外而有力地上漲。這是數週以來,市場首度出現有利於英鎊而非美元的因素。英鎊的漲勢自早盤開始,起因於英國第二季 GDP 報告優於預期。夜間,聯準會 FOMC 成員之一 John Williams 表示,央行還可能再升息一次,而且並不急於行動。此外,美元也受到 PCE 指數的打擊,許多 FOMC 成員將其視為最重要且最可靠的通膨指標。8 月核心個人消費支出物價指數並未變動,而專家原先預期將升至 3.7%。結果是三件事件同時對美元施加壓力。與此同時,市場卻忽略了強勁的美國 GDP 報告以及不錯的 ADP 美國就業數據。
從原則上來說,美元現在可能開始新一輪的長期走弱,尤其是相對英鎊而言。在週線級別上,該貨幣對再度跌向 1.3191 這一重要水準,可視為橫盤區間的下邊界。由於匯價第四次未能突破該水準,長期盤整格局得以維持。如果情況如此,現在就可以預期匯價將向橫盤區間的上邊界移動,也就是至少朝 1.3650 水準靠攏。我們還要指出的是,英鎊即使再上漲 350 點,亦不需要特別強而有力的理由,因為市場仍處於盤整狀態。我們依舊不認為近期美元的走強是以聯準會貨幣政策收緊為基礎。如果真是如此,先前美元的漲勢幾乎毫無根據。而現在市場將開始把該貨幣對的匯價拉回至「合理價值」,而那遠高於目前的水準。
我們也要提醒,升勢始於 2022 年。因此在修正結束後,應該預期上升趨勢會恢復。所以儘管今年美元多次走強,我們仍然認為,從長期來看美元將走弱。由於該貨幣對在日線與週線級別上都仍處於盤整區間,基本面目前的影響力已不若一般情況那麼關鍵。市場依舊處於建立新部位或消化舊部位的階段。因此,走勢方向其實已經選定,只是尚在等待啟動。既然沒有長期理由支持美元走強,那麼上升走勢終將恢復。
我們同時指出,目前匯價水準相當偏低,而上升趨勢或橫盤區間並未被否定。因此,現階段的價格水準,對於長期做多部位而言,可能顯得相當具有吸引力。
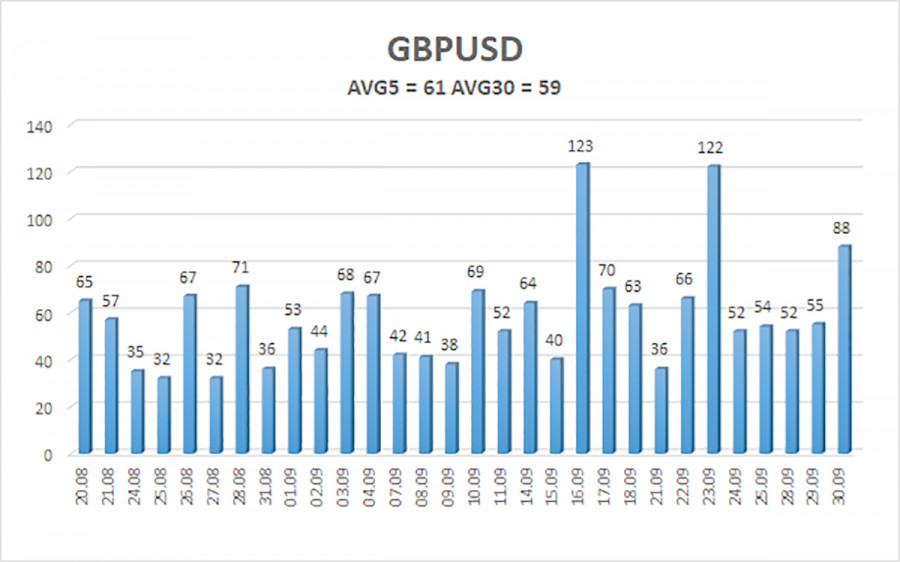
在過去 5 個交易日中,GBP/USD 貨幣對的平均波動幅度為 61 點(pips)。對於英鎊/美元而言,這一數值屬於「中等」水準。因此,在 10 月 1 日(週四),我們預期價格將在 1.3196 與 1.3318 這一區間內波動。較高級別的線性迴歸通道向上傾斜,顯示目前仍處於上升趨勢。CCI 指標已兩度進入超賣區,對當前跌勢可能即將結束發出警示。
S1 - 1.3245
S2 - 1.3184
S3 - 1.3123
R1 - 1.3306
R2 - 1.3367
R3 - 1.3428
GBP/USD 貨幣對持續出現缺乏邏輯支撐的下跌走勢。Donald Trump 的政策將持續對美國經濟構成壓力,因此我們不預期美元在長期會走強。迄今為止,2026 年對美元而言是相對有利的一年,主因在於地緣政治與通脹因素,迫使資金尋求避險,同時也推動聯準會重新走向貨幣緊縮。然而,在週線級別圖表上,匯價仍在 1.3150 至 1.3780 的盤整區間內運行,且此盤整發生在一個長達四年的上升趨勢之中,這暗示英鎊在中期仍有走強的可能。
在價格位於移動平均線之上時,可考慮建立多頭部位,目標分別為 1.3367 與 1.3428。當價格跌破移動平均線時,則可考慮做空,目標看向 1.3196 和 1.3184。


 联系我们