Unabhängig davon, wie sehr das US-Finanzministerium mit Reverse-Buyback-Operationen versucht hat, die Renditen von Staatsanleihen zu drücken, sind die Renditen auf den höchsten Stand seit 2007 gestiegen. Doch nachdem die Fed die Geldpolitik gestrafft und Entschlossenheit im Kampf gegen die Inflation signalisiert hatte, gaben die Renditen von US-Treasuries nach. Das war eine Wohltat für US-Aktien. Der S&P 500 verzeichnete seine stärkste Tagesrallye seit sechs Wochen, getragen von Kursgewinnen bei Tech-Aktien.
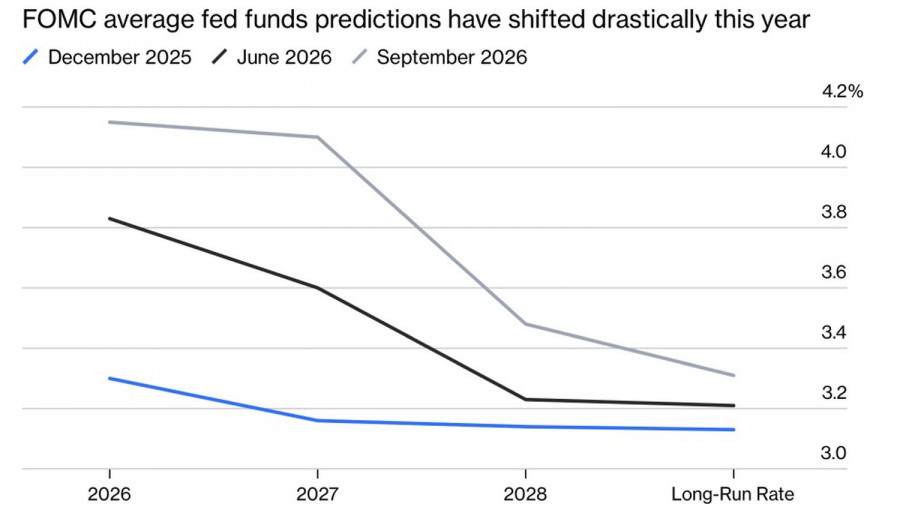
Anleger griffen wieder zur einst beliebten Buy-the-Dip-Strategie und stürzten sich wie Bienen auf Honig auf Aktien der Magnificent Seven und KI-bezogener Unternehmen. Den Investoren wurde klar, dass ein paar Zinserhöhungen der Fed allein weder die Wirtschaft in eine Rezession stürzen noch den S&P 500 in eine heftige Korrektur schicken werden. Genau das bestätigten die aktualisierten Projektionen des FOMC. Die Konsensprognose deutet darauf hin, dass der Federal-Funds-Satz in den Jahren 2026 und 2027 bei 4,125 % liegen wird.
Markterwartungen für den Fed-Funds-Satz
Es spielt keine Rolle, dass Derivate derzeit drei Zinserhöhungen in den kommenden 12 Monaten einpreisen. Es gibt einen Unterschied zwischen den für Aktien bärischen Prognosen der CME-Derivate und den tatsächlichen Daten. Die Realität kann sich anders entwickeln. Basisszenario ist, dass die Fed die Zinsen im Dezember anhebt und dann eine längere Pause im Straffungszyklus einlegt. Eine solche Verzögerungstaktik der Zentralbank in Kombination mit einer robusten Konjunktur würde ein Goldilocks-Umfeld für den S&P 500 schaffen und die beliebte FOMO-Strategie am Markt zurückbringen – kaufen oder abgehängt werden.
In der Folge wirkt die, vor allem vom Nasdaq Composite angeführte, Aktienmarktrally immer mehr wie eine Erholungsrally. Die Fed hat ihre Entschlossenheit signalisiert, die Inflation zu bekämpfen, wird aber voraussichtlich nicht zu weit gehen. Die Renditen von US-Staatsanleihen sind gefallen, und die Aktienkurse sind gestiegen.
Zusätzliche Unterstützung erhält der S&P 500 durch fallende Ölpreise. Die Märkte haben ihre Erwartungen in Bezug auf eine Stilllegung der wichtigen ost-westlich verlaufenden Pipeline in Saudi-Arabien nach unten revidiert, da die Probleme als weniger gravierend eingeschätzt werden als zunächst angenommen. Das hat dazu beigetragen, die Brent-Preise zu drücken. Der stärkere US-Dollar verstärkt diesen Effekt: Öl wird in Dollar gehandelt, daher wirkt sich ein steigender USD in der Regel negativ auf den Rohölpreis aus.
Yardeni Research hat sein Jahresendziel für den S&P 500 von 8.400 auf 7.900 gesenkt und dies mit der Erwartung begründet, dass die Ölpreise aufgrund des Konflikts im Nahen Osten länger erhöht bleiben werden. Es überrascht daher nicht, dass der Rückgang beim Brent den US-Aktienindizes unter die Arme greift.
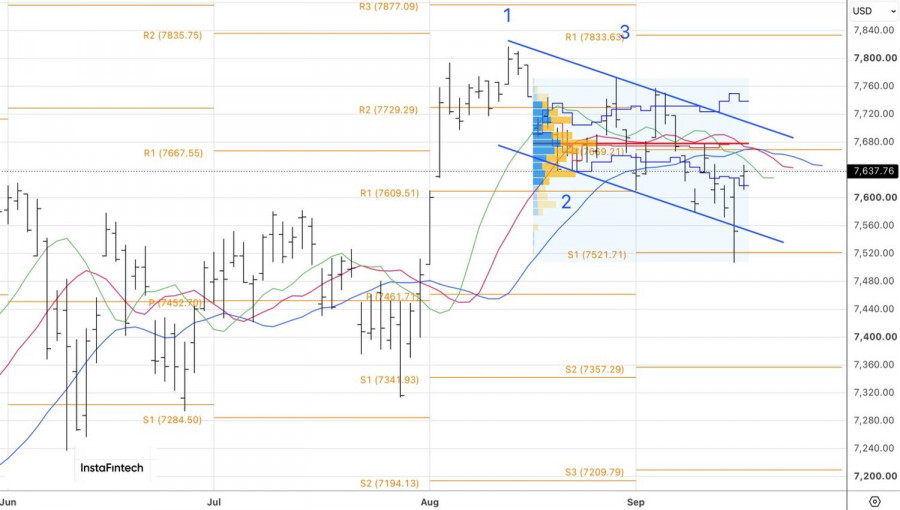
Aus technischer Sicht prallte der S&P 500 im Tageschart von der unteren Begrenzung eines abwärtsgerichteten Trendkanals ab, was Käufe ausgelöst hat. Ein Ausbruch über den Pivot-Widerstand bei 7.670 wäre ein Anlass, die Long-Positionierung im breiten Aktienindex zu erhöhen.
QUICK LINKS


 Kontakt mit uns aufnehmen