Während die Wall Street noch dabei ist, die Wahlergebnisse zu verdauen, schilderte Donald Trump öffentlich eine scharfe Konfrontation zwischen dem Weißen Haus, dem Justizministerium und dem Chef eines ungenannten Technologieriesen
Während die Wall Street noch dabei ist, die Wahlergebnisse zu verdauen, schilderte Donald Trump öffentlich eine scharfe Konfrontation zwischen dem Weißen Haus, dem Justizministerium und dem Chef eines ungenannten Technologieriesen: „Verabschieden Sie sich von Ihrer Frau und Ihren Kindern, denn morgen früh werden Sie ins Gefängnis geschickt.“ Laut dem US-Präsidenten hatte ein ungenannter „Manager eines der großen KI-Unternehmen“ „etwas sehr Schlimmes mit Hilfe von Artificial-Intelligence‑Technologie getan“. Nach diesem kompromisslosen Ultimatum habe der Topmanager jedoch „alles vollständig geändert“ und sei letztlich nicht hinter Gittern gelandet. Der US-Präsident weigerte sich kategorisch, eine konkrete Person zu nennen – vor dem Hintergrund der sich zuspitzenden Entwicklungen im Halbleitersektor, die auf eine echte Alarmstimmung an den Märkten hindeuten.
Im Zentrum des Spionageskandals steht der langjährige Anführer des Halbleiterbooms – Nvidia‑CEO Jensen Huang. Der Vorstand des Unternehmens leitete in aller Eile eine unabhängige interne Untersuchung ein, nachdem der Verdacht aufgekommen war, dass der chinesische Geheimdienst eine groß angelegte Einflussoperation gegen den Konzernchef durchgeführt habe. Im Kern der Geschichte steht eine Singapurer Staatsbürgerin, Huang Le, in der Tech‑Szene besser bekannt als Alice Huang. Sie gründete 2023 in Singapur eine Gesellschaft namens Megaspeed International. Innerhalb nur weniger Jahre gelang dem bis dahin unbekannten Startup ein atemberaubender Aufstieg:
Wohin gingen diese Kapazitäten angesichts der strikten US‑Exportbeschränkungen? Das Konstrukt erwies sich als äußerst pragmatisch: Megaspeed vermietete die erworbenen Serverprozessoren in großem Stil an den chinesischen Giganten Alibaba und stellte so chinesischen Neural Networks Rechenleistung zur Verfügung – unter Umgehung der von Washington verhängten Technologieblockade. US‑Geheimdienste verdächtigen sie, direkt für Pekings Nachrichtendienste gearbeitet zu haben – mit dem Ziel, fortgeschrittene amerikanische Technologien zu stehlen und die Lieferung der knappen Chips nach China zu fördern. Jensen Huang gestand öffentlich Ehebruch ein, entschuldigte sich offiziell bei seiner Frau und seinen Kindern, weigerte sich jedoch, als CEO zurückzutreten, und erklärte, er sei vollumfänglich bereit, mit den Ermittlern zu kooperieren.
Der Nvidia‑Vorstand bemühte sich, die Investoren zu beruhigen, und erklärte, bislang gebe es keine direkten Belege für eine Weitergabe von Geschäftsgeheimnissen oder eine Schädigung der nationalen Sicherheit der USA. Die Republikaner im Kongress schlugen einen harten Ton an: Abgeordnete forderten von Huang einen Bericht darüber, wie proprietäre Architekturen vor ausländischer Spionage geschützt werden, und luden den Nvidia‑Chef für den 18. November zu einer nicht‑öffentlichen Anhörung mehrerer Ausschüsse des Repräsentantenhauses. Die Wall Street reagierte auf diese „Corporate‑Detective‑Story“ mit sofortigen Verkäufen. Die außerbörslichen Nvidia‑Kurse gaben am 9. November um 3,4 % nach. Investoren ist völlig klar, dass selbst wenn Jensen Huang persönlich keine Entwürfe weitergegeben hat, allein die Tatsache, dass der oberste Manager des Unternehmens für einen externen Agenten verwundbar ist, einen enormen Kapitalsierungs‑Risikofaktor darstellt.
Geopolitisch könnten die Folgen noch gravierender sein:
Gleichzeitig droht eine Niederlage der Republikaner bei den Midterms, Donald Trump den Status einer „lame duck“ zu bescheren. Für die Märkte ist das jedoch kein Grund zur Entspannung: Verliert ein US‑Präsident seine innenpolitische Rückendeckung, wird sein außenpolitischer Kurs deutlich chaotischer und unberechenbarer. Derzeit stehen zwei gegensätzliche Szenarien im Raum:
Die Zahlen am Capitol Hill lassen den Republikanern keine Illusionen. Ab dem 3. Januar wird die Demokratische Partei über eine überwältigende Mehrheit verfügen: mindestens 250 Sitze im Repräsentantenhaus und eine gesicherte Kontrolle des Senats mit 54 Stimmen. Der Plan der Demokraten ist Punkt für Punkt ausformuliert:
Erfahrene Marktstrategen raten jedoch, die triumphale Rhetorik der Demokraten mit Vorsicht zu genießen. Zumal die Demokraten nicht über die qualifizierte Zweidrittelmehrheit verfügen, die nötig wäre, um ein Präsidentschaftsveto zu überstimmen. Die größte Falle für die Mehrheitspartei besteht darin, sich in einem Vernichtungskrieg – mit Impeachment‑Verfahren und parlamentarischen Verhören – zu verlieren, anstatt die grundlegenden wirtschaftlichen Probleme anzugehen, die die Wähler dazu veranlasst haben, die Republikaner abzuwählen.
Am Devisenmarkt entfaltet sich ebenfalls ein klassischer Stellungskampf zwischen zwei entgegengesetzten Kräften. In dem Moment, in dem Rohstoffe und Aktienindizes einbrechen, kaufen globale Investoren in Panik US‑Dollar. Die Logik dahinter ist einfach: In Phasen der Panik benötigen institutionelle Anleger dringend Dollar‑Liquidität, um Margin Calls zu bedienen und ihre Portfolios im großen Stil umzuschichten. Langfristig wird dieser defensive Impuls jedoch zwangsläufig abklingen.
Mit dem Abebben der Euphorie um Artificial Intelligence, einer Verlangsamung der Investitionen der Tech‑Konzerne und der Konfrontation der Realwirtschaft der USA mit den Folgen der Spaltung im Kongress wird die amerikanische Währung beginnen, ihren über Monate aufgebauten Vorsprung schrittweise abzugeben. Es steht eine langwierige Neubewertung von Vermögenswerten bevor, in der weder billige Energie noch die unangefochtene Dominanz des Greenback als gesetzt gelten können.
10. November, 02:30 Uhr / Australien / Westpac Consumer Sentiment Index für November (frühindikativ) / vorher: -5,2 % / aktuell: -4,7 % / Prognose: -2,6 % / AUD/USD – fester Der Westpac‑Verbrauchervertrauensindex verzeichnete im Oktober einen Rückgang um 4,7 % auf ein Sechsmonatstief von 80,4 Punkten und setzte damit die negative Dynamik den zweiten Monat in Folge fort. Die privaten Haushalte stehen weiterhin unter Druck durch:
Zugleich betonen die Analysten der Bank die Realisierung proinflationärer Risiken und einen Liquiditätszufluss durch den Boom bei Rechenzentren und AI‑Technologien, wodurch die Möglichkeit weiterer geldpolitischer Straffung durch die Notenbank bestehen bleibt. Ein erwartetes Abbremsen des Rückgangs beim Verbrauchervertrauen vor dem Hintergrund der Aussicht auf eine restriktivere Zinspolitik wird den australischen Dollar stützen.
10. November, 02:30 Uhr / Japan / Privater Konsum der Haushalte im September / vorher: -3,6 % / aktuell: -3,1 % / Prognose: -3,1 % / USD/JPY – volatil
Im August sank der Konsum der japanischen Haushalte um 3,1 % und verzeichnete damit den neunten Rückgang in Folge unter dem Einfluss einer hartnäckig hohen Inflation. Der sparsamere Ausgabenkurs spiegelte sich in deutlichen Kürzungen bei folgenden Posten wider:
Der Rückgang erfasste zudem Versorgungsleistungen (-5,2 %) und Freizeitaktivitäten (-4,3 %), während lediglich der Verkehrssektor und Kommunikationsdienste eine leichte Verbesserung aufwiesen (+0,2 %). Die anhaltende Schrumpfung der Konsumausgaben signalisiert weiterhin eine fragile Binnennachfrage und begrenzt den Spielraum der Bank of Japan für eine Normalisierung der Zinsen. Setzt sich die Konsumzurückhaltung der Haushalte fort, wird dies die Schwäche der Konsumbasis untermauern und das Aufwertungspotenzial des Yen begrenzen.
10. November, 03:01 Uhr / Großbritannien / BRC‑Einzelhandelsumsätze im Oktober / vorher: 0,5 % / aktuell: 1,0 % / Prognose: 1,2 % / GBP/USD – fester
Der September‑Bericht des BRC‑Konsortiums zeigte eine Beschleunigung der britischen Einzelhandelsumsätze auf 1,0 % und damit ein Ergebnis über den Markterwartungen. Das Wachstum wurde von einem Plus von 2,5 % im Lebensmittelsektor sowie einer starken Nachfrage nach Kosmetika und Gesundheitsprodukten unterstützt. Begleitende Barclays‑Daten verzeichneten einen Anstieg der Konsumausgaben um 2,0 %, wobei ein wesentlicher Treiber ein kräftiger Zuwachs bei den Ausgaben für Dieselkraftstoff war (+17,3 %). Trotz eines Anstiegs des finanziellen Vertrauens auf 67 % zwingt die Unsicherheit über den kommenden Staatshaushalt rund ein Drittel der Bevölkerung dazu, diskretionäre Ausgaben zu kürzen. Die erwartete Beschleunigung der Umsätze deutet auf eine robuste Kaufkraft der Haushalte hin und dürfte das Pfund Sterling zusätzlich unterstützen.
10. November, 03:30 / Australien / NAB Business Confidence Index für Oktober / vorheriger Wert: -9 Pkt. / aktueller Wert: -13 Pkt. / Prognose: -14 Pkt. / AUD/USD – fällt
Der geschäftliche Stimmungsindikator von NAB für September fiel auf -13 Punkte und blieb damit bereits den siebten Monat in Folge im negativen Bereich, vor dem Hintergrund von:
Die Eintrübung der Stimmung erfasste 5 von 8 Sektoren, da die Inputpreise weiterhin stärker steigen als die Absatzpreise und damit die Gewinnmargen der Unternehmen unter Druck setzen, während der Beschäftigungs-Subindex auf ein Fünfjahrestief einbrach. Die Kombination aus hoher Kapazitätsauslastung, niedriger Profitabilität und abkühlender Neueinstellung erhöht das Risiko einer stärkeren Abschwächung der gesamtwirtschaftlichen Dynamik bis Ende 2026. Eine weitere Verschlechterung der Geschäftsstimmung würde die Rezessionssorgen verstärken und den australischen Dollar zusätzlich belasten.
10. November, 06:00 / China / Handelsbilanz im Oktober / vorheriger Wert: 119,09 Mrd. $ / aktueller Wert: 133,53 Mrd. $ / Prognose: 125,8 Mrd. $ / USD/CNY – steigt, Brent – fällt
Chinas Handelsüberschuss für September weitete sich auf 133,53 Milliarden US-Dollar aus und näherte sich damit dem im Januar 2025 verzeichneten Allzeithoch. Die Exportlieferungen sprangen um 36,3 % nach oben und erzielten damit die beste Siebenmonats-Performance, begünstigt durch:
Der Druck aus den USA und der EU wegen Überkapazitäten in der Produktion hat den Exportdynamik bislang noch nicht gebremst. Die Lieferungen in die USA stiegen um 39,56 %, und der kumulierte Überschuss für die ersten neun Monate erreichte 938,11 Milliarden US-Dollar und schafft damit die Voraussetzung, das Jahresrekordniveau von 1,2 Billionen US-Dollar zu erneuern. Eine erwartete Einengung des externen Handelsüberschusses würde auf eine lokal begrenzte Abkühlung der Exportrally hindeuten und den chinesischen Yuan sowie die Ölnachfrage schwächen.
10. November, 14:00 / USA / NFIB Small Business Optimism Index für Oktober / vorheriger Wert: 98,7 Pkt. / aktueller Wert: 97,9 Pkt. / Prognose: 97,7 Pkt. / USDX (US-Dollar-Index gegenüber 6 Währungen) – fällt
Der NFIB-Stimmungsindikator für kleine Unternehmen sank im September auf 97,9 Punkte und erreichte damit ein Drei-Monats-Tief, da sich die Erwartungen hinsichtlich der künftigen Geschäftslage eintrübten.
Zum dritten Monat in Folge nannten die Unternehmer den Arbeitskräftemangel (26 % der Geschäftsinhaber) als Hauptproblem, während 20 % den Inflationsdruck als wichtigstes Hindernis bezeichneten. Steigende Kosten und restriktive Kreditbedingungen zwingen Unternehmen zu größerer Vorsicht bei der Ausgabenplanung. Der erwartete Rückgang der Stimmung bei kleinen Unternehmen dürfte die Zweifel an der Widerstandskraft der wirtschaftlichen Aktivität verstärken und Gewinnmitnahmen im US-Dollar auslösen.
10. November, 15:15 / USA / ADP-Vierwochen-Durchschnitt der Beschäftigungszuwächse / vorheriger Wert: 17,5 Tsd. / aktueller Wert: 16,75 Tsd. / Prognose: – / USDX (US-Dollar-Index gegenüber 6 Währungen) – volatil
Nach Angaben von ADP sank der Vierwochen-Durchschnitt der Beschäftigungszuwächse im privaten Sektor in den USA auf 16,75 Tausend, nach einem Plus von 17,5 Tausend im vorherigen Berichtszeitraum. Die Daten spiegeln die zweite aufeinanderfolgende Abschwächung der Neueinstellungen in kommerziellen Unternehmen wider und deuten auf eine schrittweise Abkühlung der Arbeitskräftenachfrage hin.
10. November, 16:30 / USA / Verbraucherpreisindex (CPI) für Oktober / vorheriger Wert: 3,4 % / aktueller Wert: 3,7 % / Prognose: 3,9 % / USDX (US-Dollar-Index gegenüber 6 Währungen) – steigt
Im September zog die Verbraucherpreisinflation in den USA auf 3,7 % an. Haupttreiber des Preisschubs waren die Energiepreise, die um 5,2 % zulegten.
Der Kernindex, der Nahrungsmittel und Energie ausklammert, legte im Monatsvergleich um 0,3 % zu und bestätigt damit einen anhaltend hohen Preisdruck im Dienstleistungssektor. Eine erwartete weitere Verstärkung der Inflationsdynamik wird eine restriktive Geldpolitik begünstigen und den US-Dollar zu lokalen Hochs treiben.
11. November, 00:30 / USA / API-Rohölbestände / vorheriger Wert: -2,031 Mio. Barrel / aktueller Wert: -5,267 Mio. Barrel / Prognose: – / Brent – volatil
Nach Angaben des American Petroleum Institute (API) gingen die kommerziellen Rohölbestände in den USA in der Berichtswoche um 5,267 Millionen Barrel zurück und widersprachen damit den Markterwartungen eines Übergangs zu Bestandsaufbauten. Die Destillatlager sanken um 270 Tausend Barrel, während die Benzinbestände um 1,427 Millionen Barrel stiegen und die Volumina am Terminal in Cushing um 511 Tausend Barrel zunahmen. Die inländische Rohölproduktion erhöhte sich auf 13,992 Millionen Barrel pro Tag, und die Strategic Petroleum Reserve fiel nach einer weiteren Freigabe von 400 Tausend Barrel auf 282,2 Millionen Barrel. Eine erneute kräftige Verringerung der kommerziellen Rohölbestände würde die Knappheit im physischen Angebot verschärfen und den Brent-Preis deutlich nach oben treiben.
11. November, 02:00 / Japan / Reuters Tankan Index für Hersteller im November (vorläufig) / vorheriger Wert: 21 Pkt. / aktueller Wert: 22 Pkt. / Prognose: 23 Pkt. / USD/JPY – fällt
Der vorlaufende Reuters Tankan-Stimmungsindikator für große japanische Hersteller stieg auf 22 Punkte, den dritten monatlichen Anstieg in Folge, und erreichte damit den höchsten Stand seit Dezember 2021. Der industrielle Aufschwung wurde von einer starken Nachfrage nach Halbleiterkomponenten und Rechenzentrums-Ausrüstung getragen. Gleichzeitig sank der Optimismus in den nicht produzierenden Branchen auf 23 Punkte, was auf höhere Inputkosten und steigende Zinsen zurückzuführen ist. Eine weitere erwartete Verbesserung der Stimmung in der Industrie dürfte den japanischen Yen stützen.
11. November, 10:00 / Deutschland / Verbraucherpreisindex (CPI) für Oktober (endgültig) / vorheriger Wert: 2,9 % / aktueller Wert: 3,3 % / Prognose: 2,8 % / EUR/USD – fällt
Die Vorabschätzung hatte eine deutliche Verlangsamung der Inflation in Deutschland auf 2,8 % ergeben, nach einem Drei-Jahres-Hoch von 3,3 % im Vormonat. Vorübergehende Steuersenkungen auf Kraftstoffe waren ein wesentlicher Faktor für die spürbare Entspannung des Preisdrucks. Sie bremsten den Anstieg von:
Die Kernteuerung sank auf 2,1 %, und der an EU-Standards harmonisierte Index ging auf 2,8 % zurück und näherte sich damit dem 2 %-Ziel der Notenbank. Die endgültige Bestätigung des nachlassenden Inflationsumfelds dürfte die Erwartungen der Marktteilnehmer an eine straffere EZB-Politik dämpfen und die Nachfrage nach dem Euro begrenzen.
10. November, 11:30 / UK / Rede von Sarah Breeden, Deputy Governor der Bank of England / GBP/USD
10. November, 12:00 / USA / Rede von Fed Governor Christopher Waller / USDX 10. November, 15:30 / UK / Rede von Clare Lombardelli, Deputy Governor der Bank of England / GBP/USD 10. November, 17:00 / Eurozone / Rede von Piero Cipollone, Mitglied des Executive Board der EZB / EUR/USD 10. November, 17:35 / USA / Rede von Lorie Logan, Präsidentin der Dallas Fed / USDX 10. November, 19:45 / Eurozone / Rede von Philip Lane, Mitglied des EZB Governing Council / EUR/USD 10. November, 21:30 / USA / Rede von Fed Governor Michelle Bowman / USDX 10. November, 21:30 / USA / Rede von Jeffrey Schmid, Präsident der Kansas City Fed (Schmid/Schmidt?) / USDX 10. November, 21:30 / UK / Rede von Hugh Pill aus dem Monetary Policy Committee der Bank of England / GBP/USD 11. November, 02:30 / USA / Rede von Fed Governor Michelle Bowman / USDX 11. November, 10:50 / Eurozone / Rede von Piero Cipollone, Mitglied des Executive Board der EZB / EUR/USD
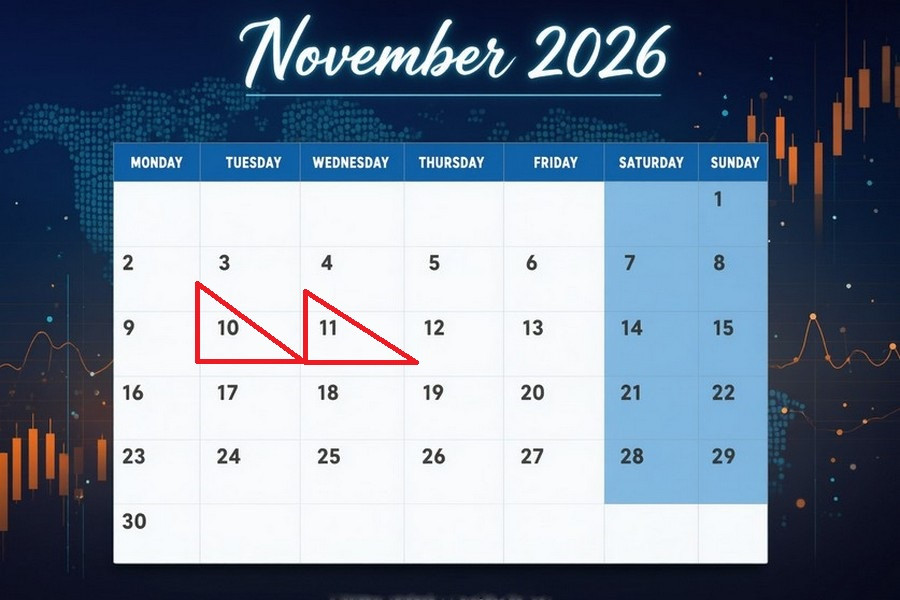
An diesen Tagen sind außerdem Auftritte hochrangiger Zentralbankvertreter geplant. Ihre Kommentare führen in der Regel zu erhöhter Volatilität am Devisenmarkt, da sie Hinweise auf die künftige Zinspolitik der Notenbanken geben können.
QUICK LINKS


 Kontakt mit uns aufnehmen