Indeks sentimen perniagaan utama Tankan bagi pengeluar besar Jepun meningkat daripada 22 kepada 24 dalam tinjauan bulan September, mencapai paras tertinggi dalam lebih lapan tahun dan menandakan suku tahun keenam berturut-turut peningkatan. Keputusan ini sedikit di bawah ramalan konsensus sebanyak 25, menunjukkan sesuatu — pasaran mengharapkan gambaran yang lebih optimistik. Indeks sentimen bukan pembuatan menurun daripada 37 kepada 35, mencerminkan dinamik penggunaan domestik yang lebih berhati-hati.
Menurut tinjauan Tankan, firma-firma Jepun menjangkakan harga pengguna meningkat kira-kira 2.5% tahun ke tahun secara purata dalam tempoh lima tahun — sedikit di bawah 2.6% yang direkodkan dalam tinjauan sebelum ini tetapi masih jauh lebih tinggi dari paras tipikal sepanjang dekad deflasi. Buat kali pertama dalam beberapa dekad, syarikat-syarikat Jepun mempunyai peluang sebenar untuk memindahkan kenaikan kos kepada pengguna, dan mereka sedang berbuat demikian secara aktif.
Data inflasi Tokyo yang diterbitkan pada 2 Oktober menjadi kejutan sejuk bagi mereka yang menjangkakan tekanan harga kekal sederhana. Indeks harga pengguna teras bagi kawasan metropolitan, tidak termasuk makanan segar, melonjak kepada 2.7% tahun ke tahun — jauh mengatasi konsensus 2.3% dan jauh lebih tinggi berbanding 1.8% pada bulan Ogos. Ini merupakan kali pertama sejak Januari inflasi Tokyo mencapai atau melebihi sasaran inflasi 2% Bank of Japan, dan yang penting, pecutan ini bukan fenomena terpencil tetapi sebahagian daripada gelombang kenaikan harga yang lebih meluas.
Walaupun terdapat isyarat sedemikian, retorik Bank of Japan (BOJ) kekal berhati-hati. Gabenor BOJ, Kazuo Ueda, yang berucap pada 6 Oktober di sebuah persidangan sekuriti, mengekalkan ungkapan standard — bank pusat "akan terus menyesuaikan kadar dasar dan melaras tahap rangsangan monetari selaras dengan keadaan ekonomi, harga dan kewangan."
Reuters melaporkan wujud konsensus berhati-hati dalam kalangan pembuat dasar bank pusat. Hakikat bahawa tinjauan Tankan menunjukkan inflasi kos korporat "bergerak mendatar" dan bukannya memecut mengurangkan sebahagian tekanan jangka pendek yang mungkin telah memaksa BOJ bertindak tergesa-gesa.
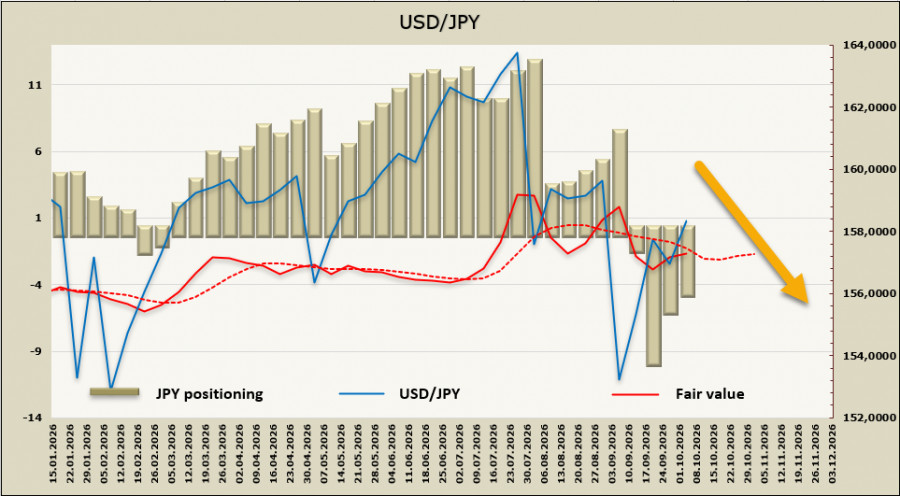
Kedudukan bersih panjang yen Jepun (JPY) susut kepada AS$4.52 bilion sepanjang minggu pelaporan; kedudukan kekal condong positif, dan harga saksama tersirat masih di bawah purata jangka panjang.
Asas-asas ekonomi terus menyokong kelemahan yen meskipun selepas dua kenaikan kadar faedah pada bulan Jun dan September; jurang kadar faedah antara Amerika Syarikat dan Jepun masih kekal melebar. Julat 157–160 kekal sebagai zon utama bagi pasangan mata wang ini untuk beberapa minggu akan datang.
Kami menganggap pembalikan USD/JPY telah berlaku selagi pasangan ini kekal di bawah paras 160; kebarangkalian untuk penurunan lebih lanjut adalah tinggi. Kami menjangkakan pergerakan menuju 152.90 apabila jangkaan pasaran terhadap kenaikan kadar oleh Rizab Persekutuan merosot dan ekonomi Jepun akhirnya merasai kekurangan sumber tenaga yang selama ini berjaya dielakkan.
PAUTAN SEGERA


 Hubungi Kami