السعودية وتركيا وباكستان تتفق على التزامات دفاع جماعي فورية
أعلنت الحكومة اليمنية المدعومة من السعودية، في ظل هجوم واسع النطاق تشنه القوات البرية ضد الحوثيين، أنها استعادت السيطرة على مدينة المخا الساحلية ومناطق استراتيجية حول مضيق باب المندب. ومع ذلك، لا تزال حركة الملاحة البحرية في المنطقة تواجه مخاطر مرتفعة؛ فمنذ بداية أكتوبر وقعت ما لا يقل عن سبع هجمات جديدة على ناقلات نفط في محيط مضيق هرمز. كما شنّ المتمردون اليمنيون هجمات بصواريخ وطائرات مسيّرة على الأراضي السعودية، مما ألحق أضراراً بمطاري جازان ونجران.
مع ذلك، تدفقت الآمال في استعادة الإمدادات من الشرق الأوسط على أسعار النفط بالانخفاض عدة جلسات متتالية — وذلك أساساً بفضل الإمدادات من السعودية وإجراءات دول مجموعة السبع. ووفقاً لوزير الطاقة السعودي، بلغت التدفقات عبر خط الأنابيب الرئيسي شرق–غرب 5.8 مليون برميل يومياً، كما أن أحجام الصادرات من الشرق الأوسط في أواخر سبتمبر تجاوزت لعدة أيام مستويات ما قبل الحرب. وجاءت ضغوط إضافية هابطة على الأسعار من:
في الوقت نفسه، تحذّر عدة شركات من أكبر شركات الطاقة في العالم من أن السوق العالمية لا تزال هشة مع اقتراب موسم الشتاء. وقال رئيس Vitol إن المخزونات الغربية من النفط استُنزفت بفعل النزاع العسكري مع إيران، فيما وصف الرئيس التنفيذي لـSaudi Aramco الاحتياطيات العالمية بأنها «مقيدة بشكل كارثي»، مؤكداً أن تدخل مجموعة السبع لا يوفر سوى هدنة مؤقتة ولا يزيل العجز ما لم يُعاد فتح مضيق هرمز بالكامل (إعادة بناء المخزونات بعد الحرب قد تستغرق ما يصل إلى عامين).
وقدّر الرئيس التنفيذي لـShell التدفقات الحالية لصادرات الشرق الأوسط بنحو 80% من مستويات ما قبل الحرب، مشيراً إلى أن تفادي أزمة أعمق كان ممكناً فقط بفضل زيادة الإنتاج في مناطق أخرى وتراجع الاستهلاك في الصين.
وتتوقع Chevron نمواً في الطلب بعد الحرب. ففي كلمته بمنتدى Energy Intelligence في لندن، توقّع الرئيس التنفيذي لـChevron مايك ويرث مزيداً من الارتفاع في الطلب العالمي على النفط والغاز بمجرد انتهاء الصراع في الخليج. وخفّضت الشركة عدد الحفارات إلى الحد الأدنى بفضل التقدم التكنولوجي، وتدرس الانضمام إلى اتحاد دولي لبناء خط أنابيب من العراق إلى الساحل المتوسطي.
وفي غضون ذلك، تخلّى الرئيس الأمريكي دونالد ترامب بشكل نهائي عن فكرة فرض حظر مؤقت على صادرات الديزل الأمريكية، آخذاً في الاعتبار التفاهمات مع الحلفاء الأوروبيين بشأن السحب المشترك من الاحتياطيات الاستراتيجية. وشدّدت Chevron على أن قيوداً أمريكية على الصادرات من شأنها أن تقوّض ثقة الشركاء وتثير قفزة موضعية في الأسعار.
في ظل تشديد القيود الأمريكية على صادرات إيران، بدأت المصافي المستقلّة في الصين تتحوّل على نطاق واسع إلى شراء خام Basrah Heavy وBasrah Medium العراقيين. وقد أدى اندفاع المستوردين الصينيين إلى خلق منافسة شرسة على الشحنات الفعلية، حيث يجري تداول بعض شحنات خام البصرة للتحميل في نوفمبر عند علاوات قياسية وصلت إلى 18 دولاراً للبرميل فوق خام Brent القياسي.
أما بالنسبة لمشترٍ رئيسي آخر في الشرق الأوسط — الاتحاد الأوروبي — فتبدو أوضاع الوقود قبل موسم التدفئة حرجة للغاية. ولزيادة الأمور سوءاً، تمر فرنسا بأزمة مركّبة. فقد عرّض جفاف تاريخي إمدادات مياه الشرب للخطر لما يصل إلى مليون شخص (إذ يتلقى نحو 83 ألفاً بالفعل المياه عبر الصهاريج والزجاجات)، كما ألحق أضراراً جسيمة بالزراعة وبإنتاج الطاقة النووية.
وفوق الأزمات البيئية، تصاعدت الاحتجاجات الاجتماعية في فرنسا. فقد تعرّض ما يقرب من عشرين مدرسة لأعمال تخريب أو حرق، وتضرر نحو 300 طالب ومعلم. وأدّت حالة عدم اليقين السياسي وجمود الموازنة إلى دفع المستثمرين المؤسساتيين لتسريع بيع السندات الحكومية الفرنسية، ما عزز المخاوف من أزمة دين كاملة في منطقة اليورو.
كما قال مايك ريديل، مدير صندوق في Fidelity International: «يبدو أن فرنسا تتجه بشكل أعمى نحو أزمة مالية».
وكان تراجع أسعار النفط السبب الرئيسي في تخفيف الضغط على سوق السندات. أما مؤشرات الأسهم الأمريكية فسجلت موجة صعود قوية:
وفي موازاة ذلك، تتشكل موجة جديدة من الحماس المرتبط بالذكاء الاصطناعي: القيمة السوقية لـNvidia سجّلت مستوىً قياسياً لليوم الثاني على التوالي مقتربة من 6 تريليونات دولار؛ وارتفعت أسهم AMD بعد تصريحات ليزا سو بشأن قوة الطلب على الرقائق؛ وتفيد تقارير بأن OpenAI تتفاوض لجمع 30 مليار دولار من صناديق في الإمارات؛ وقفز سهم Alphabet على خلفية أنباء عن شراء قدرات نووية من Constellation Energy (بنحو +7%). وتشير UBS Global Wealth Management إلى أن الاستثمارات واسعة النطاق في الذكاء الاصطناعي ما تزال عاملاً داعماً قوياً للسوق الأوسع.
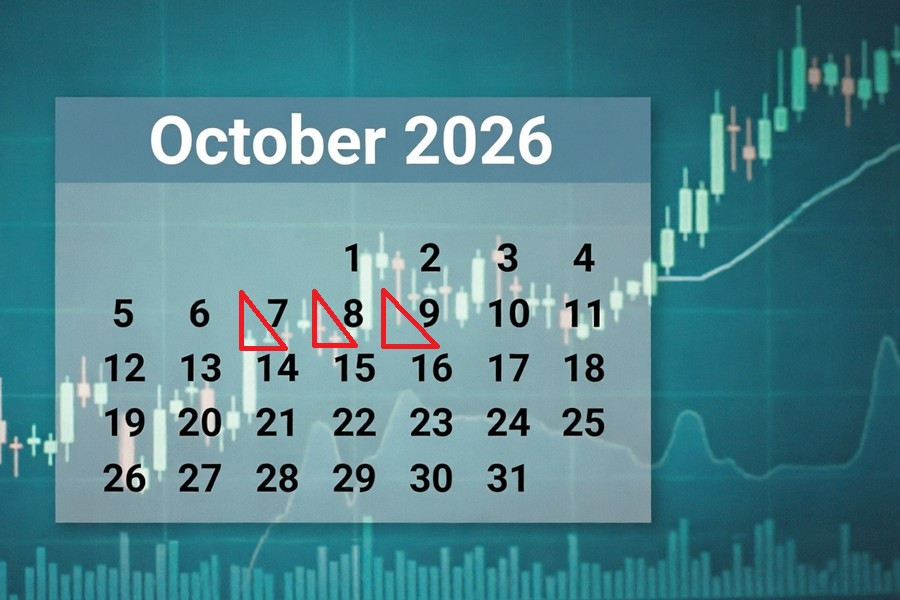
7 أكتوبر، 01:30 / أستراليا / مؤشر المؤشر الاستشرافي — مؤشر نشاط الأعمال لشهر سبتمبر / السابق: -26.2 / الفعلي: -3.5 / التوقع: -4.0 / AUD/USD — هابط أظهر مؤشر نشاط الأعمال في أستراليا لشهر أغسطس نمواً، مسجلاً تعافياً قوياً منذ بداية العام. واتسمت أوضاع الاقتصاد بـ:
وفي سبتمبر، يتوقع المحللون أن يستأنف مؤشر نشاط الأعمال تراجعه. تباطؤ أوضاع الاقتصاد سيضغط على الدولار الأسترالي.
7 أكتوبر، 02:00 / اليابان / مؤشر ثقة مصنّعي القطاع الصناعي Reuters Tankan لشهر أكتوبر / السابق: 18 / الفعلي: 21 / التوقع: 23 / USD/JPY — هابط
ارتفع مؤشر ثقة مصنّعي القطاع الصناعي Reuters Tankan لشهر سبتمبر للشهر الثاني على التوالي، ليبلغ أعلى مستوياته منذ عدة سنوات. وحظي انتعاش القطاع بالدعم من:
وفي أكتوبر، يتوقع الخبراء مزيداً من الارتفاع في مؤشر ثقة المصنّعين. تحسن التفاؤل في قطاع الأعمال سيدعم الين الياباني.
7 أكتوبر، 02:30 / اليابان / متوسط الأجور النقدية لشهر أغسطس / السابق: 4.0% / الفعلي: 4.7% / التوقع: 3.7% / USD/JPY — صاعد
ارتفع متوسط الأجور النقدية في اليابان لشهر يوليو، مسجلاً أكبر زيادة سنوية منذ أوائل 1997. وتأثرت ديناميكيات دخل العمل بـ:
وفي أغسطس، يتوقع المحللون تباطؤ نمو الأجور. تراجع زخم الأجور سيُضعف الين.
7 أكتوبر، 04:30 / أستراليا / تصاريح البناء لشهر أغسطس / السابق: 9.2% / الفعلي: 10.9% / التوقع: 10.3% / AUD/USD — هابط
ارتفع عدد تصاريح بناء المساكن في أستراليا لشهر يوليو، مما يعكس استمراراً في مستويات مرتفعة لنشاط البناء. ويشير هذا المؤشر إلى استمرار نشاط قطاع المطورين. وفي أغسطس، يتوقع الخبراء اعتدال وتيرة منح التصاريح. تباطؤ نشاط البناء سيضغط على الدولار الأسترالي.
7 أكتوبر، 07:00 / اليابان / المؤشر الاقتصادي الرائد لشهر أغسطس / السابق: 116.2 / الفعلي: 117.7 / التوقع: 118.1 / USD/JPY — هابط
ارتفع المؤشر الاقتصادي الرائد في اليابان لشهر يوليو إلى أعلى مستوى له منذ اثني عشر عاماً. وقد تميّزت الآفاق الاقتصادية بـ:
وفي أغسطس، يتوقع المحللون استمرار نمو المؤشر الرائد. تحسّن الآفاق الاقتصادية طويلة الأجل سيدعم الين.
7 أكتوبر، 09:00 / ألمانيا / الإنتاج الصناعي لشهر أغسطس (على أساس شهري) / السابق: 0.0% / الفعلي: -1.1% / التوقع: 0.5% / EUR/USD — صاعد
تراجع الإنتاج الصناعي في ألمانيا لشهر يوليو، مسجلاً رابع نتيجة سلبية هذا العام. وقاد التراجع:
وفي أغسطس، تتوقع الأسواق عودة الإنتاج الصناعي إلى النمو. استئناف التوسع في القطاع الصناعي سيدعم اليورو.
7 أكتوبر، 09:00 / المملكة المتحدة / مؤشر Lloyds لأسعار المساكن لشهر سبتمبر (استشرافي) / السابق: 0.1% / الفعلي: -0.4% / التوقع: -0.2% / GBP/USD — صاعد
أظهر مؤشر أسعار المساكن في المملكة المتحدة لشهر أغسطس تراجعاً، مسجلاً أول قراءة سلبية منذ أواخر 2023. وتشكّلت أوضاع القطاع بفعل:
وفي سبتمبر، يتوقع المحللون أن يتباطأ معدل تراجع أسعار المساكن. تخفيف حدة التراجع في سوق الإسكان سيدعم الجنيه الإسترليني.
7 أكتوبر، 17:30 / الولايات المتحدة / مخزونات النفط الخام وفق بيانات EIA / السابق: 2.969 مليون برميل / الفعلي: 0.922 مليون برميل / التوقع: — / Brent — متذبذب
ارتفعت المخزونات التجارية من النفط الخام في الولايات المتحدة للأسبوع المنتهي في 25 سبتمبر بمقدار 0.922 مليون برميل. وتميزت صورة سوق النفط بـ:
غياب التوقعات الرسمية يبقي التركيز على التقارير المقبلة. وسيواصل تراكم مخزونات النفط الخام التجارية الضغط على أسعار خام Brent.
8 أكتوبر، 02:01 / المملكة المتحدة / ميزان أسعار المنازل RICS لشهر سبتمبر / السابق: -29% / الفعلي: -28% / المتوقع: -30% / GBP/USD — هابط تحسن ميزان أسعار العقارات السكنية في المملكة المتحدة لشهر أغسطس، مسجلاً أفضل قراءة في خمسة أشهر. وتشكّلت أوضاع القطاع بفعل:
في سبتمبر، يتوقع المحللون تعمّق القراءة السلبية لميزان أسعار المنازل. تفاقم تراجع سوق الإسكان سيضغط على الجنيه الإسترليني.
8 أكتوبر، 03:00 / أستراليا / توقعات التضخم الاستهلاكي (المستقبلية) لشهر أكتوبر / السابق: 4.9% / الفعلي: 4.9% / المتوقع: 5.0% / AUD/USD — مرتفع
ظلّت توقعات التضخم الاستهلاكي في أستراليا لشهر سبتمبر عند مستويات مرتفعة. وقد تأثرت تقييمات الجمهور بـ:
في أكتوبر، يتوقع المحللون مزيداً من الارتفاع في توقعات التضخم. زيادة المخاطر التضخمية سترفع احتمالات تشديد السياسة النقدية، ما سيدعم الدولار الأسترالي.
8 أكتوبر، 09:00 / ألمانيا / الميزان التجاري لشهر أغسطس / السابق: 15.4 مليار يورو / الفعلي: 21.3 مليار يورو / المتوقع: 19.0 مليار يورو / EUR/USD — هابط
ارتفع فائض الميزان التجاري لألمانيا في يوليو، مسجلاً أفضل نتيجة منذ صيف 2024. وقد تأثر قطاع التجارة الخارجية بـ:
في أغسطس، يتوقع المحللون تقلص الفائض التجاري. تدهور مؤشرات التجارة الخارجية سيضغط على اليورو.
8 أكتوبر، 09:00 / ألمانيا / تسجيلات السيارات الجديدة لشهر سبتمبر / السابق: 1.2% / الفعلي: 2.6% / المتوقع: 4.0% / EUR/USD — مرتفع
ارتفعت تسجيلات السيارات الجديدة في ألمانيا في أغسطس على أساس سنوي. وتميزت ديناميكيات السوق بـ:
في سبتمبر، يتوقع الخبراء مزيداً من التسارع في تسجيلات السيارات الجديدة. زيادة النشاط في سوق السيارات ستدعم اليورو.
8 أكتوبر، 15:30 / الولايات المتحدة / طلبات إعانة البطالة الأولية / السابق: 198 ألفاً / الفعلي: 197 ألفاً / المتوقع: 200 ألف / USDX (مؤشر الدولار مقابل 6 عملات) — هابط
انخفضت طلبات إعانة البطالة الأولية في الولايات المتحدة في الأسبوع الأخير من سبتمبر، ما يعكس متانة سوق العمل. وامتازت أوضاع التوظيف بـ:
في التقرير المقبل، يتوقع المحللون ارتفاعاً في الطلبات الأولية. زيادة طلبات الإعانة ستكون إشارة إلى ضعف سوق العمل، ما سيضغط على الدولار الأمريكي.
9 أكتوبر، 02:30 / اليابان / إنفاق الأسر لشهر أغسطس / السابق: -3.3% / الفعلي: -3.6% / المتوقع: -3.6% / USD/JPY — متقلب تسارع تراجع إنفاق الأسر في اليابان خلال يوليو، ليصل إلى أدنى مستوى منذ مطلع 2024. وتأثرت ديناميكيات الإنفاق بـ:
في أغسطس، يتوقع المحللون استمرار التراجعات الحادة في إنفاق المستهلكين. استمرار ضعف الطلب المحلي سيضغط على الين.
9 أكتوبر، 09:00 / اليابان / طلبات الآلات لشهر سبتمبر / السابق: 50.4% / الفعلي: 64.7% / المتوقع: 61.0% / USD/JPY — مرتفع
سجلت طلبات الآلات في اليابان خلال أغسطس تسارعاً قياسياً، محققة أفضل معدلات نمو منذ خريف 2021. وتميّز أداء القطاع بـ:
في سبتمبر، تتوقع الأسواق تباطؤ نمو طلبات الآلات. تبريد الطلب في القطاع الصناعي سيُضعف الين.
9 أكتوبر، 15:30 / كندا / التغير في التوظيف لشهر سبتمبر / السابق: 75.1 ألفاً / الفعلي: -41.7 ألفاً / المتوقع: 7.0 آلاف / USD/CAD — هابط
انخفض عدد العاملين في كندا بمقدار 41.7 ألفاً في أغسطس. وقاد التراجع:
في سبتمبر، يتوقع المحللون عودة التوظيف إلى النمو. انتعاش التوظيف سيدعم الدولار الكندي.
9 أكتوبر، 15:30 / كندا / متوسط الأجر بالساعة لشهر سبتمبر / السابق: 3.0% / الفعلي: 2.0% / المتوقع: 3.0% / USD/CAD — هابط
تباطأ نمو متوسط الأجر بالساعة في كندا إلى 2.0% في أغسطس. ويعكس المؤشر تخفيفاً مؤقتاً في زخم نمو الأجور في ظل تغير تركيبة التوظيف. في سبتمبر، يتوقع المحللون تسارع نمو الأجور بالساعة. ارتفاع دخول العاملين سيدعم الدولار الكندي.
9 أكتوبر، 17:00 / الولايات المتحدة / مؤشر ثقة المستهلك الصادر عن University of Michigan لشهر أكتوبر (مستقبلي) / السابق: 51.7 / الفعلي: 48.1 / المتوقع: 47.6 / USDX (مؤشر الدولار مقابل 6 عملات) — هابط
بلغ مؤشر ثقة المستهلك في الولايات المتحدة عن سبتمبر 48.1، وظل قريباً من مستوياته المتدنية تاريخياً. وتعكس القراءة:
في أكتوبر، تتوقع الأسواق مزيداً من التراجع في ثقة المستهلك. ضعف ثقة الأسر سيضغط على الدولار.
9 أكتوبر، 17:00 / الولايات المتحدة / توقعات التضخم لعام واحد من University of Michigan لشهر أكتوبر (مستقبلي) / السابق: 4.0% / الفعلي: 4.6% / المتوقع: 4.7% / USDX (مؤشر الدولار مقابل 6 عملات) — مرتفع ارتفعت توقعات التضخم لعام واحد في الولايات المتحدة إلى 4.6% في سبتمبر، وهي الأعلى منذ أوائل الصيف. ويشير ذلك إلى استمرار قلق الجمهور من ارتفاع الأسعار. في أكتوبر، يتوقع المحللون مزيداً من الارتفاع في توقعات التضخم. زيادة المخاطر التضخمية ستدعم العملة الأمريكية.
7 أكتوبر، 02:00 / الولايات المتحدة / خطاب لرئيسة بنك الاحتياطي الفيدرالي في Dallas، Lorie Logan / USDX 7 أكتوبر، 08:00 / منطقة اليورو / خطاب لعضو المجلس التنفيذي في ECB، Piero Cipollone / EUR/USD 7 أكتوبر، 10:20 و20:30 / منطقة اليورو / خطابات لعضو مجلس إدارة ECB، Boris Vujcic / EUR/USD 7 أكتوبر، 21:00 / الولايات المتحدة / محضر اجتماع مجلس الاحتياطي الفيدرالي (16 سبتمبر) / USDX 8 أكتوبر، 12:15 / المملكة المتحدة / خطاب لعضوة لجنة السياسة النقدية في Bank of England، Megan Greene / GBP/USD 8 أكتوبر، 13:00 / منطقة اليورو / خطاب لعضو مجلس الإشراف في ECB، Philip Lane / EUR/USD 8 أكتوبر، 13:30 / المملكة المتحدة / خطاب لعضو لجنة السياسة النقدية في Bank of England، Hugh Pill / GBP/USD 8 أكتوبر، 16:00 / المملكة المتحدة / خطاب لنائبة المحافظ للسياسة النقدية Claire Lombardelli / GBP/USD 8 أكتوبر، 20:40 / الولايات المتحدة / خطاب لرئيس بنك الاحتياطي الفيدرالي في St. Louis، Alberto Musalem / USDX 9 أكتوبر، 13:15 / منطقة اليورو / خطاب لعضو المجلس التنفيذي في ECB، Piero Cipollone / EUR/USD 9 أكتوبر، 16:30 / منطقة اليورو / خطاب لعضوة مجلس إدارة ECB، Isabel Schnabel / EUR/USD 9 أكتوبر، 23:00 / الولايات المتحدة / خطاب لرئيسة بنك الاحتياطي الفيدرالي في Boston، Susan Collins / USDX
إضافة إلى ذلك، من المتوقع خلال هذه الأيام أيضاً خطابات لمسؤولين من بنوك مركزية كبرى أخرى. وغالباً ما تُحدث تعليقاتهم تقلبات في سوق العملات، لأنها قد تعطي إشارات حول خطط السياسات المستقبلية للمنظمين.
روابط سريعة


 وماهو رأيك