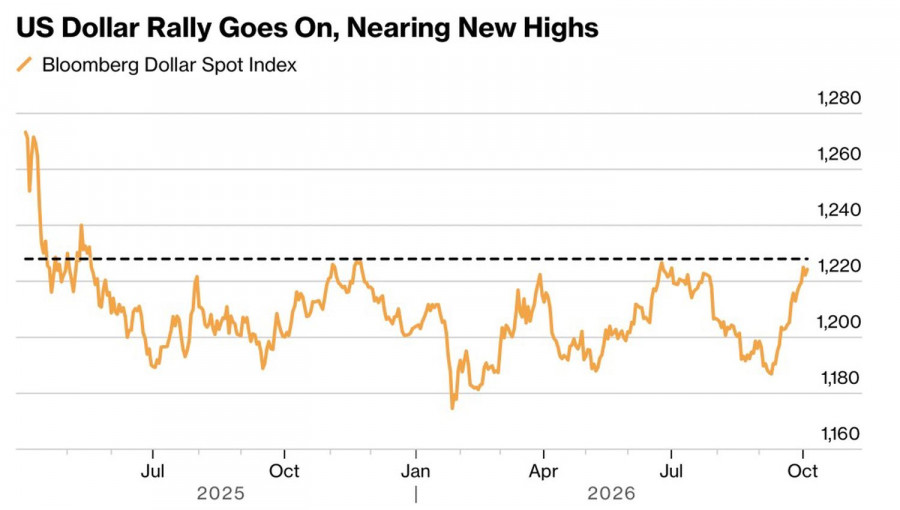
Доларът напредваше като влак, в който хората се колебаеха да се качат — а сега този влак рязко намаля скорост. EUR/USD се оттласна от локалните дъна, а възходящото движение на зелената валута към най-високото си ниво за годината временно загуби инерция.
Динамика на щатския долар
Инвеститорите се насочват към долара, защото САЩ предлагат по-висока доходност, устойчива икономика и статут на „сигурно убежище“ на фона на геополитическата несигурност. Фючърсният пазар вече залага на по-агресивна траектория на Fed в сравнение с другите водещи икономики, което помага да се обясни защо EUR/USD остана под натиск толкова дълго.
Но темпото на ръста започна да работи срещу него. Пазарите бяха калкулирали над 80 базисни пункта повишения на лихвите от Fed до септември 2027 г., включително едно повишение още тази година — ниво, което се оказа прекомерно. Преоценката на тези очаквания задейства корекцията и за кратко доларът заприлича на спринтьор, който е преценил погрешно дистанцията.
Рязкото покачване на рисковата премия по долара принуди спекулативните позиции, залагащи на по-нататъшно поскъпване, да бъдат затворени. Трейдърите предпочетоха да реализират печалби, вместо да увеличават експозициите си на пика, което подпомогна възстановяването на EUR/USD. В същото време еврото все повече се превръща във валута за финансиране на carry търговии, което отразява нарастваща премия за политически риск.
Разходи за застраховане срещу фалит на Франция
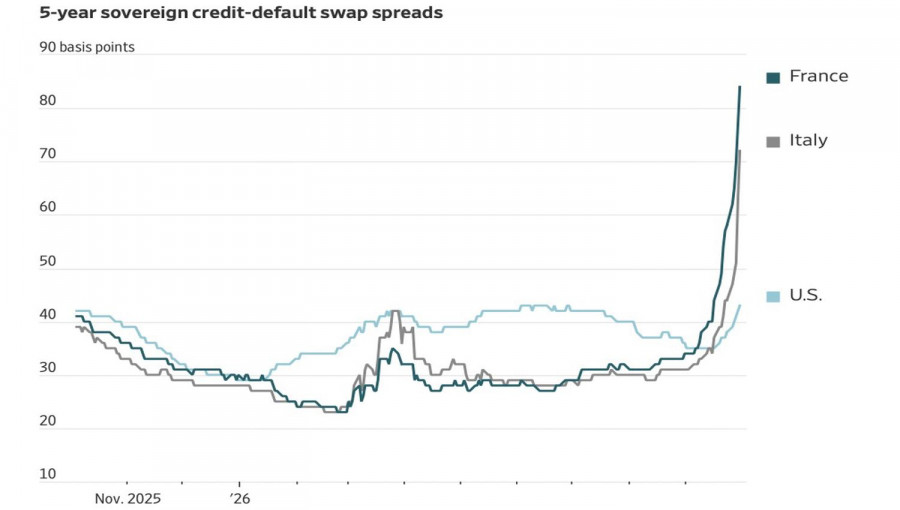
Ключов негатив за единната валута остава бюджетната криза във Франция. Доходността по 10-годишните френски облигации е близо до нивата от 2002 г., докато държавният дълг достигна 119% от БВП и се очаква да нарасне до 122%. Париж планира да заеме рекордните 340 млрд. евро през 2027 г. — перспектива, която вече предизвиква заразен ефект в доходността на облигациите на Гърция, Италия и Испания. Еврото скърца като лед под тежестта на френския бюджет, а дори и текущото поскъпване на EUR/USD не облекчава това бреме.
Турбуленциите на пазара на френски дълг също охлаждат очакванията за повишения на лихвите от ЕЦБ. Централната банка вероятно ще направи пауза през октомври и ще се ограничи до едно последно увеличение на лихвата по депозитното улеснение с 25 б.п. през декември, въпреки че инфлацията излезе по-висока от прогнозите. По-строгите финансови условия намаляват спешността от допълнителни стъпки.
Политическият фон добавя още един слой несигурност. Кандидатът за президент на Франция Марин Льо Пен призова ЕЦБ да се намеси, за да понижи разходите по финансиране и да освободи „десетки милиарди евро“ за инвестиции в отбрана и технологии. Съперникът ѝ Жан-Люк Меланшон отхвърли плана ѝ като угодничене пред спекулантите, което само би влошило дефицитите и дълга. Мандатът на ЕЦБ забранява пряко финансиране на правителствата, така че искането на Льо Пен най-вероятно ще бъде отхвърлено.
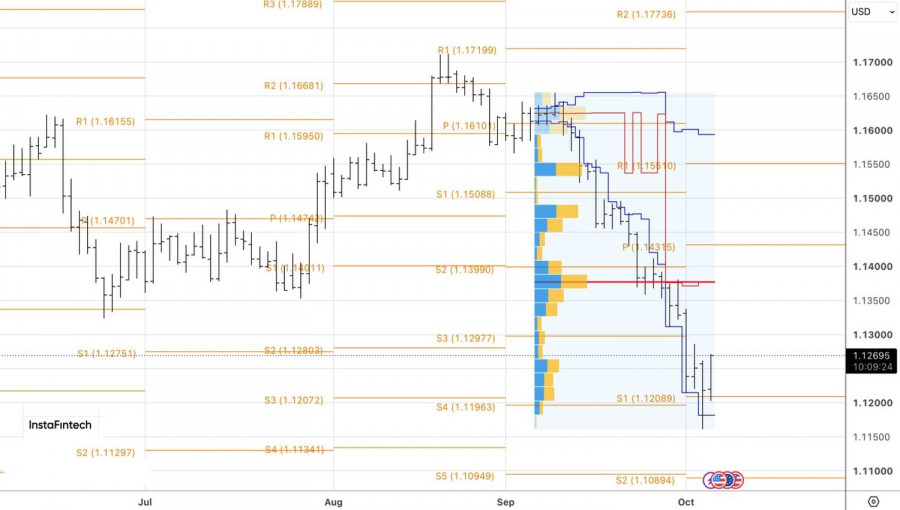
Дали тази кратка пауза е достатъчна, за да обърне тенденцията, или пазарът просто е поел дъх преди нов ръст на долара?
От техническа гледна точка дневната графика показва отскок в EUR/USD. Възстановявания от 1.1275, 1.13 или 1.134 биха били повод за продажба.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас