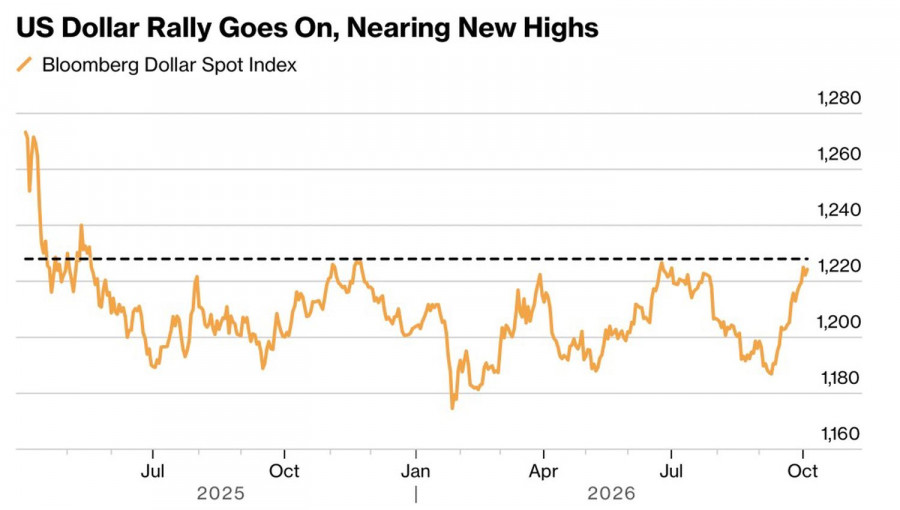
امریکی ڈالر ایک ایسی ٹرین کی طرح تیزی سے آگے بڑھ رہا تھا جس پر سوار ہونے سے لوگ ہچکچا رہے تھے — اور اب اس ٹرین کی رفتار میں اچانک اور شدید کمی (بریک) آ گئی ہے۔ یورو / یو ایس ڈی کی قدر اپنی مقامی نچلی سطحوں سے اوپر کی جانب مڑی ہے، اور سال کی بلند ترین سطح کی جانب ڈالر کی پیش قدمی کی رفتار عارضی طور پر ماند پڑ گئی ہے۔
امریکی ڈالر کے رجحانات
سرمایہ کار ڈالر کی طرف آتے ہیں کیونکہ جغرافیائی سیاسی غیر یقینی صورتحال کے درمیان امریکہ زیادہ پیداوار، ایک لچکدار معیشت اور محفوظ پناہ گاہ کی حیثیت فراہم کرتا ہے۔ فیوچر مارکیٹ دیگر بڑی معیشتوں کی نسبت زیادہ جارحانہ ایف ای ڈی راستے میں قیمتوں کا تعین کر رہی ہے، جس سے یہ بتانے میں مدد ملتی ہے کہ یورو / یو ایس ڈی نے دباؤ میں اتنا عرصہ کیوں گزارا۔
لیکن ریلی کی رفتار نے اپنے خلاف کام کیا۔ مارکیٹس نے ستمبر 2027 تک فیڈ میں اضافے کے 80 سے زیادہ بیس پوائنٹس کی قیمتیں رکھی تھیں، جس میں اس سال جلد ہی ایک اقدام بھی شامل ہے - ایک سطح جو حد سے زیادہ ثابت ہوئی۔ ان توقعات کی قیمت لگانا اصلاح کو متحرک کرتا ہے، اور گرین بیک مختصر طور پر ایک سپرنٹر سے مشابہت رکھتا تھا جس نے فاصلے کا غلط اندازہ لگایا تھا۔
ڈالر کے خطرے کے پریمیم میں تیزی سے اضافے نے قیاس آرائی پر مبنی پوزیشنوں کو مجبور کیا جو آگے بڑھنے پر شرط لگاتے ہیں۔ تاجروں نے چوٹی پر پوزیشنوں میں اضافہ کرنے کے بجائے منافع میں بند کرنے کو ترجیح دی، جس سے یورو / یو ایس ڈی کو اچھالنے میں مدد ملی۔ ایک ہی وقت میں، یورو کیری ٹریڈز کے لیے فنڈنگ کرنسی میں تبدیل ہو رہا ہے، جو سیاسی خطرے کے لیے بڑھتے ہوئے پریمیم کی عکاسی کرتا ہے۔
فرانسیسی ڈیفالٹ کے خلاف بیمہ کرنے کی قیمت
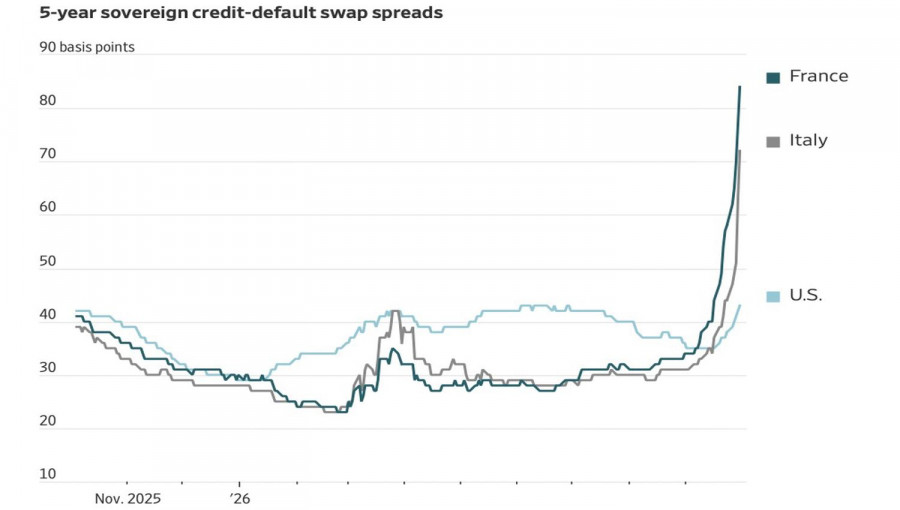 مشترکہ کرنسی (یورو) کے لیے ایک اہم منفی پہلو فرانس کا بجٹ بحران ہے۔ فرانسیسی 10 سالہ بانڈز پر منافع کی شرح () 2002 کی بلند ترین سطح کے قریب ہے، جبکہ سرکاری قرضہ جی ڈی پی (جی ڈی پی) کے 119 فیصد تک پہنچ چکا ہے اور اس کے 122 فیصد تک بڑھنے کا امکان ہے۔ پیرس کا منصوبہ ہے کہ 2027 میں ریکارڈ 340 بلین یورو قرض لیا جائے — ایک ایسا امکان جس کے اثرات یونان، اٹلی اور اسپین کے بانڈز پر منافع کی شرح میں بھی دیکھے جا رہے ہیں۔ فرانسیسی بجٹ کے بوجھ تلے یورو کی حالت کمزور پڑ رہی ہے، اور یہاں تک کہ یورو / یو ایس دی کی موجودہ بحالی بھی اس بوجھ کو ختم نہیں کر پا رہی۔
فرانس کی قرض کی منڈی میں پیدا ہونے والا ہیجان یورپی مرکزی بینک (ای سی بی) کے حوالے سے شرح سود میں اضافے کی توقعات کو بھی ٹھنڈا کر رہا ہے۔ امکان ہے کہ مرکزی بینک اکتوبر میں (شرح سود میں تبدیلی سے) وقفہ لے گا اور دسمبر میں ڈپازٹ ریٹ میں صرف ایک آخری بار 25 بیسس پوائنٹس (بی پی) کے اضافے تک خود کو محدود رکھے گا، حالانکہ مہنگائی کی شرح پیش گوئی سے زیادہ رہی ہے۔ مالیاتی حالات میں سختی مزید اقدامات کی فوری ضرورت کو کم کر دیتی ہے۔
سیاسی پس منظر غیر یقینی صورتحال میں ایک اور اضافہ کرتا ہے۔ فرانسیسی صدارتی امیدوار میرین لی پین نے ای سی بی پر زور دیا ہے کہ وہ قرض لینے کی لاگت کو کم کرنے اور دفاع و ٹیکنالوجی میں سرمایہ کاری کے لیے "اربوں یورو" کی رقم دستیاب کرانے کے لیے مداخلت کرے۔ ان کے حریف جین-لوک میلنچن نے ان کے منصوبے کو قیاس آرائی کرنے والوں کو خوش کرنے کی کوشش قرار دیتے ہوئے مسترد کر دیا اور کہا کہ اس سے خسارے اور قرضوں میں مزید اضافہ ہوگا۔ ای سی بی کا مینڈیٹ حکومت کی براہ راست مالی معاونت کی اجازت نہیں دیتا، لہذا لی پین کی درخواست مسترد کیے جانے کا امکان ہے۔
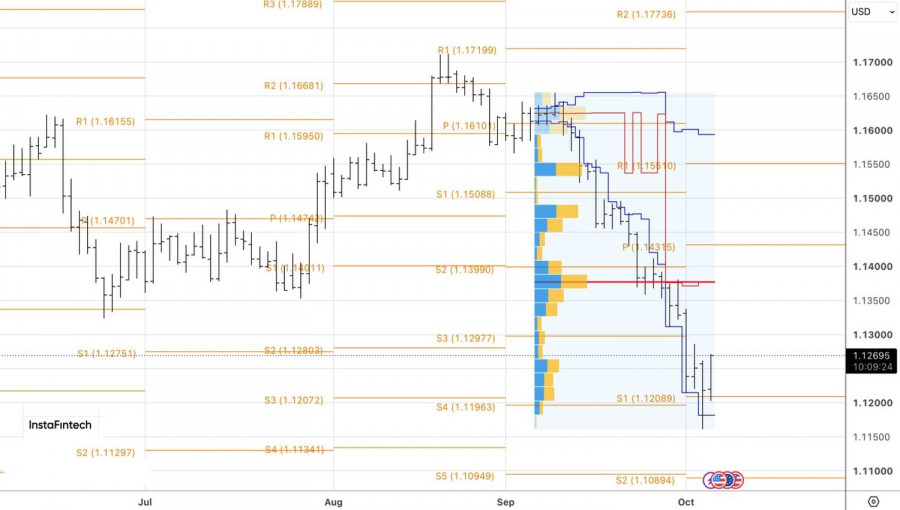 کیا یہ وقفہ رجحان کو پلٹنے کے لیے کافی ہے، یا مارکیٹ نے ڈالر کی مزید اونچی اڑان سے قبل محض ایک مختصر وقفہ لیا ہے؟
تکنیکی اعتبار سے، یومیہ چارٹ یورو / یو ایس ڈی میں ایک 'باؤنس' (عارضی بحالی) ظاہر کرتا ہے۔ 1.1275، 1.13 یا 1.134 کی سطحوں سے واپسی فروخت کا موقع ثابت ہو سکتی ہے۔
فوری رابطے


 ہم سے رابطہ کریں