Navzdory šoku z cel je inflace mírná, akcie rostou a nezaměstnanost je nízká. Někteří odborníci tvrdí, že je příliš brzy na to, aby se dalo ifnormovaně odpovědět.
Když se Donald Trump před šesti měsíci vrátil do Bílého domu, řada ekonomů očekávala zlom v růstu největší světové ekonomiky. Jeho slib na začátku druhého funkčního období zahrnoval radikální omezení migrace, zeštíhlení federální vlády a především nový celní režim, který mohl mít zásadní dopady na inflaci, růst i globální obchod. Přesto se ekonomika Spojených států zatím ukázala jako pozoruhodně odolná – ačkoliv Trump naplnil své hrozby a v některých oblastech šel ještě dál, než mnozí čekali.
Americký prezident během několika prvních měsíců zintenzivnil deportace, pozastavil federální zakázky a oznámil dramatické navýšení cel na zboží ze zahraničí. Navzdory těmto krokům ekonomická data zatím ukazují překvapivou stabilitu. Inflace zůstává mírná, trh práce je robustní, akciové trhy se vzpamatovaly a korporátní zisky jsou silné.
Ačkoli ekonomika v prvním čtvrtletí roku zaznamenala pokles HDP o 0,5 %, trhy to vyhodnotily jako důsledek jednorázového efektu předzásobení před zavedením cel. Podle projekce GDPNow atlantského Fedu by měl druhý kvartál přinést růst HDP ve výši 2,4 %. Thomas Simons, hlavní ekonom pro USA ve společnosti Jefferies, upozorňuje, že pesimismus spotřebitelů neodpovídá tvrdým datům. „Nevidíme strukturální šoky, které by odstartovaly recesi,“ říká Simons.

Inflační tlaky jsou podle dosavadních údajů pod kontrolou. Spotřebitelské ceny sice v červnu meziročně vzrostly na 2,7 %, ale zůstávají hluboko pod vrcholem z roku 2022, kdy inflace přesáhla 9 %. Dlouhodobý cíl Fedu – 2 % – zůstává relativně nablízku.
Trh práce zatím překvapivě dobře vzdoruje nejistotě. V první polovině roku vzniklo v USA téměř 800 000 nových pracovních míst. Míra nezaměstnanosti se drží na úrovni kolem 4,1 %, což Fed považuje za plnou zaměstnanost. Výsledky firem rovněž působí uklidňujícím dojmem – 80 % ze společností v indexu S&P 500 (SPX), které už reportovaly výsledky za druhé čtvrtletí, překonalo očekávání analytiků.
Trump tento vývoj využil k tlaku na Federální rezervní systém (Fed), aby přistoupil ke snížení úrokových sazeb. Ve čtvrtek dokonce neobvykle navštívil sídlo Fedu, čímž připomněl aktivní přístup George W. Bushe z počátku tisíciletí. I přesto zatím vedení centrální banky zůstává zdrženlivé – většina členů výboru zatím nevidí dostatek důvodů ke změně politiky. Ekonom Vincent Reinhart však upozorňuje, že dva Trumpem jmenovaní guvernéři – Christopher Waller a Michelle Bowmanová – podporují snížení sazeb a vnímají cla spíše jako jednorázový šok, nikoli strukturální problém.
Zlepšuje se také nálada spotřebitelů. Index Michiganské univerzity ukazuje, že důvěra veřejnosti dosáhla pětiměsíčního maxima, zatímco inflační očekávání klesla. Tyto faktory zvyšují odolnost ekonomiky vůči nejistotě, kterou nový obchodní režim vyvolal.
Navzdory optimistickým datům se začínají objevovat první známky napětí. Červnová čísla o inflaci ukazují mírný růst cen u některého dovezeného zboží, zejména v oblasti domácích spotřebičů, oblečení a elektroniky. Znepokojivý je také propad trhu s nemovitostmi – prodeje stávajících domů klesly na devítiměsíční minimum, částečně kvůli vysokým sazbám hypoték.
Trh práce se může ukázat méně stabilní, než napovídají agregovaná čísla – většina červnového růstu připadla na veřejný sektor, zatímco v soukromých firmách se nábor zpomalil. Zatím se neprojevily ani plné dopady deportací a omezení vládních zakázek, které mohou mít v dalších měsících větší efekt.
Ekonom Maurice Obstfeld z Peterson Institute varuje, že odolnost americké ekonomiky může být pouze dočasná. Podle něj je stále možné, že dopady cel a dalších restriktivních opatření teprve přijdou. Zároveň upozorňuje, že povrchní stabilita může maskovat hlubší problémy, zejména pokud by se změnily spotřebitelské zvyklosti nebo ochladla investiční aktivita.

Administrativa však trvá na svém. Peter Navarro, architekt Trumpovy obchodní strategie, tvrdí, že cla nezasahují americké spotřebitele, ale výrobce v zemích, které si nemohou dovolit přijít o americký trh. „Břemeno nesou oni,“ říká. Nedávná data ale ukazují, že dopad cel se alespoň částečně přenáší i na ceny v USA.
Trump a jeho tým také kritizují klasické ekonomické modely. Oren Cass z think-tanku American Compass poznamenává, že většina předpovědí vychází z předpokladu, že volný trh je vždy optimální, a proto každé omezení automaticky považují za hrozbu. „Možná inflace ještě přijde. Ale ekonomové se mýlili pět měsíců po sobě, tak proč bych jim měl věřit?“ shrnuje postoj prezidentova poradce Joea Lavorgny.
Pasangan mata uang EUR/USD secara tak terduga turun sekitar 60 pip pada hari Senin sebelum dimulainya sesi AS, namun pada hari Selasa pergerakan pasar kembali tenang dan dolar AS secara efektif telah menyelesaikan kenaikan tiga harinya. Perlu diingat bahwa pekan lalu sebenarnya tidak ada alasan kuat untuk kenaikan dolar. Rapat European Central Bank berlangsung sepenuhnya "hawkish", sesuai ekspektasi, dan seharusnya justru mendorong penguatan euro. Jika pasar telah lebih dulu menetapkan kenaikan suku bunga di zona euro (meskipun euro tidak menunjukkan kenaikan yang berarti sebelum rapat), maka kita seharusnya melihat reaksi serupa terhadap rapat Federal Reserve pekan ini. Saat ini, tidak ada yang meragukan bahwa Fed akan menaikkan suku bunga kebijakan, dan dolar telah naik tiga hari berturut-turut tanpa alasan lokal yang jelas. Perlu juga dicatat laporan inflasi AS, yang ditunggu pasar layaknya Nonfarm Payrolls, tetapi ternyata tidak menunjukkan percepatan maupun deviasi signifikan dari prakiraan. Dengan demikian, kenaikan dolar pada hari Jumat juga menimbulkan sejumlah pertanyaan. Singkatnya: sejak Kamis sampai Senin, pasar secara aktif menetapkan pengetatan kebijakan Fed ke depan. Pertanyaan yang tersisa adalah apa yang akan terjadi setelah rapat Fed, yang berlangsung malam ini.
Secara logis, dolar seharusnya melemah dalam hampir semua skenario. Jika pasar sudah lebih dulu mengantisipasi pengetatan Fed, maka dolar seharusnya turun karena para pelaku pasar akan melakukan profit-taking. Jika Fed tidak menaikkan suku bunga kebijakan (kemungkinan yang juga kami pertimbangkan), maka aksi beli dolar dalam beberapa hari terakhir menjadi tidak ada gunanya. Namun, apakah sekarang sudah saatnya mulai menjual dolar, dan adakah kemungkinan skenario ketiga?
Faktanya, ada. Kami memperkirakan pasar mungkin tengah mencari dalih baru untuk kembali membeli dolar, sehingga keputusan Fed itu sendiri bisa jadi tidak terlalu penting dan hanya berfungsi sebagai pemicu saja. Dalam kasus tersebut, dolar akan terus menguat, dan keesokan harinya hampir semua analis akan mengatakan bahwa pergerakan itu logis karena Fed memperketat kebijakan. Tidak ada yang akan mengingat kenaikan tiga hari sebelumnya. Sekali lagi kami tekankan bahwa penjelasan pasca-kejadian untuk setiap pergerakan pasar selalu mudah: yang diperlukan hanya memilih faktor-faktor yang tampak cocok. Tantangan sesungguhnya adalah memprediksi pergerakan tersebut sebelumnya.
Kami menilai bahwa di luar rapat Fed — yang memang berpotensi bernada hawkish — tidak ada faktor fundamental yang mendukung penguatan dolar lebih lanjut. Karena itu, kami memperkirakan mata uang AS akan kembali melemah setelah Fed mengumumkan keputusannya. EUR/USD telah melakukan koreksi sekitar 50% dari kenaikan terakhir yang terlihat pada grafik harian, dan awan Ichimoku pada timeframe tersebut sudah berhasil ditembus. Latar belakang fundamental tidak mendukung dolar, begitu pula faktor geopolitik. Dengan demikian, kami tetap menganggap penguatan dolar baru-baru ini, seperti sebelumnya, sebagai sebuah koreksi.
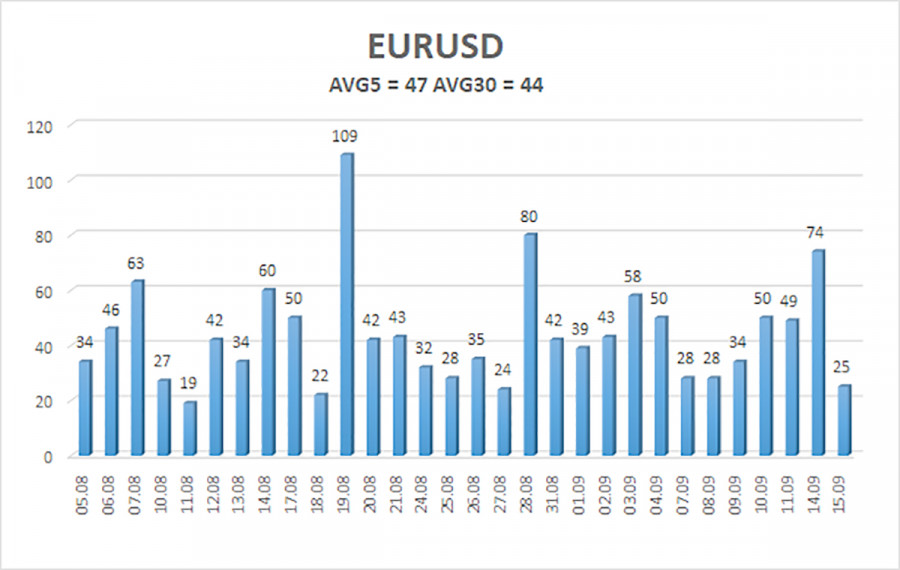
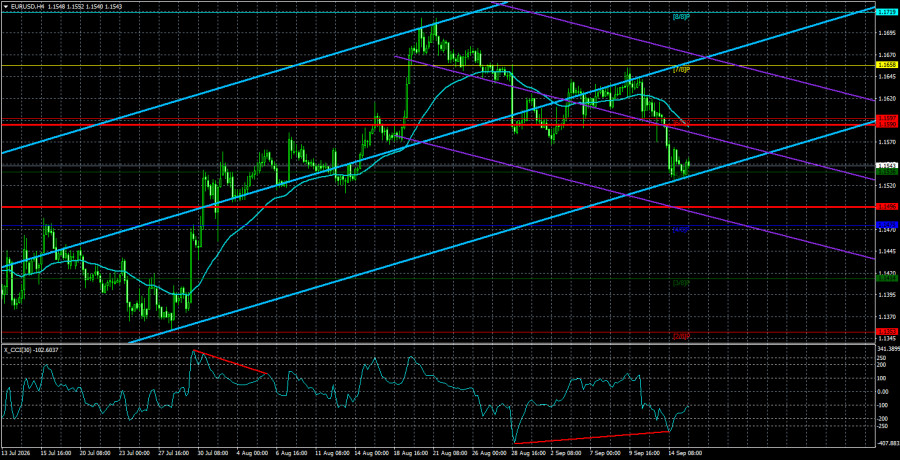
Rata-rata volatilitas pasangan mata uang EUR/USD selama 5 hari trading terakhir per 15 September adalah 47 pip dan diklasifikasikan sebagai "rendah." Kami memperkirakan pasangan ini akan bergerak di rentang 1,1496–1,1590 pada hari Rabu. Saluran regresi linear yang lebih tinggi mengarah ke atas, mengindikasikan tren naik. CCI telah memasuki area oversold untuk kedua kalinya, yang memberi sinyal kemungkinan berakhirnya koreksi turun. Sebuah divergensi bullish juga telah terbentuk.
S1 – 1,1536
S2 – 1,1475
S3 – 1,1414
R1 – 1,1597
R2 – 1,1658
R3 – 1,1719
Pasangan EUR/USD melanjutkan tren naik pada timeframe 4 jam, yang berpotensi menjadi awal dari fase baru tren naik global pada timeframe yang lebih tinggi. Latar belakang fundamental global untuk dolar tetap negatif, tetapi pada tahun 2026, faktor geopolitik dan kemudian sikap hawkish The Fed memberikan support kuat bagi mata uang AS. Namun, saat ini faktor-faktor tersebut tidak lagi menopang dolar. Dengan harga berada di bawah rata-rata pergerakan posisi jual dapat dipertimbangkan dalam konteks koreksi, dengan target di 1,1496 dan 1,1475. Di atas garis rata-rata pergerakan, posisi beli tetap relevan, dengan target di 1,1658 dan 1,1719.
Saluran regresi membantu menentukan tren saat ini. Jika keduanya menuju ke satu arah, berarti tren yang sedang berlangsung cukup kuat;
Garis rata-rata pergerakan (pengaturan 20,0, diperhalus) menentukan tren jangka pendek dan arah yang sebaiknya diikuti dalam trading saat ini;
Level Murray adalah level target untuk pergerakan dan koreksi;
Level volatilitas (garis merah) adalah kisaran harga yang diperkirakan akan menjadi saluran pergerakan pasangan ini dalam 24 jam ke depan berdasarkan indikator volatilitas saat ini;
Indikator CCI – ketika memasuki area oversold (di bawah -250) atau area overbought (di atas +250), mengindikasikan bahwa pembalikan tren ke arah yang berlawanan kemungkinan sudah mendekat.
TAUTAN CEPAT


 Hubungi kami