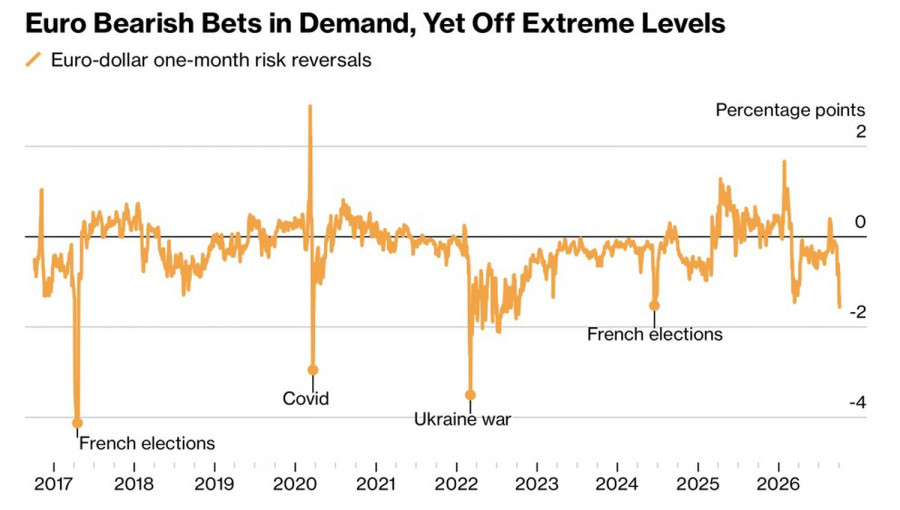
Опасенията от повторение на дълговата криза от 2011–2012 г. отново се завърнаха в Европа. Рисковите премии по облигациите на периферните страни нарастват, а пазарите преценяват коя държава този път може да се окаже най-слабото звено. Не само Франция привлича внимание; Испания също е сред страните под засилен мониторинг.
Испанският премиер Педро Санчес свика предсрочни избори за 29 ноември, след като парламентът отхвърли жилищен план, насочен към ограничаване на нарастващите социални протести. Доходността по 10-годишните испански облигации се промени слабо, но спредът спрямо по-стабилния германски държавен дълг се разшири до 65 базисни пункта. EUR/USD реагира със спад до най-ниското си ниво от май 2025 г.
Динамика на риска от обръщане на еврото
Ескалацията на политическите рискове едновременно в две държави от еврозоната остава негативен фактор за еврото. Според Credit Agricole новините от Испания имат ограничено въздействие върху валутата, но със сигурност не я подкрепят. ING допълва, че спадът отразява по-висока рискова премия на фона на финансовата нестабилност в региона и че понижението на EUR/USD може да продължи в посока 1.10. Инвеститорите си спомнят дълговата криза отпреди 15 години, тъй като високите дългови нива на Франция, Италия и Белгия могат да се превърнат в уязвимост, ако разходите по заемите се повишат.
Натискът върху EUR/USD също се засилва вследствие на укрепването на щатския долар. Фючърсният пазар вече включва в цените възможността за три повишения на лихвата по federal funds до юли в опит да бъде овладяна инфлацията.
Слабостта на еврото е видима не само спрямо щатския долар. Валутата поевтинява за трета поредна сесия спрямо швейцарския франк, отслабва спрямо паунда и достига най-ниските си нива спрямо йената от 2025 г. насам. Според JP Morgan пазарът все още не е напълно оценил потенциалното разширяване на спредовете по френските облигации и се очаква понижение на EUR/CHF.
Ситуацията обаче не е еднозначна. Commerzbank отбелязва, че германските облигации засега остават стабилни, което означава, че низходящият потенциал на еврото би трябвало да остане ограничен. Доходността по френските облигации се повишава, докато доходността по германските намалява, което допълнително затвърждава статута на германските държавни ценни книжа като актив-убежище.
Lazard смята, че ЕЦБ трябва да преустанови количественото затягане, като определя свиването на баланса като второстепенен инструмент. Главният икономист на ЕЦБ Philip Lane предупреди, че втора вълна на енергийния шок носи рискове както за инфлацията, така и за икономическия растеж.
Динамика на инфлацията в Европа
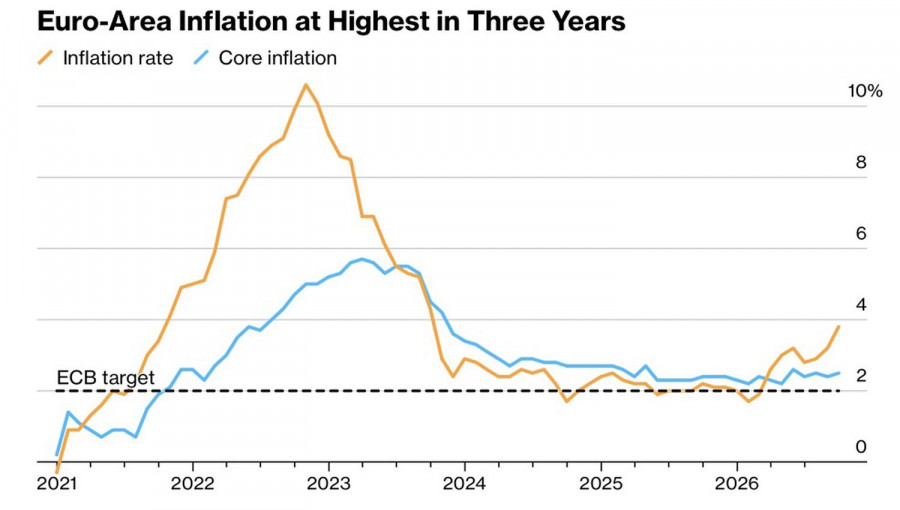
Междувременно инфлацията в еврозоната се ускори до 3.8% през септември – най-високото ѝ ниво за последните три години, в сравнение с 3.2% през август. Растящите цени на енергията могат да принудят ЕЦБ да възобнови повишаването на депозитната лихва, вместо да запази паузата. При нормални пазарни условия това би било положителен фактор за EUR/USD. В настоящата среда обаче подобни очаквания могат да изтласкат доходността по облигациите нагоре и да увеличат нестабилността на дълговия пазар.
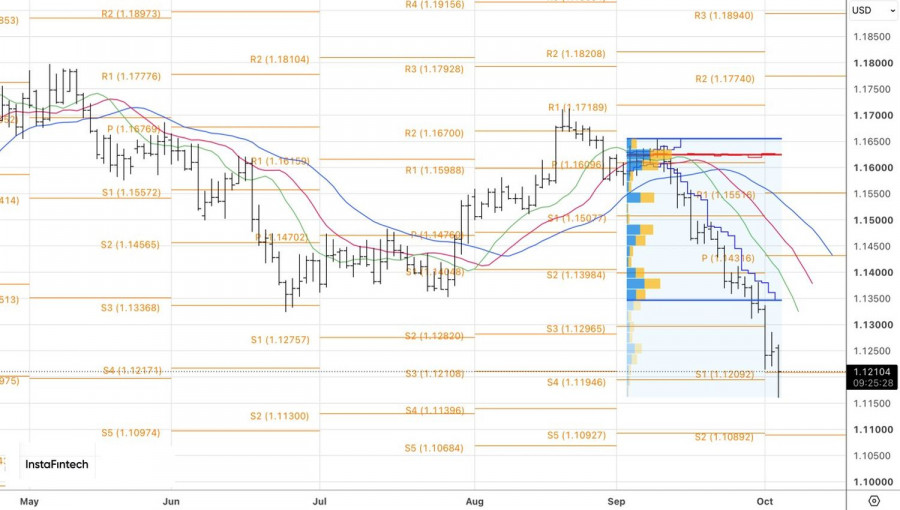
Ще издържи ли единната валута на комбинирания натиск от политическите рискове и нарастващата инфлация?
Технически на дневната графика на EUR/USD се формира inside bar, което позволява увеличаване на късите позиции. Целевите нива са 1.110 и 1.087.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас