Le rapport sur le commerce international d’août a été très positif : les exportations ont augmenté de 2,5 % d’un mois sur l’autre après un repli temporaire en juillet, tandis que les importations ont reculé de 2,0 %, leur première baisse en sept mois. La croissance des exportations a été généralisée : huit des onze groupes de produits ont progressé, les expéditions d’énergie ayant augmenté de 4,7 % grâce à des livraisons plus élevées de pétrole brut, de diesel et de combustible nucléaire. Les exportations de biens de consommation ont bondi de 6,6 %, la catégorie « autres biens et matériaux » a grimpé de 43,3 % et les machines industrielles et pièces ont progressé de 10,1 %.
L’excédent commercial avec les États‑Unis s’est creusé pour atteindre 11,2 milliards de dollars, contre 6,1 milliards le mois précédent, tandis que les exportations vers les autres pays ont chuté de 8,5 % après un record en juillet. Cela souligne la dépendance persistante du Canada à l’égard du marché américain et le succès limité, jusqu’ici, des efforts de diversification de ses échanges commerciaux.
Les indicateurs d’activité des entreprises au début du mois d’octobre décrivent une économie qui ralentit mais reste en expansion. L’indice S&P Global Canada Composite PMI est passé de 47,8 en août à 48,7 en septembre, mais est resté sous le seuil neutre de 50 pour le quatrième mois consécutif, signalant une contraction persistante de l’activité globale du secteur privé.
L’indice Ivey PMI a plongé à 58,2 après 64,3 en août, bien en deçà du consensus de 65,2. Même si l’indice Ivey demeure au‑dessus de 50 (ce qui signale une expansion), ce net ralentissement fait ressortir un essoufflement de la dynamique des entreprises.
Aucun consensus ne se dégage quant à la prochaine décision de la Banque du Canada. RBC maintient le scénario d’un statu quo sur les taux à court terme, suivi d’un cycle progressif de resserrement à partir du début de 2027. Desjardins — qui anticipait auparavant une première hausse en janvier 2027 — reconnaît désormais l’existence de risques pouvant avancer cette échéance, mais souligne que cela dépend largement de l’évolution des prix du pétrole.
Le différend commercial entre les États‑Unis et le Canada continue de s’aggraver, et les perspectives de reprise des discussions restent incertaines. Donald Trump a déclaré qu’un accord était possible, mais que l’administration n’était pas pressée, tandis que la partie canadienne affirme être ouverte au dialogue sans pour autant prendre l’initiative.
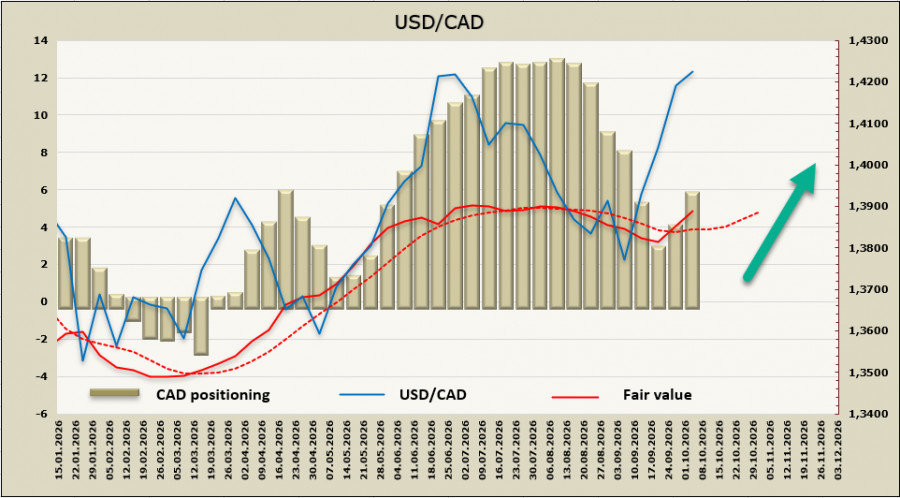
Les positions nettes vendeuses sur le CAD ont augmenté à 5,61 milliards de dollars sur la semaine de référence, et le prix théorique implicite poursuit sa progression.
La première tentative de maintien au-dessus du plus haut de juin à 1,4246 a échoué, mais tous les signes indiquent que les haussiers vont tenter à nouveau de franchir cette résistance, après quoi le prochain objectif se déplacerait vers la zone 1,4390–1,4410. Il y a désormais moins de raisons de s’attendre à un retournement baissier.
QUICK LINKS


 Contactez-nous