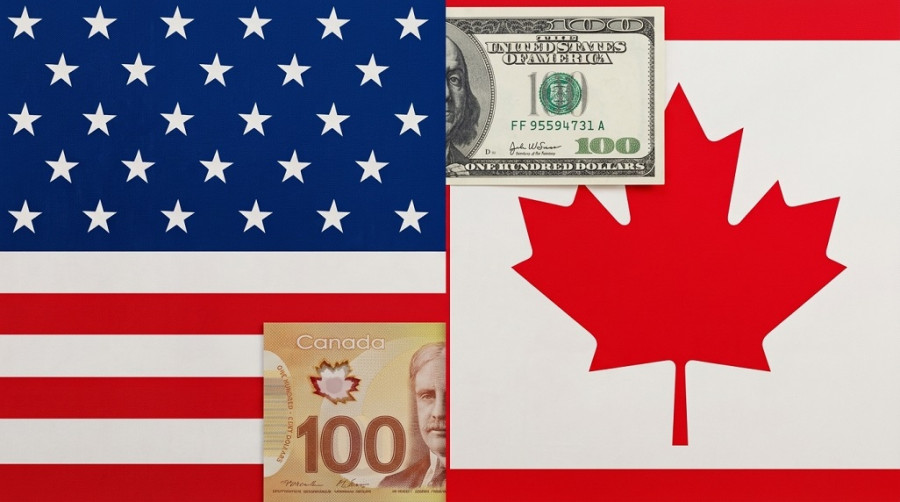
USD/CAD продължава възходящия си тренд за трета поредна седмица: ако в началото на септември loonie се търгуваше близо до основата на зоната 1.38, купувачите вече тестваха съпротивата около 1.4050 — приблизително горната граница на Bollinger-Band на H4 времевия интервал.
Основният двигател зад поскъпването на USD/CAD е разминаването в паричната политика между Bank of Canada и Federal Reserve. На септемврийското си заседание Bank of Canada отново остави основната лихва на 2,25%, докато Fed повиши диапазона на федералните фондове до 3,75%–4,00%. Получената лихвена разлика вече е около 150–175 базисни пункта в полза на щатския долар. Освен това, обновената медианна прогноза на Fed този месец предполага ниво на основната лихва към края на годината около 4,1%. Голямото мнозинство от членовете на FOMC очакват поне още едно повишение от 25 б.п. на някоя от оставащите срещи тази година (вероятно през декември).
Един от ключовите фактори, които тежат върху „loonie“, е инфлационната картина. Първоначално CPI данните от 14 септември изглеждат „корави“: общата инфлация (headline CPI) през август се задържа на юлското равнище от 3,0% на годишна база, тоест близо до горната граница на толеранса на BoC. Структурата на самите данни обаче е значително по-малко „ястребова“. Инфлацията при бензина се понижи до 22,8% г./г. (от 25,7%), инфлацията при храните спадна от 3,1% до 2,8%, а компонентът „транспорт“ се понижи до 7,5% (от 7,8%). Инфлацията при облеклото и обувките рязко се забави от 2,4% до 1,2%. Важно е, че общият CPI през август беше отрицателен на месечна база (?0,1% при прогноза 0,0%).
Затова заглавното „3,0%“ в канадския CPI е донякъде подвеждащо. По-високата обща инфлация се обяснява основно с енергийния компонент, докато не се наблюдава широкообхватно и устойчиво ускоряване на ценовия натиск. Основните (core) измерители остават значително по-близо до целта и доста под общия CPI: CPI-median е 2,0%, CPI-trim – 1,9%, а CPI-common се понижи до 2,6% (от 2,7%). Инфлационният импулс продължава да е концентриран в енергията и някои услуги, вместо да се разпространява равномерно в цялата икономика.
Този характер на инфлацията е в съзвучие с предпазливата позиция на Bank of Canada. На септемврийското заседание BoC остави основната лихва на 2,25%, като отбеляза, че икономиката изглежда функционира с известен излишък от предлагане, а пазарът на труда показва признаци на отслабване. Управителният съвет също така призна нарастващите инфлационни рискове и предупреди, че ако повишените цени на енергията се прехвърлят по-широко, може да стане необходимо допълнително затягане.
Накратко, повишаване на лихвата от BoC остава възможно, но засега не е базов сценарий. В същото време разширяващата се разлика в паричната политика и продължаващата несигурност около цените на петрола продължават да благоприятстват поскъпването на USD/CAD.
На този фон контрастът с позицията на Fed става още по-ясно изразен. Американската централна банка не само повиши лихвите, но на практика сигнализира за още едно увеличение преди края на годината. Представители на Fed отбелязаха устойчива вътрешна потребност, силен ръст на продуктивността и трайно повишена инфлация.
Така лихвеният диференциал работи в полза на щатския долар. Докато Bank of Canada трябва да отчита слаба икономика и излишък от предлагане, Fed има пространство за допълнително затягане. За USD/CAD този фактор остава основният двигател на възходящия тренд.
Пазарът на петрол също работи срещу „loonie“ във вторник. Цените на суровия петрол спадат на фона на информации за потенциално възстановяване на доставките през Ормузкия проток и перспективи за подновена дипломация между САЩ и Иран. Това е негативно за „loonie“, тъй като по-ниските цени на петрола обичайно отслабват подкрепата за обвързания със суровини канадски долар.
Това означава, че купувачите на USD/CAD получават подкрепа от две посоки: първо, устойчивата разлика в паричната политика между Fed и BoC в полза на долара; и второ, отслабването на аргумента за инфлация, подхранвана от петрола, който помагаше на „loonie“.
Освен това, продължаваща деескалация в Близкия изток вероятно ще увеличи натиска върху „loonie“, тъй като по-ниските цени на петрола ще премахнат един от ключовите източници на подкрепа за Канада. По-евтиният петрол би облекчил инфлационния натиск в Канада и би намалил вероятността от допълнително затягане от страна на BoC. При такива условия раздалечаването на позициите на Fed и BoC в паричната политика се превръща в основен двигател на поскъпването на USD/CAD.
Технически, валутната двойка е при горната линия на Bollinger-Band на H4 и D1 графиките и се намира над линиите на Ichimoku. На седмичната графика двойката е между средната и горната линия на Bollinger-Band. Убедителен пробив над 1,4050 (горната Bollinger-Band на H4) би отворил път към следващата бариера около 1,4110 (месечния Kijun-sen). С оглед на преобладаващия фундаментален фон е разумно да се обмислят дълги позиции при низходящи корекции („pullbacks“) в USD/CAD.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас