2007 年的既視感:當年,在少有人預料到的風暴來臨前,美國公債殖利率也大幅飆升。如今,10 年期美國公債殖利率又回到那個水準附近。雖然這樣的相似令人不安,但這一波拋售的原因,比起房貸衍生性商品,顯得樸實得多:能源、債務與通膨。在這樣的背景下,EUR/USD 已跌至一個月低點。
週二,全球基準殖利率再度上升 5 個基點,來到 5.04%——高於 2023 年高點,並接近 2007 年的峰值。最新一波上行,源於中東供給風險升高之際,油價持續攀升。
聯準會政策與市場預期
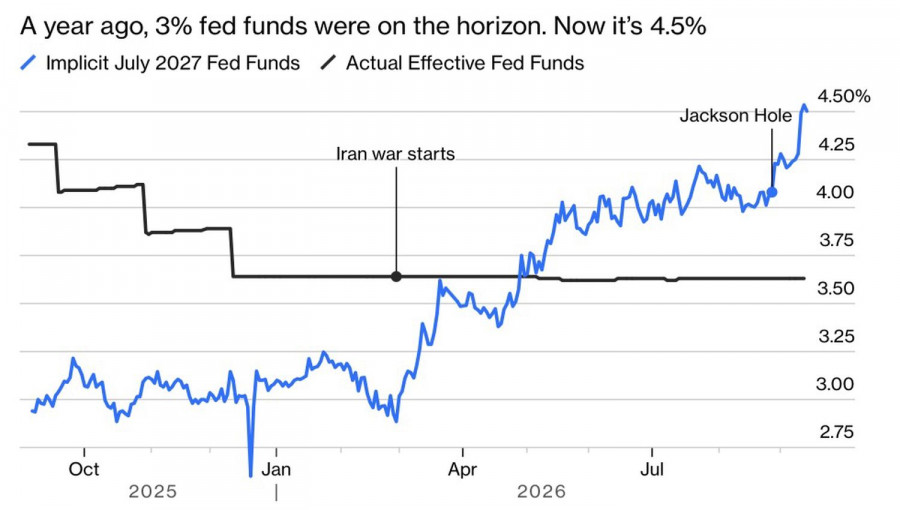
債券拋售正在推高利率,領先於聯準會將於週三作出的決策:投資人目前首次自 2023 年 7 月以來,開始預期新一輪緊縮循環的啟動。若聯準會本次不升息,或者主席 Kevin Warsh 釋出比期貨市場預期更不強硬的路徑訊號,持有美國公債的投資人可能會要求更高的殖利率,作為對通膨風險的補償。
聯準會本週要在不升息的情況下,仍維持外界對其抗通膨決心的信心,將會非常困難。市場不僅容易受到意外「按兵不動」的衝擊,也同樣脆弱於所謂的「鴿派式升息」——也就是在記者會上採取微妙偏軟的語調。邏輯很直接:單次 25 個基點的升息幾乎不會實質撼動經濟,而在貨幣政策效果具有長期時滯的情況下,聯準會通常會持續升息,直到達成一個可觀的累積幅度——例如 75 個基點或以上——才會停下。
美元與美國公債殖利率的相關性
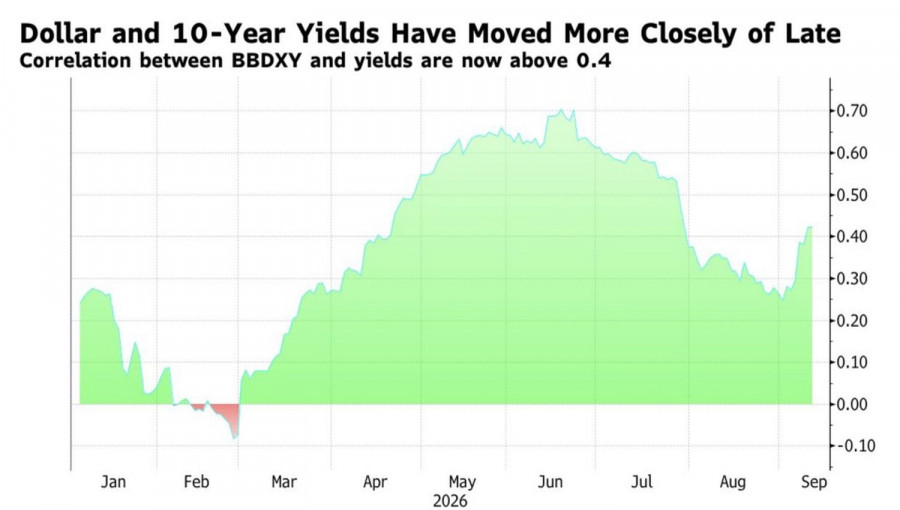
同時,美國美元與10年期公債殖利率之間的30天相關係數在9月走高並收於0.40以上,創兩個多月來新高。Wells Fargo 指出,與 AI 相關的支出是推動美元走強以及帶動公債殖利率上升的部分原因之一。外國投資人為了買進股票而把本國貨幣換成美元,而科技巨頭則透過發行債券為 AI 資本支出籌資——這兩項因素都在推升公債殖利率。
同時,交易員對於未來利率走向與各國央行的看法日益分歧。衍生性商品的定價顯示,未來12個月市場大致預期歐洲央行還會再升息約四次,而英國央行則約五次,原因在於與能源相關的通膨疑慮再度浮現。
油價使情勢更為鮮明。原油走升加劇緊迫感。Brent 原油連續第二個交易日上漲,價格在每桶107美元以上交易,盤中一度逼近110美元——這一高點自5月以來未曾出現。沙烏地阿拉伯的 East–West 管線——這條原本可繞過霍爾木茲海峽的替代運輸路線——在近期遭受攻擊後持續關閉,Aramco 也尚未給出重新啟用的時間表。利雅德正透過提高海運出貨量來進行補償。
EUR/USD 技術面觀點
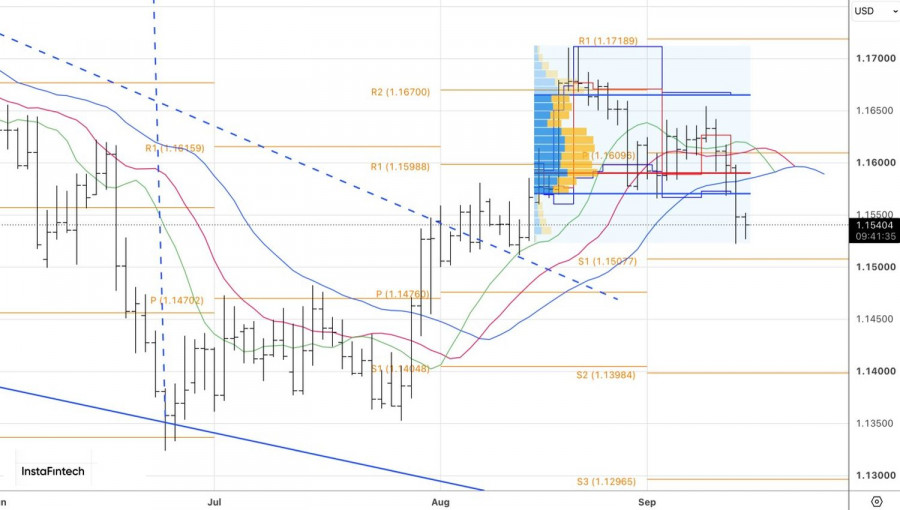
從技術角度來看,EUR/USD 在日線圖上正接近完成 1?2?3 下跌形態。向 1.15 與 1.147 的樞紐位做空仍具參考價值。從 1.164 建立的空頭部位,仍有理由續抱。


 联系我们