Digitální platební gigant těží z úspěchu Venma a debetních karet. Výhled ziskovosti se zlepšuje, i když akcie krátkodobě oslabily.
Společnost PayPal Holdings Inc. vykázala za druhé čtvrtletí roku 2025 výsledky, které přinesly smíšené reakce na trhu, ale celkově signalizují stabilizaci a možný obrat v dlouhodobém růstu. Firma překonala očekávání analytiků v oblasti tržeb i ziskovosti, a zároveň zvýšila svůj celoroční výhled, což naznačuje, že její strategické iniciativy – zejména v oblasti Venmo a debetních karet – začínají přinášet výsledky.
Za druhé čtvrtletí PayPal oznámil tržby ve výši 8,29 miliardy dolarů, což představuje meziroční nárůst o 5 % a překonání tržního konsensu ve výši 8,08 miliardy USD. Upravený zisk na akcii činil 1,40 dolaru, tedy o 18 % více než ve stejném období loňského roku a nad očekáváním 1,30 USD. Přesto akcie společnosti krátce po oznámení výsledků klesly v předobchodní fázi o více než 2 %, což naznačuje, že část investorů zůstává opatrná.
PayPal Holdings, Inc. (PYPL)
Hvězdou čtvrtletí bylo bezpochyby Venmo, populární peer-to-peer platforma zaměřená zejména na mladší generaci uživatelů. PayPal oznámil, že tržby Venma vzrostly meziročně o více než 20 %, což je nejvyšší tempo růstu od roku 2023. Tento výsledek rozptýlil některé obavy, zda je Venmo skutečně schopné generovat zisk – otázka, která již delší dobu visí nad PayPalem jako potenciální slabé místo.
Kromě toho společnost uvedla, že objem plateb přes službu Pay with Venmo – která umožňuje používat Venmo jako standardní platební metodu v e-shopech – meziročně vzrostl o více než 45 %. Zároveň zaznamenala více než 40% nárůst měsíčně aktivních uživatelů debetních karet Venmo, což potvrzuje, že platforma si nachází nové uživatele i mimo klasické převody mezi přáteli.
PayPal se navíc snaží oslovit mladší demografii marketingově atraktivními produkty – například debetními kartami Venmo s logy vysokých škol z americké sportovní konference Big 12. Tato iniciativa má posílit loajalitu mladých uživatelů a přivést je k dalším službám společnosti.
Na základě výsledků druhého čtvrtletí PayPal zlepšil výhled transakční marže, která měří schopnost firmy zpracovávat platby s přidanou hodnotou. Nově očekává mezi 15,35 až 15,5 miliardy dolarů, zatímco původní prognóza byla 15,2 až 15,4 miliardy USD. Společnost rovněž upravila celoroční odhad upraveného zisku na akcii na 5,15 až 5,30 USD, přičemž předchozí rozpětí činilo 4,95 až 5,10 USD.
Generální ředitel Alex Chriss ve svém prohlášení vyzdvihl silnou výkonnost napříč hlavními segmenty firmy – od značkových služeb PayPal přes Venmo až po tzv. PSP (neznačkové platební služby). Chriss zdůraznil, že výsledky čtvrtletí odrážejí pozitivní dopad strategických rozhodnutí a pokračující důraz na inovace a zákaznický komfort.
Společnost ve čtvrtletí zaznamenala nárůst počtu aktivních účtů o 2 % na 438 milionů, což svědčí o stále sílící základně zákazníků. Mírně však klesla frekvence transakcí na jednoho uživatele – o 4 % při zahrnutí všech typů podnikání. Pokud se ale vyloučí PSP segment, který bývá méně výnosný, frekvence plateb na účet naopak vzrostla o 4 %.

Tyto rozdíly ukazují, že značka PayPal a její přidružené služby – jako právě Venmo – jsou schopné nejen udržet, ale i zvýšit aktivitu uživatelů, pokud se zaměří na prémiovější kanály.
I přes krátkodobý pokles akcií PayPalu zůstává dlouhodobý výhled relativně optimistický. Společnost zvyšuje své finanční cíle, daří se jí rozšiřovat své produkty do dalších segmentů trhu a zlepšuje monetizaci populárních platforem jako je Venmo. Vše nasvědčuje tomu, že transformace PayPalu směrem k vyšší efektivitě a diverzifikaci produktového portfolia pokračuje správným směrem.
Zda tento pozitivní trend vydrží i v dalších čtvrtletích, bude záviset mimo jiné na schopnosti společnosti čelit konkurenci v oblasti mobilních plateb – především ze strany Apple Pay, který získává stále větší podíl na americkém trhu. Prozatím ale PayPal ukazuje, že je schopen růst i v náročném prostředí a adaptovat se na měnící se chování uživatelů.
美元正邁向過去六個月來表現最強勁的兩週漲勢。儘管 EUR/USD 試圖尋找底部,但該貨幣對的中期前景仍然偏空。Fed 轉向鷹派、美國經濟走強、人工智慧熱潮題材重返股市,以及全球緊張局勢持續,這些因素都在支撐美元走強。
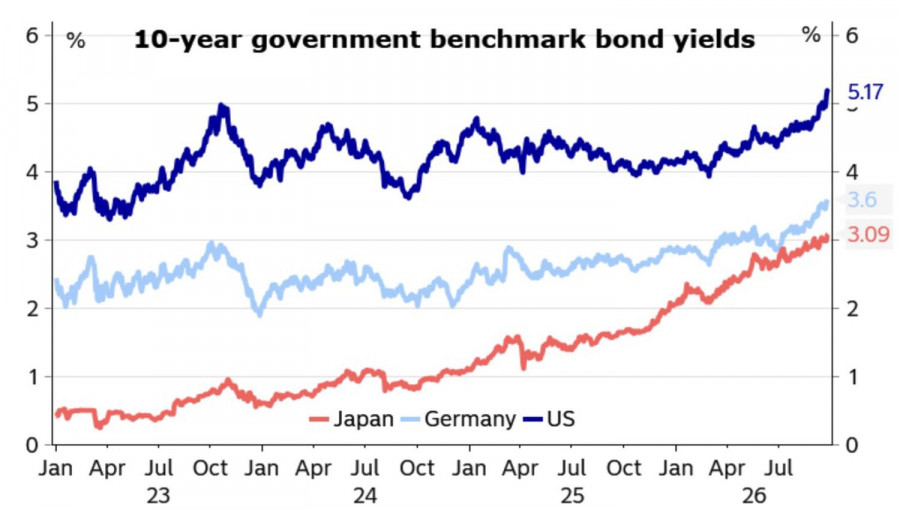
各國經濟對中東石油危機的韌性已不再令人意外,強勁的歐洲與美國企業活動數據便是明證。與此同時,美國公債殖利率上升的速度快於其他國家,這意味著美國經濟成長較快,同時 Fed 的貨幣政策緊縮步伐也更為激進。
公債殖利率走勢
如果以往全球債券市場殖利率常常與油價同步上升,如今即便在美國與伊朗表達重啟外交談判意向後,Brent 原油價格出現回落並趨於穩定,美國公債殖利率的漲勢依然未歇。認為主因在於美國經濟韌性及聯準會(Fed)轉向鷹派的人,預期美元將進一步走強;而認為真正問題出在華盛頓財政困境的人,則建議開始拋售美元。
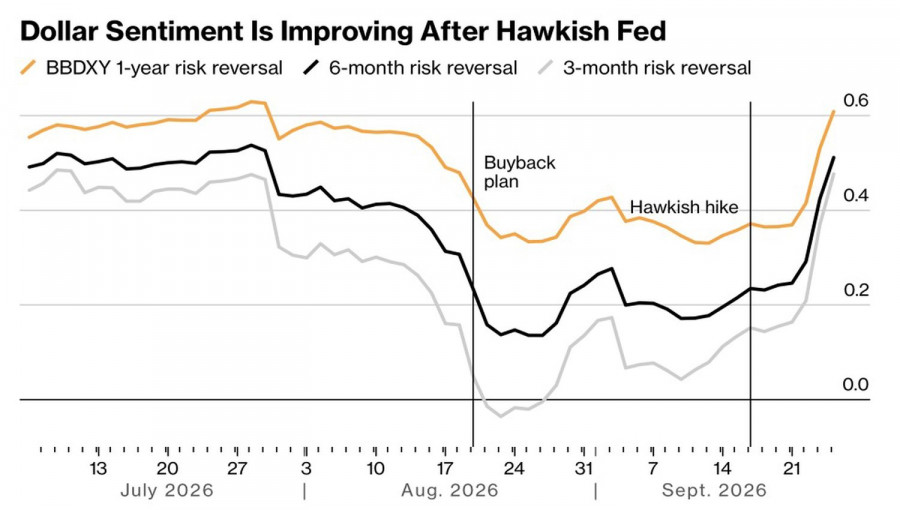
各種期限結構上升溢價的風險,支撐了美元指數漲勢延續的可能性。這顯示投資人願意付出更多成本來防範美元走強,而不是為美元大幅貶值進行避險。
美元反轉風險的變化趨勢
歐元目前處境頗為艱難。一方面,歐元區經濟表現令人鼓舞,使得歐洲央行有空間收緊貨幣政策。另一方面,法國政府可能因預算問題被迫辭職的風險依然存在,再加上在 Donald Trump 禁止美國柴油出口的背景下,歐洲再度遭遇能源危機的風險也揮之不去。
接下來會如何發展?截至 10 月 2 日當週的經濟日曆排滿了重要事件。考慮到市場此前對商業活動數據的強烈反應,可以說投資人對宏觀經濟數據的興趣再度升溫。其中,美國就業數據與歐洲通膨報告格外受到關注。
Fed 擁有雙重使命,因此如果美國勞動力市場惡化,可能會阻礙其持續推進貨幣緊縮週期的努力,這將削弱美元。相反地,如果失業情況保持穩定,USD Index 可能會持續上漲。歐洲則扮演配角角色。形式上,消費者物價加速上升是買入 EUR/USD、押注 ECB 升息的理由;但在實務上,歐元可能會在傳聞出來時被買入,而在事實落地時被拋售。
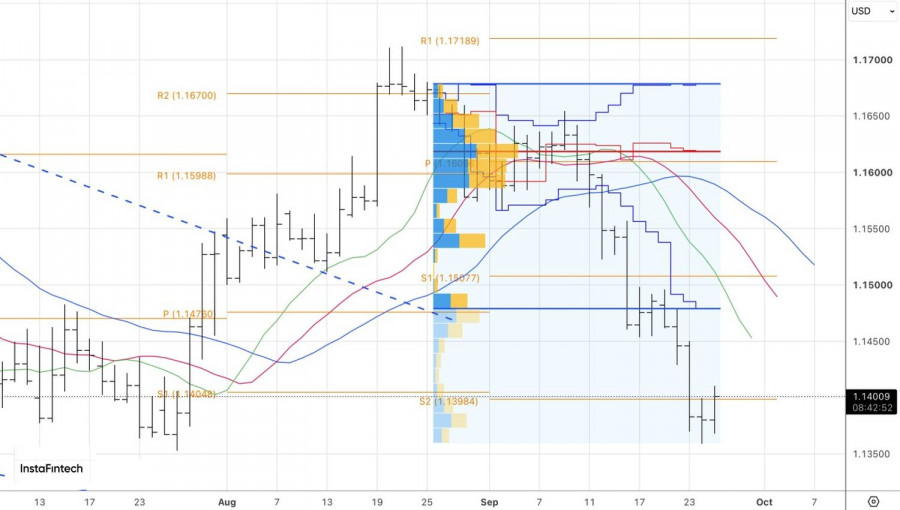
從技術面來看,EUR/USD 日線圖顯示在 1.14 阻力位展開一場拉鋸戰。如果該水準仍掌握在多頭手中,將提供進行短線做多的理由;反之,若該水準再度落入空頭掌控,則可視為自阻力位回落、逢高賣出歐元的交易訊號。


 联系我们