Digitální platební gigant těží z úspěchu Venma a debetních karet. Výhled ziskovosti se zlepšuje, i když akcie krátkodobě oslabily.
Společnost PayPal Holdings Inc. vykázala za druhé čtvrtletí roku 2025 výsledky, které přinesly smíšené reakce na trhu, ale celkově signalizují stabilizaci a možný obrat v dlouhodobém růstu. Firma překonala očekávání analytiků v oblasti tržeb i ziskovosti, a zároveň zvýšila svůj celoroční výhled, což naznačuje, že její strategické iniciativy – zejména v oblasti Venmo a debetních karet – začínají přinášet výsledky.
Za druhé čtvrtletí PayPal oznámil tržby ve výši 8,29 miliardy dolarů, což představuje meziroční nárůst o 5 % a překonání tržního konsensu ve výši 8,08 miliardy USD. Upravený zisk na akcii činil 1,40 dolaru, tedy o 18 % více než ve stejném období loňského roku a nad očekáváním 1,30 USD. Přesto akcie společnosti krátce po oznámení výsledků klesly v předobchodní fázi o více než 2 %, což naznačuje, že část investorů zůstává opatrná.
PayPal Holdings, Inc. (PYPL)
Hvězdou čtvrtletí bylo bezpochyby Venmo, populární peer-to-peer platforma zaměřená zejména na mladší generaci uživatelů. PayPal oznámil, že tržby Venma vzrostly meziročně o více než 20 %, což je nejvyšší tempo růstu od roku 2023. Tento výsledek rozptýlil některé obavy, zda je Venmo skutečně schopné generovat zisk – otázka, která již delší dobu visí nad PayPalem jako potenciální slabé místo.
Kromě toho společnost uvedla, že objem plateb přes službu Pay with Venmo – která umožňuje používat Venmo jako standardní platební metodu v e-shopech – meziročně vzrostl o více než 45 %. Zároveň zaznamenala více než 40% nárůst měsíčně aktivních uživatelů debetních karet Venmo, což potvrzuje, že platforma si nachází nové uživatele i mimo klasické převody mezi přáteli.
PayPal se navíc snaží oslovit mladší demografii marketingově atraktivními produkty – například debetními kartami Venmo s logy vysokých škol z americké sportovní konference Big 12. Tato iniciativa má posílit loajalitu mladých uživatelů a přivést je k dalším službám společnosti.
Na základě výsledků druhého čtvrtletí PayPal zlepšil výhled transakční marže, která měří schopnost firmy zpracovávat platby s přidanou hodnotou. Nově očekává mezi 15,35 až 15,5 miliardy dolarů, zatímco původní prognóza byla 15,2 až 15,4 miliardy USD. Společnost rovněž upravila celoroční odhad upraveného zisku na akcii na 5,15 až 5,30 USD, přičemž předchozí rozpětí činilo 4,95 až 5,10 USD.
Generální ředitel Alex Chriss ve svém prohlášení vyzdvihl silnou výkonnost napříč hlavními segmenty firmy – od značkových služeb PayPal přes Venmo až po tzv. PSP (neznačkové platební služby). Chriss zdůraznil, že výsledky čtvrtletí odrážejí pozitivní dopad strategických rozhodnutí a pokračující důraz na inovace a zákaznický komfort.
Společnost ve čtvrtletí zaznamenala nárůst počtu aktivních účtů o 2 % na 438 milionů, což svědčí o stále sílící základně zákazníků. Mírně však klesla frekvence transakcí na jednoho uživatele – o 4 % při zahrnutí všech typů podnikání. Pokud se ale vyloučí PSP segment, který bývá méně výnosný, frekvence plateb na účet naopak vzrostla o 4 %.

Tyto rozdíly ukazují, že značka PayPal a její přidružené služby – jako právě Venmo – jsou schopné nejen udržet, ale i zvýšit aktivitu uživatelů, pokud se zaměří na prémiovější kanály.
I přes krátkodobý pokles akcií PayPalu zůstává dlouhodobý výhled relativně optimistický. Společnost zvyšuje své finanční cíle, daří se jí rozšiřovat své produkty do dalších segmentů trhu a zlepšuje monetizaci populárních platforem jako je Venmo. Vše nasvědčuje tomu, že transformace PayPalu směrem k vyšší efektivitě a diverzifikaci produktového portfolia pokračuje správným směrem.
Zda tento pozitivní trend vydrží i v dalších čtvrtletích, bude záviset mimo jiné na schopnosti společnosti čelit konkurenci v oblasti mobilních plateb – především ze strany Apple Pay, který získává stále větší podíl na americkém trhu. Prozatím ale PayPal ukazuje, že je schopen růst i v náročném prostředí a adaptovat se na měnící se chování uživatelů.
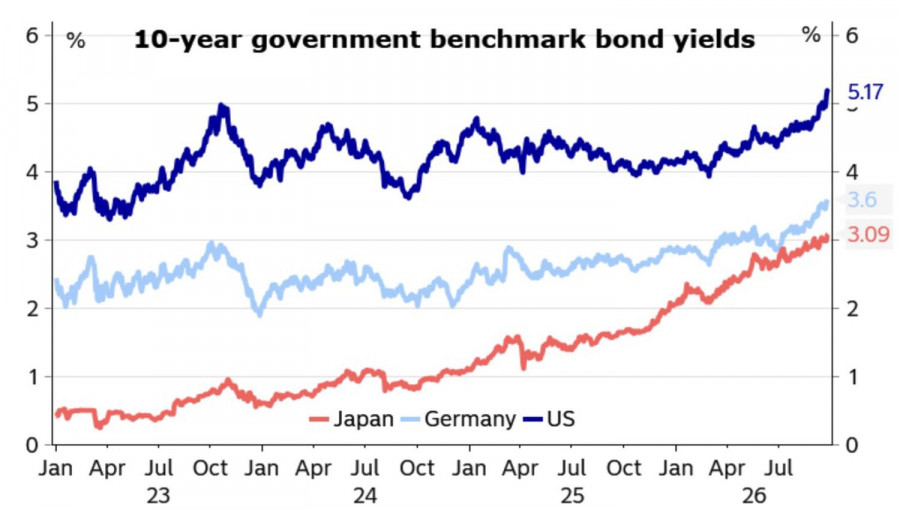
امریکی ڈالر گزشتہ چھ ماہ کے دوران اپنی بہترین دو ہفتوں کی کارکردگی کی جانب بڑھ رہا ہے، اور یورو / یو ایس ڈی کی جانب سے نچلی سطح تلاش کرنے کی کوششوں کے باوجود، اس جوڑے کا درمیانی مدت کا آؤٹ لک بدستور بئیرش ہے۔ ایف ای ڈی کا ہاکش رخ اختیار کرنا، امریکی معیشت کی مضبوطی، ایکویٹی مارکیٹوں میں مصنوعی ذہانت کے بوم کے موضوع کی واپسی، اور عالمی کشیدگی کا برقرار رہنا گرین بیک کو مسلسل سپورٹ فراہم کر رہے ہیں۔
مشرقِ وسطیٰ میں تیل کے بحران کے مقابلے میں معیشتوں کی لچک اب حیران کن نہیں رہی۔ یورپ اور امریکا کے کاروباری سرگرمیوں کے مضبوط اعداد و شمار نے اس کا ثبوت فراہم کیا۔ اسی دوران، ٹرثری ییلڈ اپنے ہم منصبوں کی نسبت زیادہ تیزی سے بڑھ رہی ہیں۔ اس سے ظاہر ہوتا ہے کہ معیشت نہ صرف زیادہ تیزی سے ترقی کر رہی ہے بلکہ Fed کی جانب سے مانیٹری پالیسی کو سخت کرنے کی رفتار بھی زیادہ ہے۔
بانڈ ییلڈ کی حرکیات
اگر عالمی قرض مارکیٹ میں ییلڈ پہلے تیل کی قیمتوں کے ساتھ ساتھ بڑھتی رہی تھیں، تو امریکی اور ایرانی سفارت کاری کی جانب واپس آنے کے ارادے کے درمیان برنٹ خام تیل کی قیمتوں میں کمی اور استحکام نے ٹرثری ییلڈ کی ریلی کو نہیں روکا۔ جو لوگ سمجھتے ہیں کہ اس کی وجہ امریکی معیشت کی مضبوطی اور ایف ای ڈی کا ہاکش رخ اختیار کرنا ہے، وہ ڈالر کے مزید مضبوط ہونے کی توقع رکھتے ہیں۔ جبکہ جو لوگ سمجھتے ہیں کہ اصل مسئلہ واشنگٹن کی مالی مشکلات ہیں، وہ گرین بیک کی فروخت شروع کرنے کا مشورہ دیتے ہیں۔
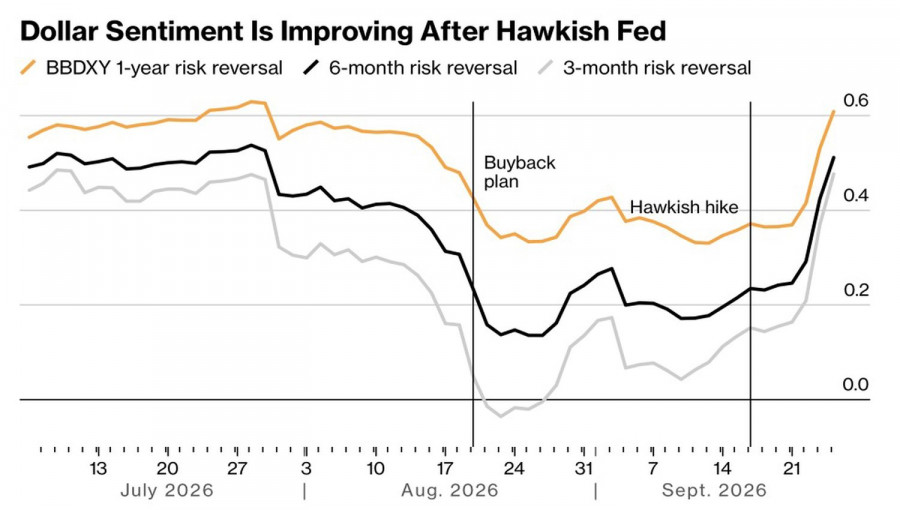
مختلف ٹائم فریمز میں ریورسل رسک میں اضافہ یو ایس ڈی انڈیکس کی ریلی کے جاری رہنے کی حمایت کرتا ہے۔ اس سے ظاہر ہوتا ہے کہ سرمایہ کار امریکی ڈالر کے مضبوط ہونے کے خلاف تحفظ کے لیے اس کے قدر میں گراوٹ سے بچاؤ کی نسبت زیادہ قیمت ادا کر رہے ہیں۔
امریکی ڈالر کے ریورسل رسک کی حرکیات
یورو کے لیے مزاحمت برقرار رکھنا مشکل ہو رہا ہے۔ ایک طرف، یوروزون کی معیشت حوصلہ افزا کارکردگی دکھا رہی ہے، جس سے ای سی بی کو مانیٹری پالیسی مزید سخت کرنے کی گنجائش مل رہی ہے۔ دوسری طرف، بجٹ کے مسائل کے باعث فرانسیسی حکومت کو مستعفی ہونے پر مجبور کیے جانے کے خطرات کے ساتھ ساتھ، ڈونلڈ ٹرمپ کی جانب سے امریکی ڈیزل ایندھن کی برآمدات پر پابندی کے باعث یورپ میں توانائی کے بحران کے دوبارہ پیدا ہونے کا خطرہ بھی برقرار ہے۔
اس کے بعد کیا ہوگا؟ 2 اکتوبر کو ختم ہونے والے ہفتے کا اقتصادی کیلنڈر اہم واقعات سے بھرا ہوا ہے۔ کاروباری سرگرمیوں کے اعداد و شمار پر مارکیٹ کے شدید ردعمل کو دیکھتے ہوئے، میکرو اکنامک اعداد و شمار میں دوبارہ دلچسپی کی بات کی جا سکتی ہے۔ امریکی روزگار اور یورپی افراطِ زر کی رپورٹس پر خاص توجہ مرکوز رہے گی۔
ایف ای ڈی کا دوہرا مینڈیٹ ہے، اس لیے امریکی لیبر مارکیٹ میں بگاڑ اس کی مانیٹری پالیسی کو مزید سخت کرنے کے عمل کو جاری رکھنے میں رکاوٹ بن سکتا ہے۔ اس سے امریکی ڈالر کمزور ہو سکتا ہے۔ اس کے برعکس، اگر بے روزگاری کی صورتحال مستحکم رہتی ہے تو یو ایس ڈی انڈیکس اپنی ریلی جاری رکھ سکتا ہے۔ یورپ معاون کردار ادا کر رہا ہے۔ باضابطہ طور پر، صارفین کی قیمتوں میں تیزی ای سی بی کی بلند شرح سود کی توقع میں یورو / یو ایس ڈی خریدنے کی ایک وجہ ہے۔ حقیقت میں، یورو کو افواہوں پر خریدا اور پھر حقائق سامنے آنے پر فروخت کیا جا سکتا ہے۔
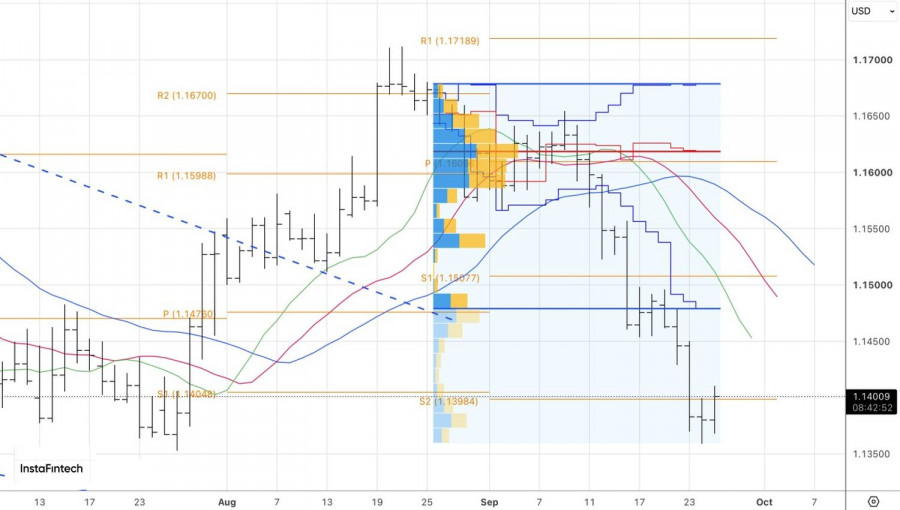
تکنیکی طور پر، یورو / یو ایس ڈی کے یومیہ گراف میں 1.14 کی ریزسٹنس کے لیے کشمکش جاری ہے۔ اگر یہ سطح بُلز کے قبضے میں رہتی ہے تو قلیل مدتی لانگ پوزیشنز کے لیے بنیاد بن سکتی ہے۔ اس کے برعکس، اگر یہ سطح بئیرز کے پاس واپس آتی ہے تو یہ ریزسٹنس سے ری باؤنڈ پر ٹریڈ کرنے اور یورو فروخت کرنے کی وجہ بن سکتی ہے۔
فوری رابطے


 ہم سے رابطہ کریں