Digitální platební gigant těží z úspěchu Venma a debetních karet. Výhled ziskovosti se zlepšuje, i když akcie krátkodobě oslabily.
Společnost PayPal Holdings Inc. vykázala za druhé čtvrtletí roku 2025 výsledky, které přinesly smíšené reakce na trhu, ale celkově signalizují stabilizaci a možný obrat v dlouhodobém růstu. Firma překonala očekávání analytiků v oblasti tržeb i ziskovosti, a zároveň zvýšila svůj celoroční výhled, což naznačuje, že její strategické iniciativy – zejména v oblasti Venmo a debetních karet – začínají přinášet výsledky.
Za druhé čtvrtletí PayPal oznámil tržby ve výši 8,29 miliardy dolarů, což představuje meziroční nárůst o 5 % a překonání tržního konsensu ve výši 8,08 miliardy USD. Upravený zisk na akcii činil 1,40 dolaru, tedy o 18 % více než ve stejném období loňského roku a nad očekáváním 1,30 USD. Přesto akcie společnosti krátce po oznámení výsledků klesly v předobchodní fázi o více než 2 %, což naznačuje, že část investorů zůstává opatrná.
PayPal Holdings, Inc. (PYPL)
Hvězdou čtvrtletí bylo bezpochyby Venmo, populární peer-to-peer platforma zaměřená zejména na mladší generaci uživatelů. PayPal oznámil, že tržby Venma vzrostly meziročně o více než 20 %, což je nejvyšší tempo růstu od roku 2023. Tento výsledek rozptýlil některé obavy, zda je Venmo skutečně schopné generovat zisk – otázka, která již delší dobu visí nad PayPalem jako potenciální slabé místo.
Kromě toho společnost uvedla, že objem plateb přes službu Pay with Venmo – která umožňuje používat Venmo jako standardní platební metodu v e-shopech – meziročně vzrostl o více než 45 %. Zároveň zaznamenala více než 40% nárůst měsíčně aktivních uživatelů debetních karet Venmo, což potvrzuje, že platforma si nachází nové uživatele i mimo klasické převody mezi přáteli.
PayPal se navíc snaží oslovit mladší demografii marketingově atraktivními produkty – například debetními kartami Venmo s logy vysokých škol z americké sportovní konference Big 12. Tato iniciativa má posílit loajalitu mladých uživatelů a přivést je k dalším službám společnosti.
Na základě výsledků druhého čtvrtletí PayPal zlepšil výhled transakční marže, která měří schopnost firmy zpracovávat platby s přidanou hodnotou. Nově očekává mezi 15,35 až 15,5 miliardy dolarů, zatímco původní prognóza byla 15,2 až 15,4 miliardy USD. Společnost rovněž upravila celoroční odhad upraveného zisku na akcii na 5,15 až 5,30 USD, přičemž předchozí rozpětí činilo 4,95 až 5,10 USD.
Generální ředitel Alex Chriss ve svém prohlášení vyzdvihl silnou výkonnost napříč hlavními segmenty firmy – od značkových služeb PayPal přes Venmo až po tzv. PSP (neznačkové platební služby). Chriss zdůraznil, že výsledky čtvrtletí odrážejí pozitivní dopad strategických rozhodnutí a pokračující důraz na inovace a zákaznický komfort.
Společnost ve čtvrtletí zaznamenala nárůst počtu aktivních účtů o 2 % na 438 milionů, což svědčí o stále sílící základně zákazníků. Mírně však klesla frekvence transakcí na jednoho uživatele – o 4 % při zahrnutí všech typů podnikání. Pokud se ale vyloučí PSP segment, který bývá méně výnosný, frekvence plateb na účet naopak vzrostla o 4 %.

Tyto rozdíly ukazují, že značka PayPal a její přidružené služby – jako právě Venmo – jsou schopné nejen udržet, ale i zvýšit aktivitu uživatelů, pokud se zaměří na prémiovější kanály.
I přes krátkodobý pokles akcií PayPalu zůstává dlouhodobý výhled relativně optimistický. Společnost zvyšuje své finanční cíle, daří se jí rozšiřovat své produkty do dalších segmentů trhu a zlepšuje monetizaci populárních platforem jako je Venmo. Vše nasvědčuje tomu, že transformace PayPalu směrem k vyšší efektivitě a diverzifikaci produktového portfolia pokračuje správným směrem.
Zda tento pozitivní trend vydrží i v dalších čtvrtletích, bude záviset mimo jiné na schopnosti společnosti čelit konkurenci v oblasti mobilních plateb – především ze strany Apple Pay, který získává stále větší podíl na americkém trhu. Prozatím ale PayPal ukazuje, že je schopen růst i v náročném prostředí a adaptovat se na měnící se chování uživatelů.
The US dollar is heading toward its best two-week performance in the past six months, and despite EUR/USD attempts to find a bottom, the pair's medium-term outlook remains bearish. The Fed's hawkish shift, the strength of the US economy, the return of the artificial intelligence boom theme to equity markets, and continued global tensions continue to support the greenback.
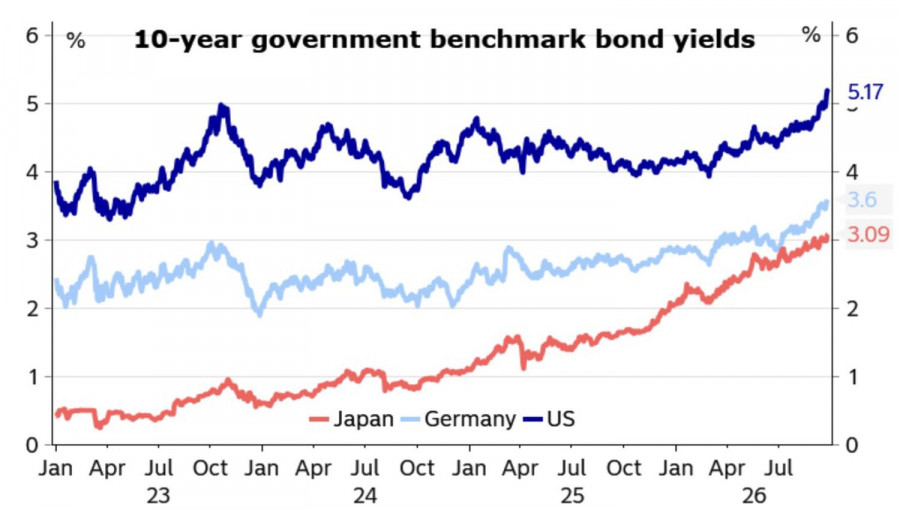
The resilience of economies to the oil crisis in the Middle East is no longer surprising. Strong European and US business activity data provided evidence of this. At the same time, Treasury yields are rising faster than those of their counterparts. This suggests that both the economy is growing faster and the pace of monetary policy tightening by the Fed is higher.
Bond Yield Dynamics
If global debt market yields previously rose in tandem with oil prices, the pullback and stabilization of Brent crude amid the intention of the US and Iran to return to diplomacy have not halted the rally in Treasury yields. Those who believe that the reason lies in the strength of the US economy and the Fed's hawkish shift expect the dollar to strengthen further. Those who believe that the real problem lies in Washington's fiscal difficulties advise starting to sell the greenback.
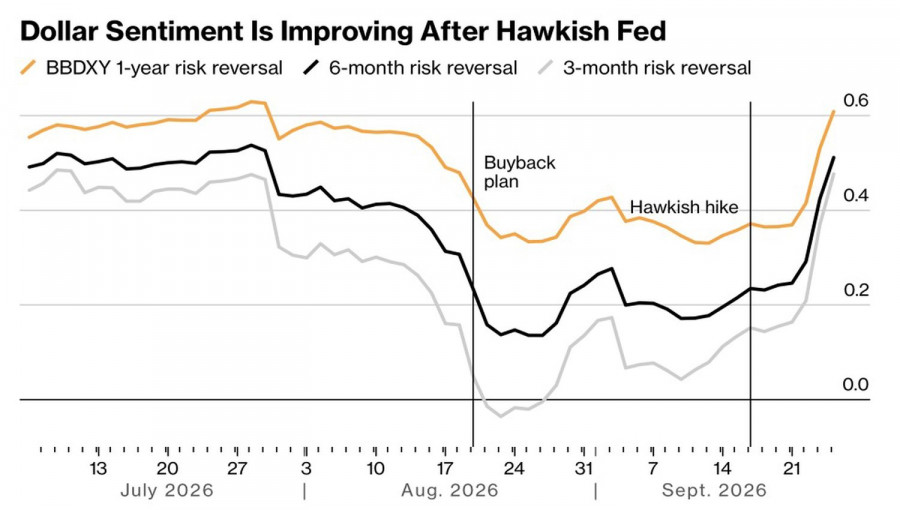
Rising reversal risks across various time horizons support the continuation of the USD Index rally. This suggests that investors are paying more for protection against a strengthening US dollar than for hedging against a collapse in its value.
Dynamics of US Dollar Reversal Risks
The euro is finding it difficult to resist. On the one hand, the eurozone economy is performing encouragingly, allowing the ECB to tighten monetary policy. On the other hand, the risks of the French government being forced to resign due to budget problems, as well as the risk of an energy crisis returning to Europe amid Donald Trump's ban on US diesel fuel exports, remain in place.
What comes next? The economic calendar for the week ending October 2 is packed with important events. Given the markets' strong reaction to business activity data, it is possible to speak of a renewed interest in macroeconomic statistics. US employment and European inflation reports are attracting particular attention.
The Fed has a dual mandate, so a deterioration in the US labor market could hinder its efforts to continue the monetary tightening cycle. This would weaken the US dollar. Conversely, if the unemployment situation remains stable, the USD Index could continue its rally. Europe is playing a supporting role. Formally, an acceleration in consumer prices is a reason to buy EUR/USD in anticipation of higher ECB rates. In reality, the euro may be bought on the rumors and then sold on the facts.
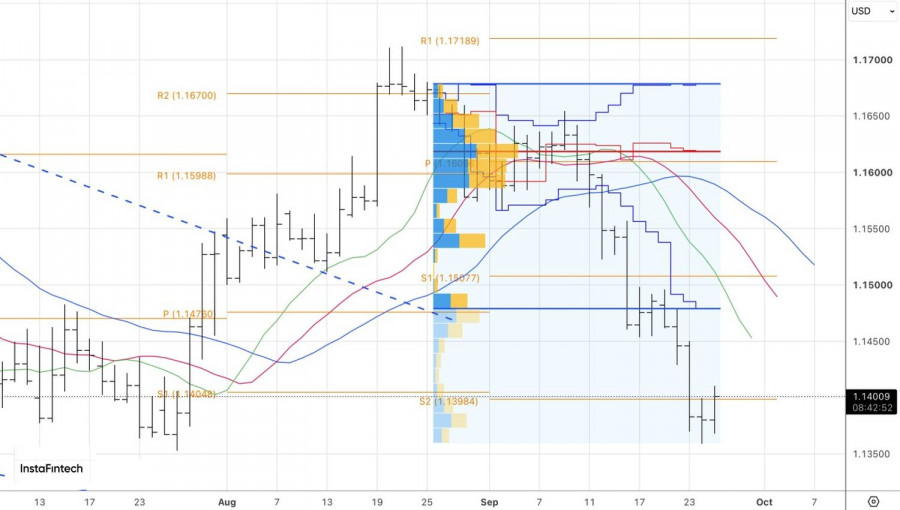
Technically, the EUR/USD daily chart shows a battle for resistance at 1.14. If the level remains in the hands of the bulls, there will be grounds for short-term long positions. Conversely, if the level returns to the bears, this would be a reason to trade a rebound from resistance and sell the euro.
HIZLI BAĞLANTILAR
show error
Unable to load the requested language file: language/turkish/cookies_lang.php
date: 2026-09-26 08:32:26 IP: 172.18.0.1


 Bize Ulaşın