Digitální platební gigant těží z úspěchu Venma a debetních karet. Výhled ziskovosti se zlepšuje, i když akcie krátkodobě oslabily.
Společnost PayPal Holdings Inc. vykázala za druhé čtvrtletí roku 2025 výsledky, které přinesly smíšené reakce na trhu, ale celkově signalizují stabilizaci a možný obrat v dlouhodobém růstu. Firma překonala očekávání analytiků v oblasti tržeb i ziskovosti, a zároveň zvýšila svůj celoroční výhled, což naznačuje, že její strategické iniciativy – zejména v oblasti Venmo a debetních karet – začínají přinášet výsledky.
Za druhé čtvrtletí PayPal oznámil tržby ve výši 8,29 miliardy dolarů, což představuje meziroční nárůst o 5 % a překonání tržního konsensu ve výši 8,08 miliardy USD. Upravený zisk na akcii činil 1,40 dolaru, tedy o 18 % více než ve stejném období loňského roku a nad očekáváním 1,30 USD. Přesto akcie společnosti krátce po oznámení výsledků klesly v předobchodní fázi o více než 2 %, což naznačuje, že část investorů zůstává opatrná.
PayPal Holdings, Inc. (PYPL)
Hvězdou čtvrtletí bylo bezpochyby Venmo, populární peer-to-peer platforma zaměřená zejména na mladší generaci uživatelů. PayPal oznámil, že tržby Venma vzrostly meziročně o více než 20 %, což je nejvyšší tempo růstu od roku 2023. Tento výsledek rozptýlil některé obavy, zda je Venmo skutečně schopné generovat zisk – otázka, která již delší dobu visí nad PayPalem jako potenciální slabé místo.
Kromě toho společnost uvedla, že objem plateb přes službu Pay with Venmo – která umožňuje používat Venmo jako standardní platební metodu v e-shopech – meziročně vzrostl o více než 45 %. Zároveň zaznamenala více než 40% nárůst měsíčně aktivních uživatelů debetních karet Venmo, což potvrzuje, že platforma si nachází nové uživatele i mimo klasické převody mezi přáteli.
PayPal se navíc snaží oslovit mladší demografii marketingově atraktivními produkty – například debetními kartami Venmo s logy vysokých škol z americké sportovní konference Big 12. Tato iniciativa má posílit loajalitu mladých uživatelů a přivést je k dalším službám společnosti.
Na základě výsledků druhého čtvrtletí PayPal zlepšil výhled transakční marže, která měří schopnost firmy zpracovávat platby s přidanou hodnotou. Nově očekává mezi 15,35 až 15,5 miliardy dolarů, zatímco původní prognóza byla 15,2 až 15,4 miliardy USD. Společnost rovněž upravila celoroční odhad upraveného zisku na akcii na 5,15 až 5,30 USD, přičemž předchozí rozpětí činilo 4,95 až 5,10 USD.
Generální ředitel Alex Chriss ve svém prohlášení vyzdvihl silnou výkonnost napříč hlavními segmenty firmy – od značkových služeb PayPal přes Venmo až po tzv. PSP (neznačkové platební služby). Chriss zdůraznil, že výsledky čtvrtletí odrážejí pozitivní dopad strategických rozhodnutí a pokračující důraz na inovace a zákaznický komfort.
Společnost ve čtvrtletí zaznamenala nárůst počtu aktivních účtů o 2 % na 438 milionů, což svědčí o stále sílící základně zákazníků. Mírně však klesla frekvence transakcí na jednoho uživatele – o 4 % při zahrnutí všech typů podnikání. Pokud se ale vyloučí PSP segment, který bývá méně výnosný, frekvence plateb na účet naopak vzrostla o 4 %.

Tyto rozdíly ukazují, že značka PayPal a její přidružené služby – jako právě Venmo – jsou schopné nejen udržet, ale i zvýšit aktivitu uživatelů, pokud se zaměří na prémiovější kanály.
I přes krátkodobý pokles akcií PayPalu zůstává dlouhodobý výhled relativně optimistický. Společnost zvyšuje své finanční cíle, daří se jí rozšiřovat své produkty do dalších segmentů trhu a zlepšuje monetizaci populárních platforem jako je Venmo. Vše nasvědčuje tomu, že transformace PayPalu směrem k vyšší efektivitě a diverzifikaci produktového portfolia pokračuje správným směrem.
Zda tento pozitivní trend vydrží i v dalších čtvrtletích, bude záviset mimo jiné na schopnosti společnosti čelit konkurenci v oblasti mobilních plateb – především ze strany Apple Pay, který získává stále větší podíl na americkém trhu. Prozatím ale PayPal ukazuje, že je schopen růst i v náročném prostředí a adaptovat se na měnící se chování uživatelů.
Le dollar américain se dirige vers sa meilleure performance sur deux semaines de ces six derniers mois et, malgré les tentatives de l’EUR/USD de trouver un point bas, les perspectives à moyen terme de la paire restent baissières. Le recentrage hawkish de la Fed, la solidité de l’économie américaine, le retour du thème de la vague d’intelligence artificielle sur les marchés actions, ainsi que la persistance des tensions géopolitiques mondiales continuent de soutenir le billet vert.
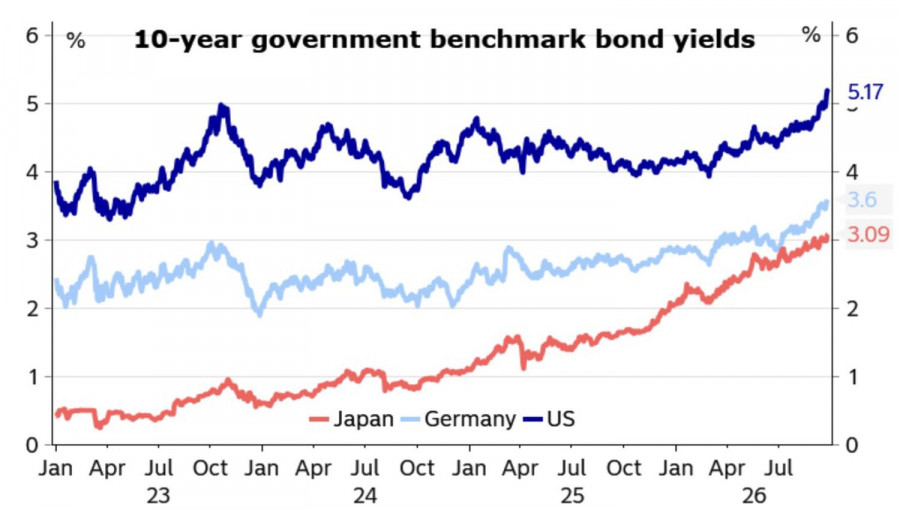
La résilience des économies face à la crise pétrolière au Moyen-Orient n’a plus rien de surprenant. Des données robustes sur l’activité des entreprises en Europe et aux États-Unis en ont apporté la preuve. Dans le même temps, les rendements des Treasuries augmentent plus rapidement que ceux de leurs homologues. Cela suggère à la fois une croissance économique plus rapide et un rythme de resserrement de la politique monétaire de la Fed plus soutenu.
Dynamique des rendements obligataires
Si, par le passé, les rendements du marché mondial de la dette augmentaient de concert avec les prix du pétrole, le repli et la stabilisation du Brent, sur fond d’intention affichée des États-Unis et de l’Iran de revenir à la voie diplomatique, n’ont pas pour autant interrompu la progression des rendements des Treasuries. Ceux qui estiment que la cause réside dans la solidité de l’économie américaine et le virage plus restrictif de la Fed s’attendent à un renforcement supplémentaire du dollar. Ceux qui considèrent que le véritable problème se situe dans les difficultés budgétaires de Washington recommandent de commencer à vendre le billet vert.
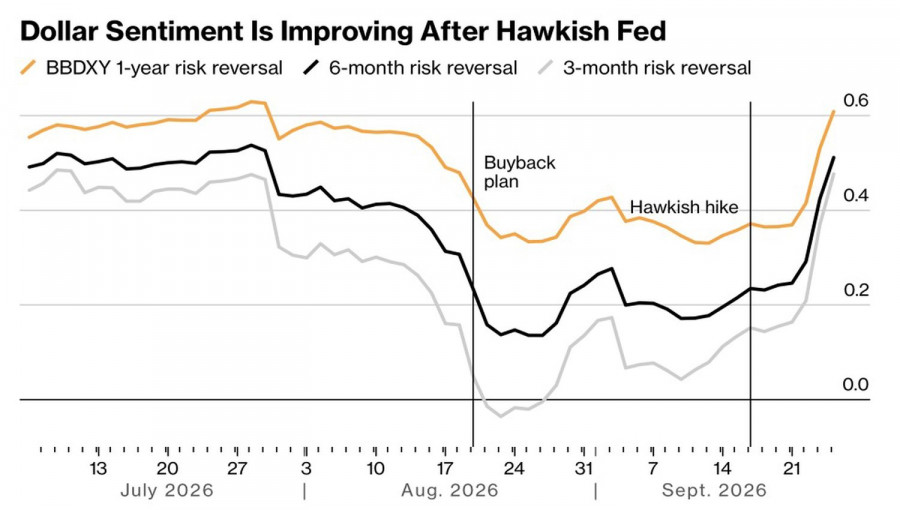
La hausse des risques de retournement sur différents horizons temporels soutient la poursuite du rallye de l’USD Index. Cela suggère que les investisseurs paient davantage pour se protéger contre un renforcement du dollar américain que pour se couvrir contre un effondrement de sa valeur.
Dynamique des risques de retournement du dollar américain
L’euro a du mal à résister. D’un côté, l’économie de la zone euro affiche des performances encourageantes, ce qui permet à la BCE de resserrer sa politique monétaire. De l’autre, les risques demeurent que le gouvernement français soit contraint de démissionner en raison de problèmes budgétaires, ainsi que le risque d’un retour de la crise énergétique en Europe dans le contexte de l’interdiction, décidée par Donald Trump, des exportations de diesel américain.
Et ensuite ? Le calendrier économique de la semaine qui s’achève le 2 octobre est chargé d’événements importants. Compte tenu de la forte réaction des marchés aux données sur l’activité des entreprises, on peut parler d’un regain d’intérêt pour les statistiques macroéconomiques. Les rapports sur l’emploi aux États-Unis et sur l’inflation en Europe attirent une attention toute particulière.
La Fed a un double mandat, de sorte qu’une détérioration du marché du travail américain pourrait compromettre ses efforts pour poursuivre le cycle de resserrement monétaire. Cela affaiblirait le dollar américain. À l’inverse, si la situation en matière de chômage reste stable, l’indice USD pourrait poursuivre son rallye. L’Europe joue un rôle de soutien. Formellement, une accélération des prix à la consommation constitue un argument pour acheter l’EUR/USD dans la perspective d’une hausse des taux de la BCE. En pratique, l’euro peut être acheté sur la rumeur, puis vendu sur la nouvelle.
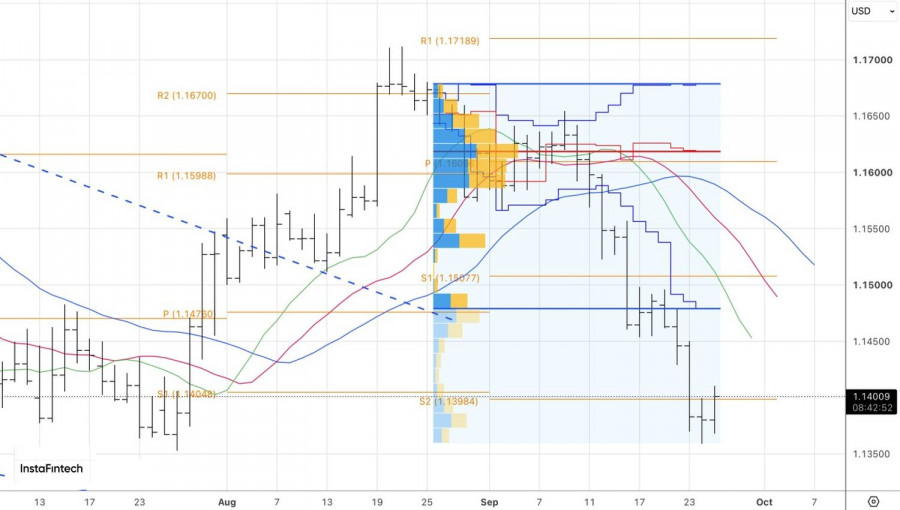
Techniquement, le graphique journalier de l’EUR/USD montre une bataille autour de la résistance à 1,14. Si ce niveau reste entre les mains des acheteurs, il y aura des raisons de privilégier des positions longues à court terme. À l’inverse, si ce niveau repasse aux mains des vendeurs, cela constituera une raison de trader un rebond depuis la résistance et de vendre l’euro.
QUICK LINKS


 Contactez-nous