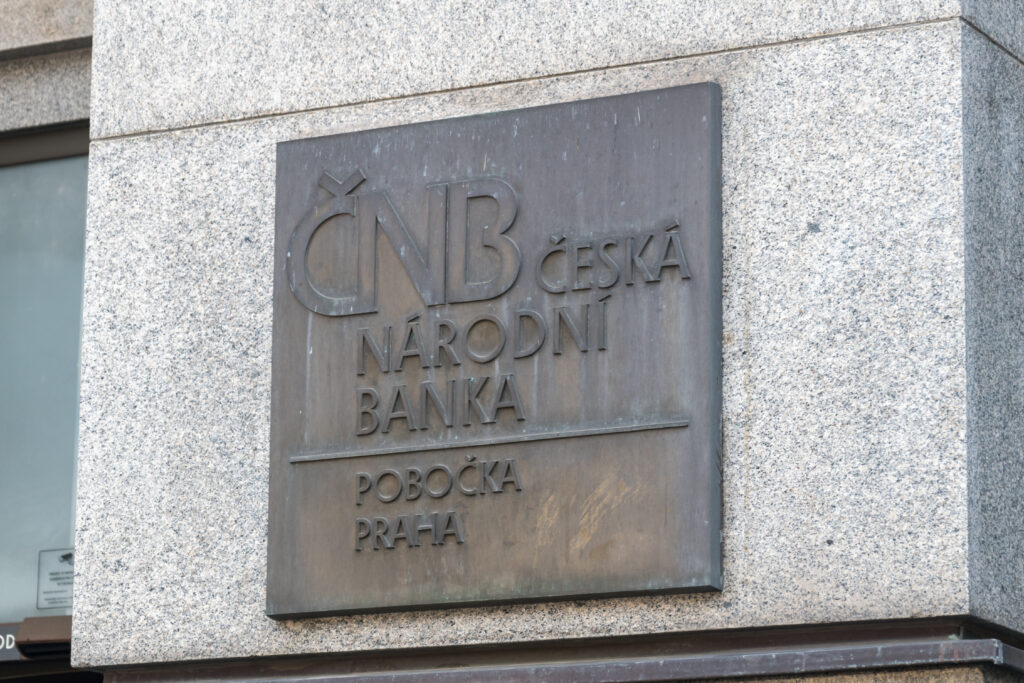
Česká národní banka (ČNB) podle oslovených analytiků příští týden ponechá základní úrokovou sazbu beze změny na současné úrovni 3,5 %. Po červnovém zasedání by tak šlo o druhé rozhodnutí v řadě, kdy bankovní rada zvolí vyčkávací strategii. Experti se shodují, že hlavní důvody jsou proinflační charakter ekonomiky, nepříznivý mezinárodní vývoj a růst cen nemovitostí.
Hlavní ekonom České bankovní asociace Jaromír Šindel uvedl, že pravděpodobnost ponechání sazeb je prakticky stoprocentní. Zároveň očekává, že bankovní rada bude i nadále komunikovat v takzvaném jestřábím tónu, tedy upřednostňujícím přísnější měnovou politiku. Důvodem je nejen vysoká jádrová inflace, ale také fiskální nejistota spojená s blížícími se volbami do Poslanecké sněmovny. Trh tak zůstává ostražitý vůči jakýmkoli náznakům měnového uvolnění.
Základním faktorem, který analytici zmiňují, je aktuální kondice české ekonomiky. Podle Jana Berky z Portu v ekonomice přetrvávají proinflační tlaky, především kvůli jádrové inflaci a silnému trhu práce. ČNB navíc pozorně sleduje vývoj na trhu s bydlením, kde ceny rostou tempem, které opět zvyšuje rizika pro cenovou stabilitu.
Silná poptávka po nemovitostech a jejich rostoucí ceny podle odborníků znemožňují další snižování sazeb. Vyšší úrokové sazby totiž mohou působit jako brzda přehřívání realitního trhu. Tento vývoj potvrzují i poslední veřejné výstupy členů bankovní rady, kteří opakovaně poukazují na nutnost obezřetnosti v měnové politice.
Vedle domácích faktorů vstupují do hry i mezinárodní nejistoty, zejména obchodní vztahy mezi EU a USA. Podle Štěpána Tvrdého z NWD může napětí v oblasti cel přinášet do evropské ekonomiky další inflační impulzy, a tím i tlak na růst výrobních nákladů. V takovém prostředí je podle něj další snižování sazeb prakticky vyloučeno.
Zároveň platí, že ČNB se již dostala velmi blízko k tzv. neutrální úrokové sazbě, tedy takové úrovni, která ekonomiku ani nestimuluje, ani nebrzdí. Petr Špirit z Bidli dodává, že další prostor pro snižování sazeb je za těchto podmínek velmi omezený. Prognózy navíc očekávají zlepšení ekonomické aktivity ve druhé polovině roku, což potvrzuje výhodnost současného nastavení měnové politiky.
Současná situace tak podle většiny analytiků vede k opatrnosti. ČNB bude zřejmě vyčkávat nejen na jasnější vývoj inflace, ale také na domácí politické prostředí po volbách. Vzhledem k citlivosti ekonomiky na fiskální impulzy je totiž možné, že případné změny v rozpočtové politice mohou ovlivnit i další směřování měnové politiky.
Změna úrokových sazeb je navíc vždy signálem, který trh pečlivě sleduje. I drobný posun by mohl posílit či oslabit korunu, a tím ovlivnit exportéry i importéry. Aktuální stabilita tak dává bankovní radě manévrovací prostor k reakci v případě budoucích výkyvů – ať už směrem k inflaci, hospodářskému růstu či mezinárodním tlakům.
Navzdory současné stabilitě sazeb zůstává měnová politika ČNB ve střehu. Analytici upozorňují, že jakýkoli neočekávaný vývoj – například prudké zrychlení inflace, zhoršení veřejných financí nebo zpomalení evropské ekonomiky – může vyvolat potřebu přehodnotit současný kurz. Centrální banka proto pravděpodobně zachová flexibilitu a bude své rozhodování nadále přizpůsobovat novým datům.
Dalším faktorem, který může ovlivnit další směřování sazeb, je fiskální vývoj. Rozpočtové napětí, přetrvávající strukturální schodky nebo možné předvolební výdaje mohou vytvořit tlak na růst inflace. Pokud by se tyto obavy naplnily, mohli bychom být svědky návratu k přísnější měnové politice dříve, než se dosud předpokládalo. ČNB bude muset pečlivě vyvažovat své kroky s ohledem na celkovou stabilitu.
Pro investory i širší finanční trh je současná stabilita pozitivním signálem. Znamená totiž, že ČNB nevnímá žádné akutní riziko přehřátí ekonomiky ani potřebu dalšího zpomalování. Stálost sazeb přispívá k lepší predikovatelnosti a pomáhá firmám i domácnostem lépe plánovat své finanční rozhodnutí. Otázkou však zůstává, jak dlouho si tento klid centrální banka bude moci dovolit.
Ve výhledu na podzimní měsíce bude zásadní sledovat jak inflační data, tak i výsledky růstu HDP. Pokud se pozitivní trend potvrdí a inflace začne skutečně klesat k inflačnímu cíli, může se otevřít prostor k uvolnění měnové politiky v roce 2026. V opačném případě se ale může stát, že dnešní stabilita sazeb bude jen přechodnou zastávkou na cestě k opětovnému zpřísnění měnových podmínek.
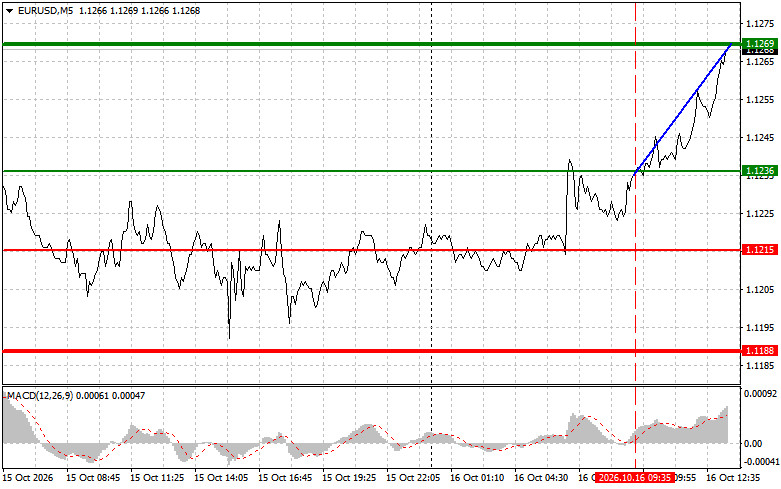
當價格在 1.1236 一帶測試時,MACD 指標開始自零軸向上運行,確認了買入歐元的有效進場點。結果,匯價隨後上行,靠近 1.1269 的目標區域。
儘管今天缺乏明確的歐元區利多因素,EUR/USD 仍然走高。重點如下:歐元區 9 月最終 CPI 年增率確認為 3.8%,與預估值一致(初值亦為 3.8%),對比 8 月的 3.2%。核心 CPI 則維持在預期的 2.5%(前值為 2.4%)。這組數據顯示,通膨不僅維持在高檔,還進一步擴散至更多項目。貿易數據則較弱:歐元區 8 月商品貿易錄得 68 億歐元逆差,市場原本預期為 45 億歐元順差。不過,由於市場焦點主要放在美元走勢上,這項數據基本上被忽略。
進入下半日的交易時段,歐元仍有不錯的機會延續漲勢,因為美國的經濟數據日曆幾乎沒有重磅內容。美國僅有工業生產、製造業產出以及產能利用率等數據值得留意,這些都是衡量產業活動熱度的指標,但不太可能為美元帶來新的動能。如果這些數據表現疲弱,美元需求可能減弱,風險資產有望持續上漲。
在日內策略方面,我將主要依據情境 1 和情境 2 進行操作。
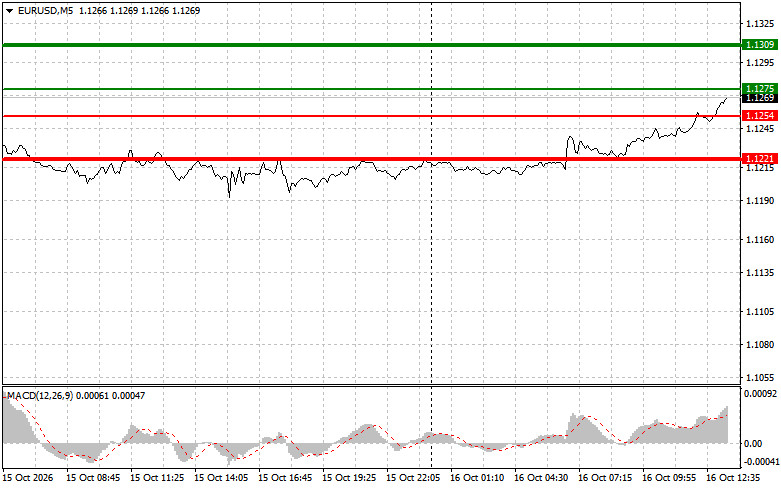
情境一:今天在接近 1.1275 價位買入歐元(圖表上的綠線),目標價位為 1.1309。我打算在 1.1309 平倉,同時在該位置做空 EUR,目標是自進場價起回調 30–35 點。由於美國數據疲弱,預期今天歐元將走強。重要提示:在買入之前,務必確認 MACD 位於零軸之上,且剛開始向上轉折。
情境二:如果匯價在 MACD 處於超賣區時兩次測試 1.1254,也可考慮買入。這樣將限制下行空間,並引發向上的反轉行情。目標看向 1.1275 和 1.1309。
情境一:計畫在歐元上漲至 1.1254(圖表上的紅線)後做空,目標價位為 1.1221;在該價位平掉空單,並立即反手做多(目標為 20–25 點的反彈)。該貨幣對隨時可能再度承受壓力。重要提示:在賣出之前,務必確認 MACD 位於零軸之下,且剛開始向下轉折。
情境二:如果匯價在 MACD 處於超買區時兩次測試 1.1275,也可考慮做空。這樣將限制上行空間,並引發向下的反轉行情。預期目標為 1.1254 和 1.1221。
重要提示:初學 Forex 交易者在決定入市時必須格外謹慎。為了避免遭遇劇烈的價格波動,最好在重大基本面數據公布之前暫時觀望、不要入市。如果你選擇在新聞發布期間交易,一定要設置止損單來限制虧損。如果沒有止損單,你可能會在極短時間內迅速虧光全部資金,特別是在沒有做好資金管理、又以大手數交易的情況下。
請記住:要在交易中獲得成功,必須有一個明確的交易計劃,就像上面所展示的那樣。只依靠當下的市場噪音、臨時起意做出交易決策,是日內交易者註定會失敗的策略。




 联系我们