Když bývalý prezident Donald Trump vyzval společnost Coca-Cola, aby v USA začala používat třtinový cukr místo kukuřičného sirupu s vysokým obsahem fruktózy (HFCS), možná tím nevědomky zažehl diskusi, která přesahuje rámec jedné značky.
Ačkoliv Coca-Cola (KO) přislíbila uvedení nápoje slazeného americkým třtinovým cukrem, nejde o plošnou změnu. Přesto tento krok zaměřil pozornost na citlivý a silně regulovaný trh se sladidly, který má hluboké ekonomické i politické souvislosti.
Trump na svém účtu na platformě Truth Social zveřejnil, že s Coca-Colou jednal o přechodu na pravý třtinový cukr. Firma skutečně potvrdila, že na podzim uvede nový produkt slazený cukrem z domácí produkce, čímž rozšíří své portfolio. Největší dopad však tento krok pravděpodobně mít nebude. Společnost totiž neopouští HFCS – osvědčené, levnější a logisticky efektivní sladidlo, které používá ve většině svých produktů.
Podle analytiků však už samotné oznámení naznačuje, že se může změnit dynamika na trhu se sladidly. Větší poptávka po třtinovém cukru – byť zpočátku omezená – může zvýšit tlak na ceny a zdroje. Jake Hanley ze společnosti Teucrium uvedl, že „jakýkoli nárůst poptávky po třtinovém cukru, výkyvy počasí nebo nová obchodní politika by mohly zpřísnit nabídku“.
Cukr je v USA dlouhodobě regulovanou komoditou. Systém dovozních kvót, vysokého cla na nadlimitní objemy a marketingových přídělů byl zaveden již v roce 1934 zákonem Jones-Costigan Act a dodnes ovlivňuje, kolik cukru se do země dováží a za jakou cenu. Například pro fiskální rok 2025–2026 USDA odhaduje produkci na 9,2 milionu tun, zatímco spotřeba přesáhne 12 milionů tun. USA proto pravidelně dovážejí cukr, především z Latinské Ameriky, ale jen v rámci kvót, nad které dovoz prudce zdražuje.
Vysoká domácí cena cukru je tak částečně výsledkem tohoto ochranářského systému, který chrání domácí producenty, ale zároveň omezuje konkurenci. To činí HFCS – levnější alternativu vyráběnou z kukuřice – pro americké výrobce nápojů i potravin velmi atraktivní. Podle USDA stála v letošním prvním čtvrtletí libra rafinovaného cukru 1,01 dolaru, zatímco libra HFCS vyšla na 35 centů.
Navíc Spojené státy nejsou významným producentem cukru – například Indie vyprodukuje čtyř- až pětinásobek, a to díky příznivějšímu klimatu a větší rozloze věnované cukrové třtině. Cukrovka se sice v USA pěstuje, ale pro výrobce zůstává méně výhodná než jiné plodiny.
Změna složení produktů od velkých výrobců, jako je Coca-Cola, by mohla v případě většího rozšíření citelně zahýbat celým trhem. Robin Shaw z Marex upozorňuje, že pokud by třtinový cukr nahradil HFCS ve velkém měřítku, mělo by to vážné dopady na ceny i logistiku. V současnosti je USA největším spotřebitelem HFCS na světě – tvoří zhruba dvě třetiny globální spotřeby.
Přechod od HFCS na cukr by vyžadoval úpravy receptur, výrobních zařízení a distribučních řetězců. Změny by si vyžádaly investice a čas. Jake Hanley k tomu dodává, že HFCS zůstává nákladově výhodné a snadno zpracovatelné, což snižuje motivaci výrobců ke změně, pokud nedostanou silný regulatorní nebo ekonomický podnět.
Zatím se tak změna bude pravděpodobně týkat jen omezených objemů. Podle Shawa by i přesun několika set tisíc tun spotřeby z HFCS na cukr mohl být zvládnutelný, ale větší posun by byl výrazně náročnější. Například produkt od Coca-Coly s třtinovým cukrem, který má být uveden na podzim, bude jen jedním z desítek produktů v nabídce a jeho dopad bude zřejmě limitovaný.
Debata o sladidlech není jen ekonomická, ale i zdravotní a politická. Ministr zdravotnictví Robert F. Kennedy Jr. například označil HFCS za „recept na obezitu a cukrovku“. I přesto je nutné podotknout, že HFCS se v americkém potravinářství používá desítky let bez přímých důkazů o škodlivosti, jak připomíná Shaw z Marex. Oproti tomu spotřebitelé často vnímají třtinový cukr jako „čistší“ nebo „přirozenější“ alternativu – ačkoliv výživový rozdíl mezi oběma sladidly není zásadní.
Z globálního hlediska je cukr cenově dostupnější – například futures na surový cukr č. 11 se obchodovaly za 16,29 centů za libru, zatímco kontrakt č. 16, zaměřený na americký domácí trh, stál 37 centů. Tento rozdíl ukazuje, jak odlišná je americká cenová struktura.
Zatímco krok Coca-Coly k uvedení nápoje s třtinovým cukrem vyvolal pozornost a spekulace, nejde o zásadní zlom v trhu se sladidly. Spojené státy mají dlouhou tradici regulace a ekonomických pobídek, které udržují HFCS jako dominantní sladidlo. Skutečná změna by musela přijít buď shora – skrze legislativu – nebo zdola, jako masivní spotřebitelský tlak. Zatím však zůstává nový produkt jen omezeným experimentem v rámci široké nabídky Coca-Coly.

يواصل زوج العملات AUD/USD الهبوط يوم الأربعاء بعد قرار الاحتياطي الفيدرالي برفع أسعار الفائدة وإصداره لتوقعات مستقبلية متشددة.
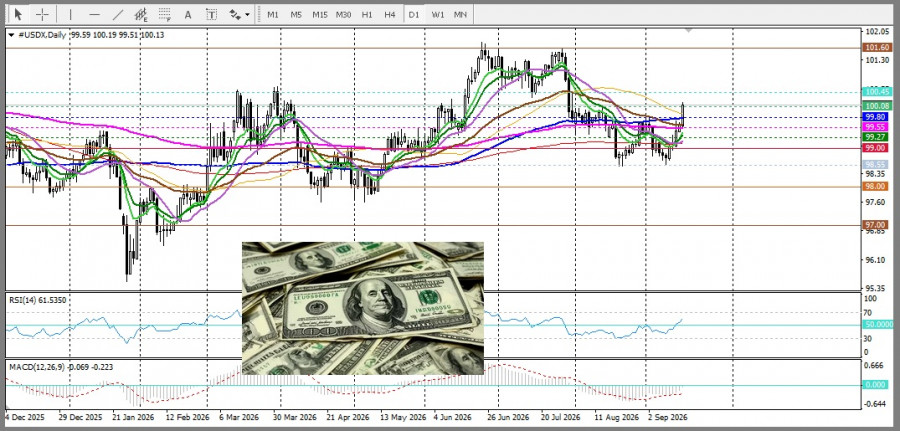
صوّت الاحتياطي الفيدرالي بالإجماع (12–0) على رفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس. وبعد القرار، واصل مؤشر الدولار الأمريكي (DXY) ارتفاعه، متحركًا فوق مستوى 100.00.
يُظهر مخطط النقاط المُحدَّث أن 16 من أصل 18 مسؤولًا في الاحتياطي الفيدرالي يتوقعون رفعًا آخر على الأقل في سعر الفائدة هذا العام. يتوقع اثنا عشر مسؤولًا زيادة واحدة بمقدار 25 نقطة أساس، بينما يتوقع أربعة مسؤولين زيادتين، ويتوقع مسؤولان عدم حدوث أي تغيير.
ارتفع التوقع الوسيط لسعر الفائدة في نهاية العام إلى 4.1% من 3.8% في يونيو. كما تم رفع توقعات عام 2027 من 3.6% إلى 4.1%. قام الاحتياطي الفيدرالي بمراجعة توقعاته لنمو الناتج المحلي الإجمالي في عام 2026 إلى 2.3% (من 2.2%)، ورفع توقعات التضخم وفق مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) الرئيسي إلى 3.7% (من 3.6%). كما تمت مراجعة مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (Core PCE) إلى 3.4% (من 3.3%)، في حين خُفِّضت توقعات معدل البطالة إلى 4.1% (من 4.3%).
يتعين الآن على المشاركين في السوق متابعة تصريحات رئيس الاحتياطي الفيدرالي Kevin Warsh في المؤتمر الصحفي عن كثب، بحثًا عن إشارات إضافية بشأن مسار السياسة المستقبلية.
الإشارات التي توحي بأن الاحتياطي الفيدرالي غير مستعجل في تشديد السياسة بشكل إضافي قد تضغط على الدولار وتدعم زوج AUD/USD. وعلى العكس، فإن التعليقات التي تُفهم على أنها تمهيد لمزيد من الزيادات ستعزز العملة الأمريكية وتدفع بالزوج إلى مستويات أدنى.
في أستراليا، لا يزال هناك دعم للدولار الأسترالي بسبب التوقعات المتعلقة بالسياسة النقدية. فقد أبقى Reserve Bank of Australia (RBA) سعر الفائدة النقدي عند 4.35% خلال الاجتماعات الثلاثة الأخيرة، وذلك بعد ثلاث زيادات متتالية في وقت سابق من هذا العام.
مع ذلك، فإن الضغوط التضخمية المستمرة تُبقي الآمال قائمة في مزيد من التشديد. ووفقًا لـ RBA Rate Tracker، تُسعِّر الأسواق احتمالًا بنحو 78% لأن يقوم RBA برفع السعر إلى 4.6% في الاجتماع المقبل.
وعليه، فإن احتمال قيام RBA برفع إضافي قد يحد من الضغوط الهبوطية على الدولار الأسترالي، رغم أن الاتجاه قصير الأجل لزوج AUD/USD سيعتمد على الأرجح بالدرجة الأولى على الإشارات التي يقدمها الاحتياطي الفيدرالي.
من الناحية الفنية، لا يزال الزوج فوق المتوسط المتحرك البسيط لـ 100 يوم (100-day SMA)، مما يشير إلى أن المتعاملين المتفائلين على الدولار الأسترالي ما زالوا يؤمنون بمزيد من الزيادات من جانب RBA، لكن مؤشر القوة النسبية (RSI) انتقل إلى المنطقة السلبية، ما يُظهر أن الزخم الصعودي قصير الأجل قد تراجع. ومع ذلك، فإن بقاء الأسعار فوق المتوسطات المتحركة الرئيسة يشير إلى أن المشترين ما زالوا يحتفظون بإمكانات صعودية على المدى الطويل. يشكل كل من المتوسطين المتحركين لـ 100 و50 يومًا دعمًا فوريًا، بينما تقع منطقة المقاومة حاليًا عند 1.7140.
روابط سريعة


 وماهو رأيك