Když bývalý prezident Donald Trump vyzval společnost Coca-Cola, aby v USA začala používat třtinový cukr místo kukuřičného sirupu s vysokým obsahem fruktózy (HFCS), možná tím nevědomky zažehl diskusi, která přesahuje rámec jedné značky.
Ačkoliv Coca-Cola (KO) přislíbila uvedení nápoje slazeného americkým třtinovým cukrem, nejde o plošnou změnu. Přesto tento krok zaměřil pozornost na citlivý a silně regulovaný trh se sladidly, který má hluboké ekonomické i politické souvislosti.
Trump na svém účtu na platformě Truth Social zveřejnil, že s Coca-Colou jednal o přechodu na pravý třtinový cukr. Firma skutečně potvrdila, že na podzim uvede nový produkt slazený cukrem z domácí produkce, čímž rozšíří své portfolio. Největší dopad však tento krok pravděpodobně mít nebude. Společnost totiž neopouští HFCS – osvědčené, levnější a logisticky efektivní sladidlo, které používá ve většině svých produktů.
Podle analytiků však už samotné oznámení naznačuje, že se může změnit dynamika na trhu se sladidly. Větší poptávka po třtinovém cukru – byť zpočátku omezená – může zvýšit tlak na ceny a zdroje. Jake Hanley ze společnosti Teucrium uvedl, že „jakýkoli nárůst poptávky po třtinovém cukru, výkyvy počasí nebo nová obchodní politika by mohly zpřísnit nabídku“.
Cukr je v USA dlouhodobě regulovanou komoditou. Systém dovozních kvót, vysokého cla na nadlimitní objemy a marketingových přídělů byl zaveden již v roce 1934 zákonem Jones-Costigan Act a dodnes ovlivňuje, kolik cukru se do země dováží a za jakou cenu. Například pro fiskální rok 2025–2026 USDA odhaduje produkci na 9,2 milionu tun, zatímco spotřeba přesáhne 12 milionů tun. USA proto pravidelně dovážejí cukr, především z Latinské Ameriky, ale jen v rámci kvót, nad které dovoz prudce zdražuje.
Vysoká domácí cena cukru je tak částečně výsledkem tohoto ochranářského systému, který chrání domácí producenty, ale zároveň omezuje konkurenci. To činí HFCS – levnější alternativu vyráběnou z kukuřice – pro americké výrobce nápojů i potravin velmi atraktivní. Podle USDA stála v letošním prvním čtvrtletí libra rafinovaného cukru 1,01 dolaru, zatímco libra HFCS vyšla na 35 centů.
Navíc Spojené státy nejsou významným producentem cukru – například Indie vyprodukuje čtyř- až pětinásobek, a to díky příznivějšímu klimatu a větší rozloze věnované cukrové třtině. Cukrovka se sice v USA pěstuje, ale pro výrobce zůstává méně výhodná než jiné plodiny.
Změna složení produktů od velkých výrobců, jako je Coca-Cola, by mohla v případě většího rozšíření citelně zahýbat celým trhem. Robin Shaw z Marex upozorňuje, že pokud by třtinový cukr nahradil HFCS ve velkém měřítku, mělo by to vážné dopady na ceny i logistiku. V současnosti je USA největším spotřebitelem HFCS na světě – tvoří zhruba dvě třetiny globální spotřeby.
Přechod od HFCS na cukr by vyžadoval úpravy receptur, výrobních zařízení a distribučních řetězců. Změny by si vyžádaly investice a čas. Jake Hanley k tomu dodává, že HFCS zůstává nákladově výhodné a snadno zpracovatelné, což snižuje motivaci výrobců ke změně, pokud nedostanou silný regulatorní nebo ekonomický podnět.
Zatím se tak změna bude pravděpodobně týkat jen omezených objemů. Podle Shawa by i přesun několika set tisíc tun spotřeby z HFCS na cukr mohl být zvládnutelný, ale větší posun by byl výrazně náročnější. Například produkt od Coca-Coly s třtinovým cukrem, který má být uveden na podzim, bude jen jedním z desítek produktů v nabídce a jeho dopad bude zřejmě limitovaný.
Debata o sladidlech není jen ekonomická, ale i zdravotní a politická. Ministr zdravotnictví Robert F. Kennedy Jr. například označil HFCS za „recept na obezitu a cukrovku“. I přesto je nutné podotknout, že HFCS se v americkém potravinářství používá desítky let bez přímých důkazů o škodlivosti, jak připomíná Shaw z Marex. Oproti tomu spotřebitelé často vnímají třtinový cukr jako „čistší“ nebo „přirozenější“ alternativu – ačkoliv výživový rozdíl mezi oběma sladidly není zásadní.
Z globálního hlediska je cukr cenově dostupnější – například futures na surový cukr č. 11 se obchodovaly za 16,29 centů za libru, zatímco kontrakt č. 16, zaměřený na americký domácí trh, stál 37 centů. Tento rozdíl ukazuje, jak odlišná je americká cenová struktura.
Zatímco krok Coca-Coly k uvedení nápoje s třtinovým cukrem vyvolal pozornost a spekulace, nejde o zásadní zlom v trhu se sladidly. Spojené státy mají dlouhou tradici regulace a ekonomických pobídek, které udržují HFCS jako dominantní sladidlo. Skutečná změna by musela přijít buď shora – skrze legislativu – nebo zdola, jako masivní spotřebitelský tlak. Zatím však zůstává nový produkt jen omezeným experimentem v rámci široké nabídky Coca-Coly.

В среду валютная пара AUD/USD продолжает демонстрировать снижение на фоне решения Федеральной резервной системы о повышении процентных ставок и представления «ястребиных» прогнозов на будущее.
ФРС единогласно (12 голосов «за» и 0 «против») решила повысить целевой диапазон ставок по федеральным фондам на 25 базисных пунктов. После этого индекс доллара США (DXY) продолжил свой рост, преодолевая отметку 100,00.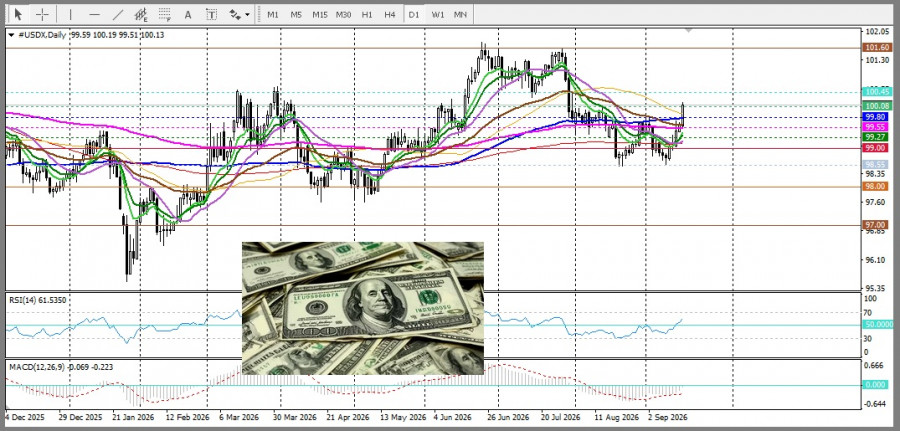 Обновленная точечная диаграмма показывает, что 16 из 18 членов ФРС ожидают как минимум одно дальнейшее повышение ставки в текущем году. Двенадцать членов комиссий прогнозируют одно увеличение на 25 базисных пунктов, четверо - два повышения, а двое не прогнозируют изменений.
Медианный прогноз ставки на конец года повысился до 4,1% с предыдущих 3,8%, озвученных в июне. Прогноз на 2027 год также увеличился - с 3,6% до 4,1%. ФРС скорректировала прогнорзы роста ВВП на 2026 год до 2,3% с июньских 2,2% и повысила прогноз по общей инфляции (индекс PCE) до 3,7% (с 3,6%). Прогноз базовой инфляции (Core PCE) также увеличился до 3,4% с 3,3%, а уровень безработицы был снижен до 4,1% с 4,3%.
Теперь участникам рынка нужно внимательно следить за комментариями председателя ФРС Кевина Уорша на пресс-конференции для получения дополнительных сигналов о будущем направлении денежно-кредитной политики.
Сигналы о том, что американский регулятор не спешит с дальнейшим ужесточением монетарной политики, могут оказать давление на доллар США и поддержать пару AUD/USD. И наоборот, высказывания о возможности дополнительных повышений ставок способны укрепить американскую валюту и оказать негативное воздействие на пару.
В Австралии также сохраняется поддержка для австралийского доллара благодаря ожиданиям в отношении монетарной политики. Резервный банк Австралии (РБА) на трех последних заседаниях удерживал официальную процентную ставку (OCR) на уровне 4,35%, после трех последовательных повышений в начале года.
Тем не менее, продолжающееся инфляционное давление подогревает надежды на дальнейшее ужесточение монетарной политики. Согласно данным RBA Rate Tracker, рынки оценивают вероятность повышения ставки центральным банком Австралии до 4,6% на следующем заседании примерно 78%.
Таким образом, перспективы нового увеличения ставки РБА могут ограничить давление на австралийский доллар, хотя краткосрочное движение пары AUD/USD, вероятно, будет зависеть, прежде всего, от сигналов, которые ФРС озвучит сегодня в среду.
С технической точки зрения, пока пара AUD/USD остаётся выше 100-дневной SMA. Это говорит о том, что быки по австралийскому доллару верят в повышение ставки РБА, но поскольку индекс относительной силы перешёл на отрицательную территорию, быки теряют силу в краткосрочной перспективе. Однако то, что цены находятся выше важных скользящих средних, указывает, что у быков остались все шансы на рост в долгосрочной перспективе. Непосредственную поддержку оказывают 100- и 50- скользящие средние SMA. Сопротивлением теперь служит 1,7140. 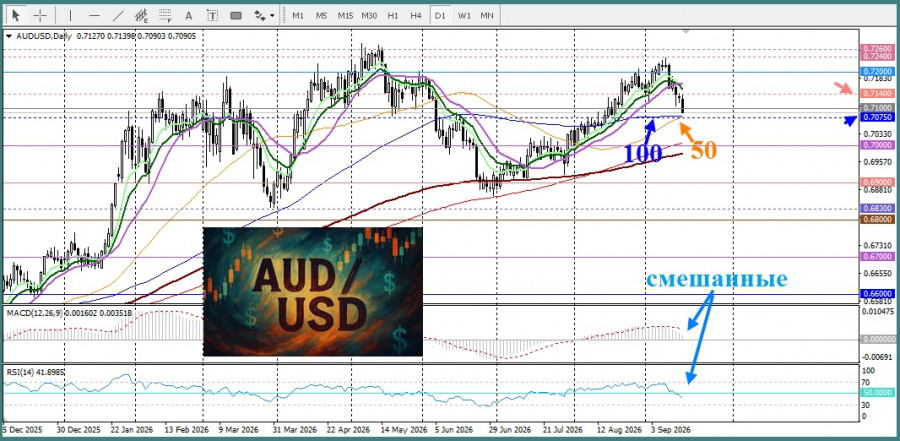
БЫСТРЫЕ ССЫЛКИ


 Контакты