Když bývalý prezident Donald Trump vyzval společnost Coca-Cola, aby v USA začala používat třtinový cukr místo kukuřičného sirupu s vysokým obsahem fruktózy (HFCS), možná tím nevědomky zažehl diskusi, která přesahuje rámec jedné značky.
Ačkoliv Coca-Cola (KO) přislíbila uvedení nápoje slazeného americkým třtinovým cukrem, nejde o plošnou změnu. Přesto tento krok zaměřil pozornost na citlivý a silně regulovaný trh se sladidly, který má hluboké ekonomické i politické souvislosti.
Trump na svém účtu na platformě Truth Social zveřejnil, že s Coca-Colou jednal o přechodu na pravý třtinový cukr. Firma skutečně potvrdila, že na podzim uvede nový produkt slazený cukrem z domácí produkce, čímž rozšíří své portfolio. Největší dopad však tento krok pravděpodobně mít nebude. Společnost totiž neopouští HFCS – osvědčené, levnější a logisticky efektivní sladidlo, které používá ve většině svých produktů.
Podle analytiků však už samotné oznámení naznačuje, že se může změnit dynamika na trhu se sladidly. Větší poptávka po třtinovém cukru – byť zpočátku omezená – může zvýšit tlak na ceny a zdroje. Jake Hanley ze společnosti Teucrium uvedl, že „jakýkoli nárůst poptávky po třtinovém cukru, výkyvy počasí nebo nová obchodní politika by mohly zpřísnit nabídku“.
Cukr je v USA dlouhodobě regulovanou komoditou. Systém dovozních kvót, vysokého cla na nadlimitní objemy a marketingových přídělů byl zaveden již v roce 1934 zákonem Jones-Costigan Act a dodnes ovlivňuje, kolik cukru se do země dováží a za jakou cenu. Například pro fiskální rok 2025–2026 USDA odhaduje produkci na 9,2 milionu tun, zatímco spotřeba přesáhne 12 milionů tun. USA proto pravidelně dovážejí cukr, především z Latinské Ameriky, ale jen v rámci kvót, nad které dovoz prudce zdražuje.
Vysoká domácí cena cukru je tak částečně výsledkem tohoto ochranářského systému, který chrání domácí producenty, ale zároveň omezuje konkurenci. To činí HFCS – levnější alternativu vyráběnou z kukuřice – pro americké výrobce nápojů i potravin velmi atraktivní. Podle USDA stála v letošním prvním čtvrtletí libra rafinovaného cukru 1,01 dolaru, zatímco libra HFCS vyšla na 35 centů.
Navíc Spojené státy nejsou významným producentem cukru – například Indie vyprodukuje čtyř- až pětinásobek, a to díky příznivějšímu klimatu a větší rozloze věnované cukrové třtině. Cukrovka se sice v USA pěstuje, ale pro výrobce zůstává méně výhodná než jiné plodiny.
Změna složení produktů od velkých výrobců, jako je Coca-Cola, by mohla v případě většího rozšíření citelně zahýbat celým trhem. Robin Shaw z Marex upozorňuje, že pokud by třtinový cukr nahradil HFCS ve velkém měřítku, mělo by to vážné dopady na ceny i logistiku. V současnosti je USA největším spotřebitelem HFCS na světě – tvoří zhruba dvě třetiny globální spotřeby.
Přechod od HFCS na cukr by vyžadoval úpravy receptur, výrobních zařízení a distribučních řetězců. Změny by si vyžádaly investice a čas. Jake Hanley k tomu dodává, že HFCS zůstává nákladově výhodné a snadno zpracovatelné, což snižuje motivaci výrobců ke změně, pokud nedostanou silný regulatorní nebo ekonomický podnět.
Zatím se tak změna bude pravděpodobně týkat jen omezených objemů. Podle Shawa by i přesun několika set tisíc tun spotřeby z HFCS na cukr mohl být zvládnutelný, ale větší posun by byl výrazně náročnější. Například produkt od Coca-Coly s třtinovým cukrem, který má být uveden na podzim, bude jen jedním z desítek produktů v nabídce a jeho dopad bude zřejmě limitovaný.
Debata o sladidlech není jen ekonomická, ale i zdravotní a politická. Ministr zdravotnictví Robert F. Kennedy Jr. například označil HFCS za „recept na obezitu a cukrovku“. I přesto je nutné podotknout, že HFCS se v americkém potravinářství používá desítky let bez přímých důkazů o škodlivosti, jak připomíná Shaw z Marex. Oproti tomu spotřebitelé často vnímají třtinový cukr jako „čistší“ nebo „přirozenější“ alternativu – ačkoliv výživový rozdíl mezi oběma sladidly není zásadní.
Z globálního hlediska je cukr cenově dostupnější – například futures na surový cukr č. 11 se obchodovaly za 16,29 centů za libru, zatímco kontrakt č. 16, zaměřený na americký domácí trh, stál 37 centů. Tento rozdíl ukazuje, jak odlišná je americká cenová struktura.
Zatímco krok Coca-Coly k uvedení nápoje s třtinovým cukrem vyvolal pozornost a spekulace, nejde o zásadní zlom v trhu se sladidly. Spojené státy mají dlouhou tradici regulace a ekonomických pobídek, které udržují HFCS jako dominantní sladidlo. Skutečná změna by musela přijít buď shora – skrze legislativu – nebo zdola, jako masivní spotřebitelský tlak. Zatím však zůstává nový produkt jen omezeným experimentem v rámci široké nabídky Coca-Coly.

週三,在聯準會(Federal Reserve)宣布升息並公布鷹派未來利率預測後,AUD/USD 貨幣對持續走低。
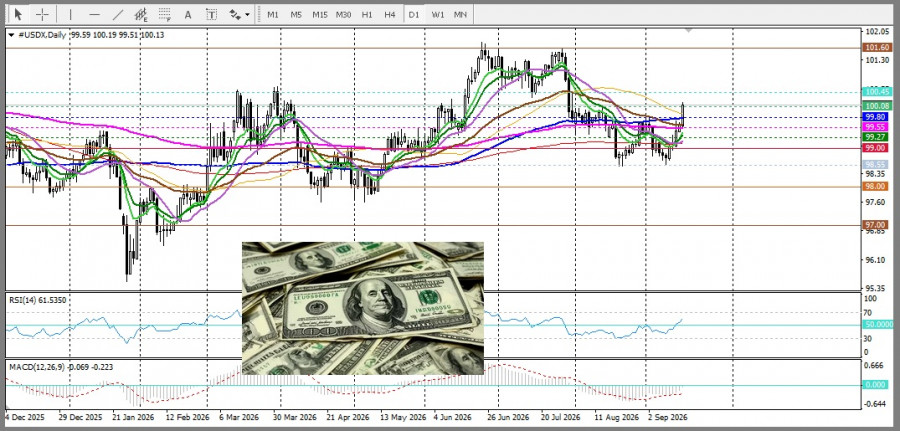
聯準會以 12–0 全票通過,決議將聯邦資金利率目標區間上調 25 個基點。決議公布後,美元指數(DXY)進一步走強,突破 100.00 水準。
最新的點陣圖顯示,在 18 位聯準會官員中,有 16 位預期今年至少還會再升息一次。其中,12 位預估升息 25 個基點一次,4 位預估升息兩次,另有 2 位預期維持不變。
聯準會對今年底的利率中位數預測,已由 6 月的 3.8% 上調至 4.1%。對 2027 年的利率預測亦由 3.6% 上調至 4.1%。聯準會將 2026 年 GDP 成長預測自 2.2% 上修至 2.3%,並略微上調整體 PCE 通膨預測,從 3.6% 提高至 3.7%。核心 PCE 預測由 3.3% 上調至 3.4%,失業率預測則由 4.3% 下調至 4.1%。
市場參與者現在必須密切關注聯準會主席 Kevin Warsh 在記者會上的談話,以尋找更多關於未來政策路徑的線索。
如果釋出的訊號顯示聯準會並不急於進一步收緊政策,可能會拖累美元走勢,並支撐 AUD/USD。相反地,若發言暗示還會有額外升息,將有利於美元走強,並對該貨幣對造成下行壓力。
在澳洲方面,由於貨幣政策預期,對澳幣的支撐仍然存在。澳洲央行 (Reserve Bank of Australia, RBA) 在今年先前連續三次升息之後,已經連續三次會議將現金利率維持在 4.35% 不變。
然而,持續的通膨壓力仍讓市場對進一步收緊政策抱持期待。根據 RBA Rate Tracker,市場目前反映出 RBA 在下次會議將利率升至 4.6% 的機率約為 78%。
因此,RBA 再度升息的可能性或可限制澳幣的下行壓力,但 AUD/USD 的短線走勢仍很可能主要取決於聯準會所釋放的訊號。
從技術面來看,該貨幣對仍維持在 100 日簡單移動平均線 (SMA) 之上,顯示多頭仍相信 RBA 會持續升息,但相對強弱指標 (RSI) 已跌入負面區域,顯示多頭短線動能已經減弱。不過,價格仍位於主要移動平均線之上,代表多頭在長線上仍具備上行潛力。目前 100 日與 50 日 SMA 提供即時支撐,阻力位則位於 1.7140。


 联系我们