Když bývalý prezident Donald Trump vyzval společnost Coca-Cola, aby v USA začala používat třtinový cukr místo kukuřičného sirupu s vysokým obsahem fruktózy (HFCS), možná tím nevědomky zažehl diskusi, která přesahuje rámec jedné značky.
Ačkoliv Coca-Cola (KO) přislíbila uvedení nápoje slazeného americkým třtinovým cukrem, nejde o plošnou změnu. Přesto tento krok zaměřil pozornost na citlivý a silně regulovaný trh se sladidly, který má hluboké ekonomické i politické souvislosti.
Trump na svém účtu na platformě Truth Social zveřejnil, že s Coca-Colou jednal o přechodu na pravý třtinový cukr. Firma skutečně potvrdila, že na podzim uvede nový produkt slazený cukrem z domácí produkce, čímž rozšíří své portfolio. Největší dopad však tento krok pravděpodobně mít nebude. Společnost totiž neopouští HFCS – osvědčené, levnější a logisticky efektivní sladidlo, které používá ve většině svých produktů.
Podle analytiků však už samotné oznámení naznačuje, že se může změnit dynamika na trhu se sladidly. Větší poptávka po třtinovém cukru – byť zpočátku omezená – může zvýšit tlak na ceny a zdroje. Jake Hanley ze společnosti Teucrium uvedl, že „jakýkoli nárůst poptávky po třtinovém cukru, výkyvy počasí nebo nová obchodní politika by mohly zpřísnit nabídku“.
Cukr je v USA dlouhodobě regulovanou komoditou. Systém dovozních kvót, vysokého cla na nadlimitní objemy a marketingových přídělů byl zaveden již v roce 1934 zákonem Jones-Costigan Act a dodnes ovlivňuje, kolik cukru se do země dováží a za jakou cenu. Například pro fiskální rok 2025–2026 USDA odhaduje produkci na 9,2 milionu tun, zatímco spotřeba přesáhne 12 milionů tun. USA proto pravidelně dovážejí cukr, především z Latinské Ameriky, ale jen v rámci kvót, nad které dovoz prudce zdražuje.
Vysoká domácí cena cukru je tak částečně výsledkem tohoto ochranářského systému, který chrání domácí producenty, ale zároveň omezuje konkurenci. To činí HFCS – levnější alternativu vyráběnou z kukuřice – pro americké výrobce nápojů i potravin velmi atraktivní. Podle USDA stála v letošním prvním čtvrtletí libra rafinovaného cukru 1,01 dolaru, zatímco libra HFCS vyšla na 35 centů.
Navíc Spojené státy nejsou významným producentem cukru – například Indie vyprodukuje čtyř- až pětinásobek, a to díky příznivějšímu klimatu a větší rozloze věnované cukrové třtině. Cukrovka se sice v USA pěstuje, ale pro výrobce zůstává méně výhodná než jiné plodiny.
Změna složení produktů od velkých výrobců, jako je Coca-Cola, by mohla v případě většího rozšíření citelně zahýbat celým trhem. Robin Shaw z Marex upozorňuje, že pokud by třtinový cukr nahradil HFCS ve velkém měřítku, mělo by to vážné dopady na ceny i logistiku. V současnosti je USA největším spotřebitelem HFCS na světě – tvoří zhruba dvě třetiny globální spotřeby.
Přechod od HFCS na cukr by vyžadoval úpravy receptur, výrobních zařízení a distribučních řetězců. Změny by si vyžádaly investice a čas. Jake Hanley k tomu dodává, že HFCS zůstává nákladově výhodné a snadno zpracovatelné, což snižuje motivaci výrobců ke změně, pokud nedostanou silný regulatorní nebo ekonomický podnět.
Zatím se tak změna bude pravděpodobně týkat jen omezených objemů. Podle Shawa by i přesun několika set tisíc tun spotřeby z HFCS na cukr mohl být zvládnutelný, ale větší posun by byl výrazně náročnější. Například produkt od Coca-Coly s třtinovým cukrem, který má být uveden na podzim, bude jen jedním z desítek produktů v nabídce a jeho dopad bude zřejmě limitovaný.
Debata o sladidlech není jen ekonomická, ale i zdravotní a politická. Ministr zdravotnictví Robert F. Kennedy Jr. například označil HFCS za „recept na obezitu a cukrovku“. I přesto je nutné podotknout, že HFCS se v americkém potravinářství používá desítky let bez přímých důkazů o škodlivosti, jak připomíná Shaw z Marex. Oproti tomu spotřebitelé často vnímají třtinový cukr jako „čistší“ nebo „přirozenější“ alternativu – ačkoliv výživový rozdíl mezi oběma sladidly není zásadní.
Z globálního hlediska je cukr cenově dostupnější – například futures na surový cukr č. 11 se obchodovaly za 16,29 centů za libru, zatímco kontrakt č. 16, zaměřený na americký domácí trh, stál 37 centů. Tento rozdíl ukazuje, jak odlišná je americká cenová struktura.
Zatímco krok Coca-Coly k uvedení nápoje s třtinovým cukrem vyvolal pozornost a spekulace, nejde o zásadní zlom v trhu se sladidly. Spojené státy mají dlouhou tradici regulace a ekonomických pobídek, které udržují HFCS jako dominantní sladidlo. Skutečná změna by musela přijít buď shora – skrze legislativu – nebo zdola, jako masivní spotřebitelský tlak. Zatím však zůstává nový produkt jen omezeným experimentem v rámci široké nabídky Coca-Coly.

В сряда валутната двойка AUD/USD продължава да понижава стойността си след решението на Федералния резерв за повишаване на лихвените проценти и публикуването на ястребски прогнози за бъдещето.
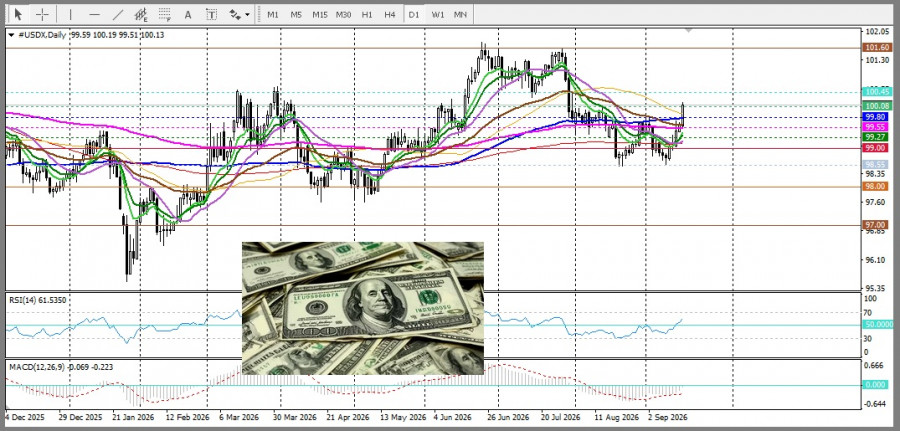
Fed единодушно (12–0) гласува за повишаване на целевия диапазон на лихвата по федералните фондове с 25 базисни пункта. След решението индексът на щатския долар (DXY) продължи да се покачва, изкачвайки се над нивото от 100.00.
Актуализираният dot-plot показва, че 16 от 18 представители на Fed очакват поне още едно повишение на лихвите тази година. Дванадесет от тях прогнозират едно повишение от 25 б.п., четирима очакват две повишения, а двама не предвиждат промяна.
Медийната прогноза за лихвения процент в края на годината се повиши до 4.1% от 3.8% през юни. Прогнозата за 2027 г. също беше повишена от 3.6% до 4.1%. Fed ревизира прогнозата си за растеж на БВП през 2026 г. до 2.3% (от 2.2%) и леко повиши прогнозата за общата PCE инфлация до 3.7% (от 3.6%). Основната PCE беше ревизирана до 3.4% (от 3.3%), а прогнозата за равнището на безработица беше понижена до 4.1% (от 4.3%).
Пазарните участници сега трябва внимателно да следят коментарите на председателя на Fed Kevin Warsh на пресконференцията за допълнителни сигнали относно бъдещата посока на паричната политика.
Сигнали, че Fed не бърза да затяга допълнително, биха могли да натежат върху долара и да подкрепят AUD/USD. Обратно, коментари, подсказващи допълнителни повишения на лихвите, биха засилили американската валута и биха натиснали валутната двойка надолу.
В Австралия подкрепата за Aussie се запазва поради очакванията за паричната политика. Reserve Bank of Australia (RBA) задържа основната лихва на ниво 4.35% през последните три заседания, след три последователни повишения по-рано през годината.
Въпреки това, устойчивият инфлационен натиск поддържа живи надеждите за по-нататъшно затягане. Според RBA Rate Tracker пазарите оценяват около 78% вероятност RBA да повиши лихвата до 4.6% на следващото заседание.
Така перспективата за ново повишение от RBA може да ограничи низходящия натиск върху австралийския долар, макар че краткосрочната посока на AUD/USD вероятно ще зависи предимно от сигналите, които Fed ще даде.
От техническа гледна точка, двойката остава над 100-дневната SMA, което подсказва, че „биковете“ при Aussie все още вярват в повишения от RBA, но RSI се премести в негативна територия, показвайки, че „биковете“ са загубили краткосрочен импулс. Въпреки това, задържането на цените над ключовите пълзящи средни говори, че „биковете“ запазват дългосрочен потенциал за ръст. 100- и 50-дневните SMA осигуряват непосредствена подкрепа. Съпротива сега се намира при 1.7140.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас