Americké akcie ve čtvrtek posílily díky silným čtvrtletním výsledkům technologických gigantů Microsoft a Meta Platforms, zatímco investoři se potýkali s přívalem ekonomických údajů.
V 15:35 SEČ (13:35 GMT) se index Dow Jones Industrial Average obchodoval o 100 bodů, tj. 0,2 %, výše, index S&P 500 vzrostl o 48 bodů, tj. 0,8 %, a index Nasdaq Composite vyskočil o 270 bodů, tj. 1,3 %.
První výsledky skupiny tzv. „Magnificent Seven“ (Sedm velkolpeých) se objevily po uzavření předchozího obchodního dne, kdy technologické giganty Microsoft (NASDAQ:MSFT) a Meta Platforms (NASDAQ:META) zaujaly vynikajícími výsledky za 2. čtvrtletí a výhledem do budoucna.
Akcie Meta Platforms prudce vzrostly poté, co silný výkon klíčového reklamního byznysu vlastníka Facebooku přinesl lepší než očekávané tržby za období duben–červen a zvýšil naděje, že investice společnosti do umělé inteligence začínají přinášet ovoce.
AI hrála významnou roli i ve výsledcích Microsoftu, kde tato nově vznikající technologie výrazně zlepšila výkon softwarového giganta v oblasti cloud computingu.
)Apple (NASDAQ:AAPL) a Amazon.com (NASDAQ:AMZN) zveřejní své výsledky hospodaření po uzavření trhu ve čtvrtek.
Akcie Comcast (NASDAQ:CMCSA) vzrostly poté, co mediální gigant oznámil lepší než očekávané výsledky za druhé čtvrtletí navzdory ztrátě zákazníků širokopásmového připojení.
Akcie společnosti Biogen (NASDAQ:BIIB) posílily poté, co výrobce léčiv oznámil lepší než očekávané tržby za první čtvrtletí a zvýšil svůj celoroční výhled, částečně díky solidním prodejům svého léku na Alzheimerovu chorobu.
Akcie společnosti Norwegian Cruise Line (NYSE:NCLH) prudce vzrostly poté, co provozovatel výletních plaveb oznámil rekordní tržby za druhé čtvrtletí a potvrdil svůj celoroční výhled.
Akcie CVS Health (NYSE:CVS) silně posílily poté, co zdravotní pojišťovna zvýšila svůj roční výhled zisku poté, co překonala odhady zisku za druhé čtvrtletí, protože přísný dohled nad vyššími náklady na zdravotní péči vedl ke zlepšení výkonnosti jejího zdravotního pojištění Aetna.
Na druhé straně akcie Qualcomm (NASDAQ:QCOM) propadly, protože hrozící ztráta Apple (NASDAQ:AAPL) jako největšího odběratele modemů tohoto výrobce čipů převážila nad jeho optimistickou čtvrtletní prognózou.
Údaje zveřejněné ve čtvrtek ráno ukázaly, že počet Američanů podávajících nové žádosti o podporu v nezaměstnanosti se minulý týden mírně zvýšil, což naznačuje, že trh práce zůstává stabilní, i když propuštěným pracovníkům trvá déle najít nové příležitosti.
Počet prvních žádostí o státní podporu v nezaměstnanosti vzrostl o 1 000 na sezónně očištěných 218 000 za týden končící 26. července, uvedlo ve čtvrtek ministerstvo práce.
Tyto údaje budou předzvěstí velmi důležitých údajů o zaměstnanosti mimo zemědělství, které budou zveřejněny v pátek.
Kromě toho spotřebitelské výdaje v USA v červnu vzrostly poté, co v předchozím měsíci nezaznamenaly žádný růst, zatímco základní inflace mírně vzrostla, jak vyplývá z nejnovějších ekonomických údajů zveřejněných tento týden, které by mohly poskytnout představu o dopadu rozsáhlých celních opatření USA.
Osobní výdaje, které tvoří více než dvě třetiny ekonomické aktivity, vzrostly minulý měsíc o 0,3 % po 0,0 % v předchozím měsíci.
Mezitím se meziměsíční index cen osobních spotřebních výdajů zvýšil o 0,3 %, což je v souladu s odhady a mírným zrychlením z 0,2 % v květnu. Za dvanáct měsíců do června dosáhl index cen PCE 2,6 %, což je více než očekávaných 2,5 % a předchozí míra 2,4 %.
Tzv. „jádrový“ PCE, který nezahrnuje volatilnější položky, jako jsou potraviny a pohonné hmoty, dosáhl meziměsíčního růstu 0,3 % a meziročního růstu 2,8 %.

„Stejně jako v případě indexu spotřebitelských cen a indexu cen výrobců existují důkazy o tom, že cla vyvíjejí tlak na růst cen […], což se v nadcházejících měsících ještě projeví, vzhledem k tomu, že dovozní daně se teprve nyní promítají do údajů,“ uvedli analytici společnosti Vital Knowledge v poznámce.
Federální rezervní systém ve středu ponechal úrokové sazby beze změny, ale dva členové rady guvernérů Fedu, Michelle Bowmanová a Christopher Waller, se odklonili od většinového názoru a hlasovali proti tomuto rozhodnutí, což je první dvojí nesouhlas od roku 1993.
Toto pokračující pozastavení snižování sazeb vyvolalo hněv prezidenta Donalda Trumpa, který vyzval Fed, aby rychle snížil sazby a pomohl tak oživit růst.
Trump na své sociální síti napsal: „Jerome ‚Too Late‘ Powell to zase udělal!!! Je PŘÍLIŠ POZDĚ. Jinými slovy, ‚Too Late‘ je ÚPLNÝ NEÚSPĚŠNÍK a naše země za to platí cenu!“
„Předseda Fedu Powell se rozhodl znovu vstoupit do přímého střetu s prezidentem, když naznačil, že by se mohlo zdát, že Fed „přehlíží“ inflaci vyvolanou cly tím, že dnes nezvýšil sazby,“ uvedli analytici ING v poznámce.
Prezident Donald Trump ve středu pozdě večer oznámil, že USA uvalí 15% clo na dovoz z Jižní Koreje, přičemž Jižní Korea se zavázala investovat 350 miliard dolarů v USA a nakoupit energetické produkty v hodnotě 100 miliard dolarů.
Trump navíc podepsal prohlášení, kterým od 1. srpna uvaluje 50% clo na polotovary a výrobky s vysokým obsahem mědi, a to z důvodu národní bezpečnosti.
Oznámil také 25% clo a sankce vůči Indii od 1. srpna, a to kvůli nákupům ruského vojenského vybavení a energie.
Dohody s několika zeměmi zůstávají nevyřešeny, přičemž Trumpova zvýšená „vzájemná“ cla mají vstoupit v platnost 1. srpna.
Ceny ropy ve čtvrtek klesly, protože obchodníci zvažovali překvapivý nárůst zásob ropy v USA a slabá čínská ekonomická data, s možností nižších dodávek v důsledku sankcí vůči Rusku.
V 15:35 SEČ futures na ropu Brent klesly o 1 % na 71,76 USD za barel a futures na americkou ropu West Texas Intermediate klesly o 1 % na 69,32 USD za barel.
Obě referenční ceny ve středu uzavřely o 1 % výše, hlavně díky Trumpově hrozbě uvalit vysoká cla na hlavní odběratele ruské ropy, aby tak vyvinul tlak na Moskvu, aby ukončila válku proti Ukrajině.
{{8849|Zásoby ropy v USA vzrostly minulý týden o 7,7 milionu barelů, uvedla ve středu Energy Information Administration, zatímco analytici očekávali pokles o 1,3 milionu barelů.
Slabá data o čínské ekonomické aktivitě navíc zvýšila obavy o budoucí poptávku ze strany největšího světového dovozce ropy.
عائد سندات الخزانة الأميركية لأجل 10 سنوات يستقر حول 5.3%، قرب مستوياته في عام 2002. وفي ظل هذا المشهد، حذّر مؤسس Bridgewater راي داليو من مخاطر حدوث أزمة ديون خلال ثلاث سنوات. ويرى أن سوق السندات الحكومية الأميركية باتت أكثر عرضة للخطر، بسبب تراجع الطلب من الصين واليابان، أكبر دائنين أجنبيين للولايات المتحدة. في مثل هذا السيناريو، سيتكبد حاملو السندات طويلة الأجل والحكومة نفسها خسائر مع ارتفاع تكلفة خدمة الدين. أما المستفيدون فسيكونون أولئك الذين يحوّلون استثماراتهم إلى الذهب وأصول أخرى غير مرتبطة بالثقة في الديون المقومة بالدولار.
منطق Dalio مباشر. فالصين مترددة في الاستمرار في توسيع حيازاتها من سندات الخزانة الأمريكية لأنها ترى في ذلك مخاطر اقتصادية وجيوسياسية. اليابان، كما يقول، بدأت بالفعل في تقليص حيازاتها وتسعى إلى إعادة رؤوس الأموال إلى الداخل. وهذا أمر مفهوم بالنسبة لليابان: بنك اليابان رفع أسعار الفائدة إلى 1.25%، في أعلى مستوى لها منذ عام 1995، واقترب عائد السندات الحكومية اليابانية لأجل 10 سنوات من 3%، وأصبح الاستثمار المحلي أكثر جاذبية نسبيًا. وعندما يتراجع أكبر مشترين اثنين، يتعيّن على أطراف أخرى امتصاص الإصدارات، فتزداد العوائد.
السوق بدأ بالفعل يستشعر المشكلة. الدين الحكومي الأمريكي وصل إلى 40 تريليون دولار، وخلال هذا العام سيتجاوز الإنفاق الإيرادات بنحو 2 تريليون دولار. محاولة وزارة الخزانة دعم السوق عبر شراء السندات في أغسطس وسبتمبر فشلت في ترك أثر دائم: عوائد السندات لأجل 30 سنة عادت إلى مستويات ما قبل البرنامج. في ذلك الوقت، قال Scott Bessent إن ارتفاع تكاليف الاقتراض يعكس اتجاهات عالمية، لكن هذا بدا للمستثمرين أشبه بتطمين منه إلى حل فعلي.
الجزء الثاني من تحذير Dalio يركّز على الذكاء الاصطناعي. أصبح من الصعب على شركات التكنولوجيا الكبرى تمويل استثماراتها الضخمة في مجال الذكاء الاصطناعي. فبعد أن كانت في السابق تجمع رأس المال من خلال إصدار الأسهم، باتت تعتمد بصورة متزايدة على الاقتراض. هذا يربط بين مخاطرتين: سوق سندات يضعف، وارتفاع مديونية الشركات لتمويل البنية التحتية.
Dalio لا يستبعد احتمال انفجار فقاعة الذكاء الاصطناعي. ويقترح أن من بين المحفزات المحتملة الحاجة إلى سداد الديون أو فرض ضريبة على الثروة. هذا ليس توقعًا قصير الأجل، بل سيناريو تجد فيه شركات اعتادت على المال الرخيص نفسها فجأة في عالم تبلغ فيه تكلفة الاقتراض 5.3% وهي في ارتفاع.
ومع ذلك، تتصرف الأسهم وكأن لا مشكلة. مؤشر S&P 500 يسجل مستويات قياسية، وكذلك Nasdaq 100. وعلى النقيض، لا يشهد الذهب موجة ارتفاع؛ إذ يتم تداوله قرب 4,120 دولارًا، أدنى من متوسطين متحركين رئيسيين، لأن العوائد المرتفعة وقوة الدولار تطغى على الطلب بدافع الملاذ الآمن.
ما الذي يعنيه ذلك بالنسبة للعملات؟ إذا ضعفت شهية سندات الخزانة الأمريكية، فسيتعرض الدولار لضربة مزدوجة: فالعوائد المرتفعة تدعمه حاليًا، لكن فقدان الثقة في الدين الأمريكي سيخلق في نهاية المطاف ضغطًا على العملة. حتى الآن لم يحدث ذلك، لذا يبقى الدولار أصلًا دفاعيًا قريبًا من أعلى مستوياته السنوية، ويستفيد من مشكلات أوروبا. إلا أن تعليق Dalio يشير إلى مصدر محتمل لانعكاس الاتجاه؛ ليس من بيانات اقتصادية ضعيفة، بل من دائنين يتراجعون عن تمويل العجز الأمريكي.
من وجهة نظري، ستُظهر الأسابيع المقبلة مدى جدية السوق في التعامل مع هذه المخاطرة. ضعف الطلب في المزادات مع صدور محضر اجتماع الاحتياطي الفيدرالي بنبرة متشددة يوم الأربعاء قد يدفع العوائد إلى الأعلى ويضغط على الأسهم، بينما سيتيح الطلب المستقر للأسواق تأجيل دق ناقوس الخطر. وإذا حافظ عائد السندات لأجل 10 سنوات بثبات على مستوى أعلى من 5.3%، فسيُرجَّح أن يشتد الضغط على تقييمات الأسهم، وتصبح تحذيرات Dalio أقل افتراضية بكثير.
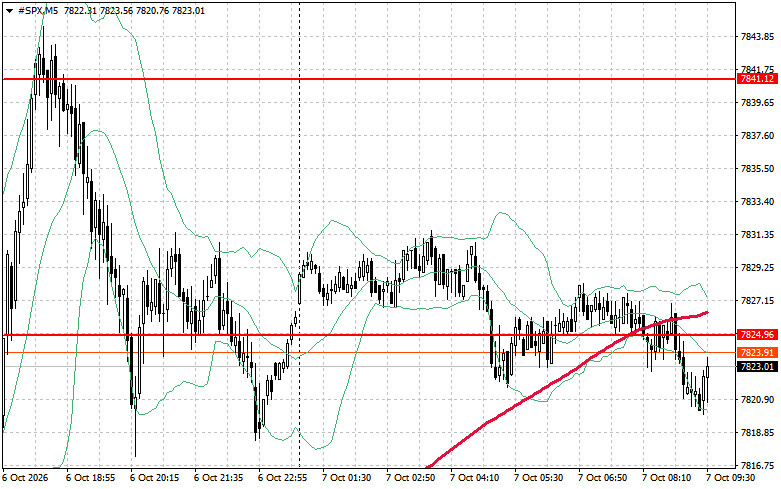
فيما يخص الجوانب الفنية لمؤشر S&P 500، فإن المهمة المباشرة للمشترين اليوم هي اختراق مستوى المقاومة عند 7,824 دولار. سيُعد ذلك إشارة على إمكانية استمرار الصعود ويفتح الطريق نحو محاولة الوصول إلى 7,841 دولار. كما يُعد السيطرة على مستوى 7,860 دولار أولوية أيضًا للمضاربين على الارتفاع لتعزيز موقفهم. إذا تحرك السعر هبوطًا في ظل تراجع الشهية للمخاطرة، فيجب أن يظهر المشترون بالقرب من مستوى 7,810 دولار. أما كسر هذا المستوى فمن المرجح أن يدفع الأداة إلى 7,793 دولار ويفتح الطريق نحو 7,774 دولار.
روابط سريعة


 وماهو رأيك