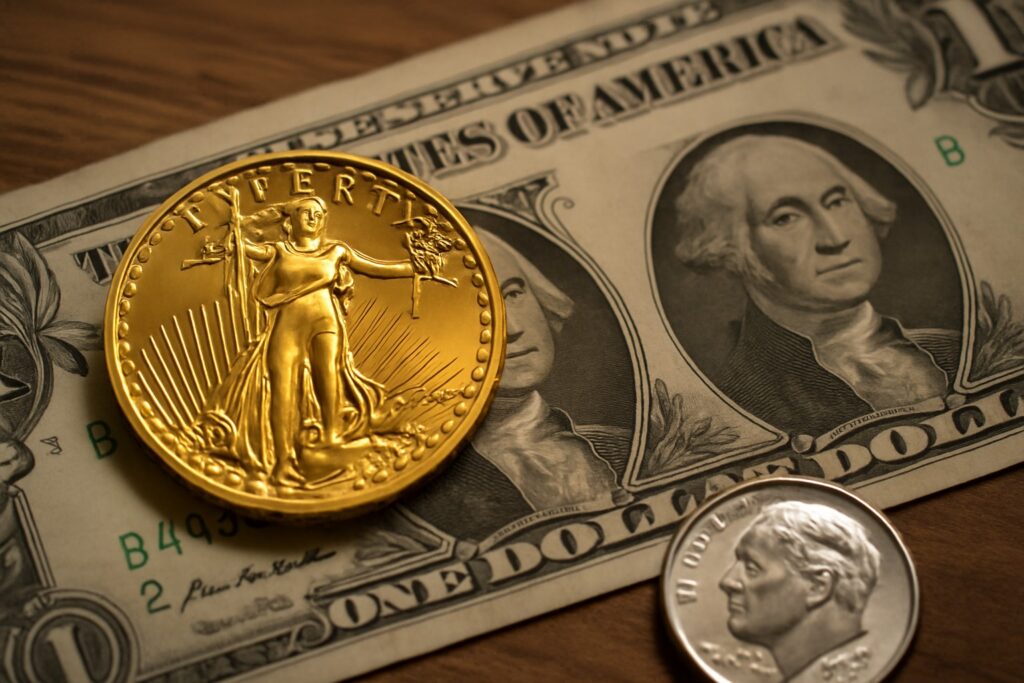
Ceny zlata se ve středečním asijském obchodování držely bez výrazných změn, když investoři vyčkávali na důležité události, které mohou ovlivnit globální ekonomické prostředí i náladu na trzích. Klíčovým faktorem bylo nadcházející rozhodnutí Federálního rezervního systému (Fed) o úrokových sazbách a blížící se termín 1. srpna, kdy může americký prezident Donald Trump zavést nová cla. V této atmosféře se investoři snažili chránit svá portfolia a zároveň zvažovali, zda je zlato stále atraktivní jako bezpečné útočiště.
Spotová cena zlata klesla o 0,1 % na 3 323,66 USD za unci, zatímco futures na zlato ztratily stejný podíl a obchodovaly se za 3 378,62 USD za unci. Přestože v předchozí seanci zlato mírně rostlo díky obnovené nejistotě ohledně obchodních vztahů, celkový trend posledních týdnů ukazuje spíše na oslabování. Důvodem je zlepšení vyhlídek na dohodu mezi USA a Evropskou unií, což zmírnilo obavy z obchodní války a podpořilo růst dolaru, který je hlavní protiváhou ceny zlata.
Obchodní pokrok oslabuje zájem o bezpečná aktiva
Zlato je typicky vnímáno jako bezpečný přístav v obdobích geopolitické a ekonomické nejistoty. Pokrok v obchodních jednáních USA s Evropskou unií, který o víkendu vyústil v rámcovou dohodu o snížených clech ve výši 15 % na většinu evropského exportu, však ochotu investorů vyhledávat bezpečná aktiva omezil. Tento vývoj navíc podpořil růst amerického dolaru, což dále snižuje atraktivitu zlata pro investory, kteří operují v jiných měnách.
Index amerického dolaru tak zůstává silný po předchozím výrazném růstu. Silnější dolar nejen že snižuje poptávku po zlatě, ale zároveň naznačuje vyšší důvěru v americkou ekonomiku, což může vést k přesunu kapitálu z komodit do jiných tříd aktiv. Analytici navíc upozorňují, že obchodní dohody, které jsou založené na clech, bývají příznivé právě pro dolar, což vytváří další tlak na cenu zlata.
Zlato je tedy aktuálně v pasti dvou protichůdných sil – na jedné straně stále přítomná nejistota kolem obchodních vztahů, zejména kvůli Trumpovu termínu pro zavedení nových cel 1. srpna, a na straně druhé postupný pokrok v diplomatických jednáních a posilující dolar. Tato rovnováha zatím drží cenu zlata na stabilní úrovni bez větších výkyvů.
Fed rozhodne o úrokových sazbách
Zásadní událostí dne bude závěr dvoudenního zasedání Fedu, na kterém se rozhodne o nastavení měnové politiky. Očekává se, že americká centrální banka ponechá úrokové sazby v rozmezí 4,25–4,50 %, investoři však budou bedlivě sledovat doprovodný komentář. Důležitější než samotné rozhodnutí totiž může být náznak dalšího vývoje – část trhu stále očekává možnost snížení sazeb během září, zejména pokud by došlo k oslabení dat o inflaci a zaměstnanosti.
Kromě Fedu čekají investory i další klíčové ekonomické statistiky. V následujících dnech bude zveřejněna zpráva o inflaci PCE (osobní spotřebitelské výdaje) a měsíční data z trhu práce. Obě zprávy mají potenciál výrazně ovlivnit očekávání trhu ohledně budoucích kroků Fedu a tím i vývoj cen zlata.
Trhy s kovy pod tlakem, měď sleduje Chile
Vedle zlata oslabovaly také ostatní kovy. Futures na platinu ztratily 0,3 % a obchodovaly se na 1 415,05 USD za unci. Stříbro odepsalo 0,4 % na 38,15 USD za unci. Výraznější pokles však zaznamenala měď. Referenční futures na měď na Londýnské burze kovů se snížily o 0,3 % na 9 781,45 USD za tunu, zatímco americké futures klesly o 0,5 % na 5,64 USD za libru.
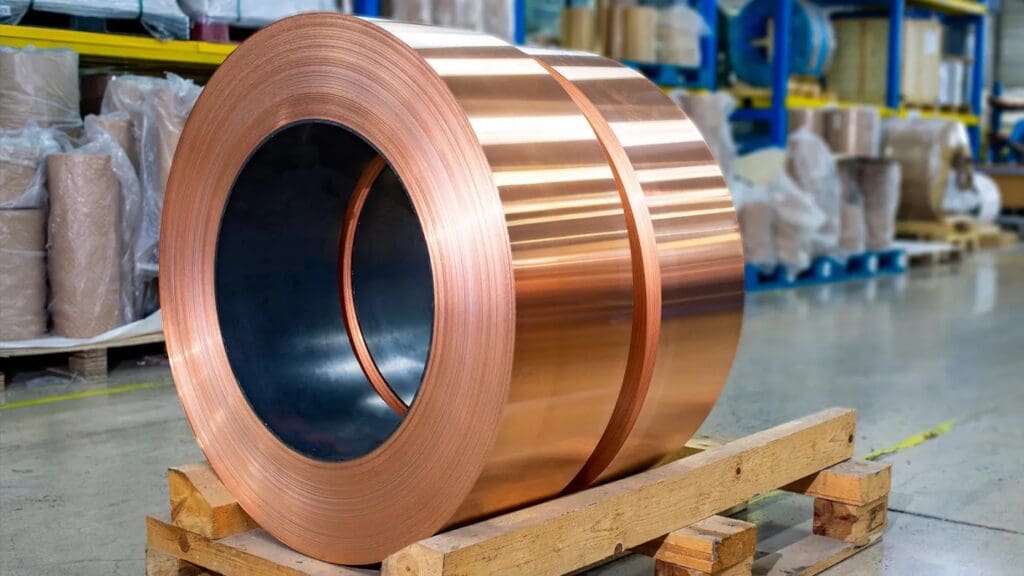
Ceny mědi tento týden oslabují kvůli obavám, že plánovaná americká cla zasáhnou i tuto klíčovou průmyslovou surovinu. Chilský ministr financí mezitím oznámil, že jeho země bude usilovat o výjimku z těchto cel. Chile jakožto největší světový producent mědi tak může sehrát významnou roli v tom, zda tlak na ceny této suroviny přetrvá, nebo dojde k jejich stabilizaci.
Závěr: Vyčkávání, nejistota a přetahovaná mezi dolarem a zlatem
Současný vývoj na trhu se zlatem potvrzuje, že cena této komodity je ovlivňována nejen inflačními očekáváními nebo sazbami centrálních bank, ale i geopolitickým napětím a vývojem kurzu dolaru. Investoři proto aktuálně zaujímají vyčkávací postoj, dokud nebudou známa jasnější data a rozhodnutí.
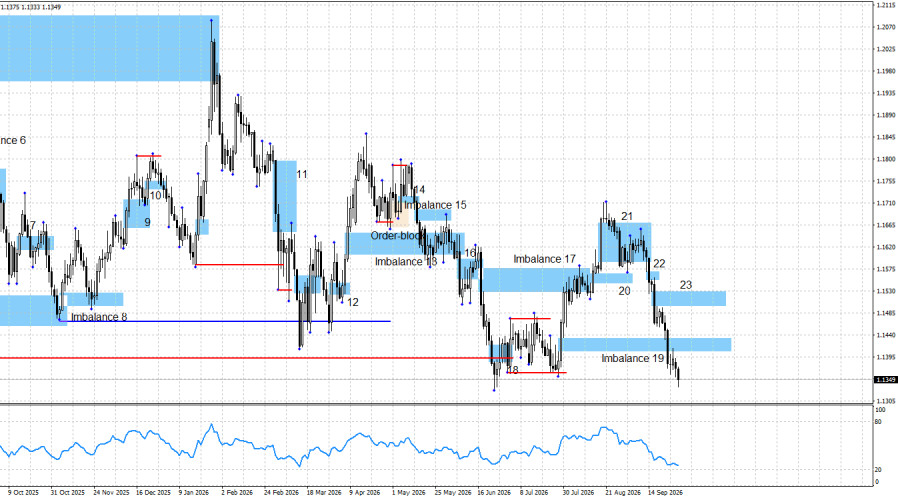
Das Währungspaar EUR/USD fällt nun bereits seit fünfzehn Handelstagen in Folge, abgesehen von ein paar kurzen Verschnaufpausen. In dieser Zeit hat die europäische Gemeinschaftswährung 310 Punkte eingebüßt. Der Abwärtstrend des Euro begann vor drei Wochen im Rahmen der Marktvorschau auf eine Anhebung des Leitzinses durch das FOMC. Seitdem kauft der Markt den Dollar weiter, gestützt auf den klar restriktiven Kurs der Fed in der Geldpolitik, der von den FOMC-Mitgliedern regelmäßig bestätigt wird. Interessanterweise erklären viele Fed-Vertreter offen, dass eine weitere Straffung der Geldpolitik notwendig sei, ohne jedoch konkret zu werden, in welchem Umfang. Zugleich deuteten die jüngsten Fed-Projektionen darauf hin, dass mit einem weiteren Zinsschritt um 0,25 % zu rechnen ist. Hat der Dollar für zwei Zinserhöhungen bereits zu stark aufgewertet? Der Dollar steigt derzeit, als hätte die Fed von einer völlig neutralen Haltung auf eine ultrarestriktive Position umgestellt – und als hätte sich zuvor niemand am Markt ein solches Szenario vorstellen können. In Wirklichkeit könnte eine Lockerung der Geldpolitik bereits 2027 einsetzen, da nach Aussagen der Fed-Vertreter selbst die Auswirkungen hoher Ölpreise zeitlich begrenzt sein dürften. Gleiches gilt für die Effekte von Donald Trumps Handelstarifen.
Der Rückgang des Euro lässt sich derzeit durch nichts aufhalten. Eine straffere EZB-Politik, positive Konjunkturdaten aus der Eurozone und auch das technische Bild – einschließlich bullischer Formationen – haben die Abwärtsbewegung nicht stoppen können. Imbalance 19 wurde negiert, sodass die europäische Währung nun alle Chancen hat, unter die psychologische Marke von 1,10 US‑Dollar zu fallen. Und die bullische Imbalance 19 wurde nicht nur ungültig, sie hat sich in eine bärische, invertierte Imbalance verwandelt und bereits am Freitag ein neues Verkaufssignal generiert. Der einzige Faktor, der die Bullen momentan stützt, ist die Nähe der letzten beiden Swing-Tiefs, von denen aus Liquidität abgegriffen werden könnte, was einen bullischen Impuls auslösen würde.
In der vergangenen Woche signalisierte das FOMC seine Bereitschaft, die Geldpolitik weiter zu straffen, was den Bären ausreichte, um ihren breit angelegten Vorstoß fortzusetzen. Selbst nach der Straffung der Fed-Politik im September und einer möglichen weiteren Straffung im Oktober oder Dezember sehe ich keine zusätzlichen Gründe, warum die Marktteilnehmer den US‑Dollar weiter aggressiv kaufen sollten. Der Dollar hat in den letzten Wochen zweifellos Stärke bewiesen, doch welche Faktoren haben ihn in dieser Zeit tatsächlich getragen? Allein die Straffung der FOMC-Geldpolitik – und sonst nichts?
Insgesamt spricht der Informationshintergrund meines Erachtens weiterhin für die Bullen. Trotz des restriktiveren Kurses der Fed ist dies nicht der einzige Faktor, auf dem Wechselkursentwicklungen beruhen. Zur Erinnerung: Die Renditen von US‑Staatsanleihen markieren Rekordstände und setzen den Haushalt massiv unter Druck; die US‑Wirtschaft hat sich in den vergangenen Quartalen abgeschwächt; Donald Trump hat im Jahr 2026 wieder eine Flut von Handels- und Nicht-Handelsklagen gegen zahlreiche Länder weltweit losgetreten; und der US‑Aktienmarkt bereitet weiterhin erhebliche Sorgen, da unkontrollierte, kreditfinanzierte Investitionen in Technologieunternehmen zunehmen, die im Bereich der KI-Entwicklung tätig sind.
Das aktuelle technische Bild spricht für eine Fortsetzung der bärischen Dynamik. Trotz der äußerst widersprüchlichen Kursbewegungen der letzten Wochen haben Trader nun mindestens zwei interessante Zonen für Short-Positionen. Die Bullen können im Grunde nur auf die Tiefs vom 28. Juli und 24. Juni hoffen, von denen aus Liquidität abgegriffen werden könnte.
Der konjunkturelle Hintergrund am Dienstag war schwach und bestimmte die Stimmung der Marktteilnehmer nicht; diese setzten den Verkauf von EUR/USD bereits vom Handelsbeginn an fort. Entsprechend ist es unwahrscheinlich, dass der JOLTS-Bericht daran etwas ändert.
Für 2026 gibt es nach wie vor eine Vielzahl von Gründen, die den Bullen in die Hände spielen könnten. Strukturell und im größeren Bild haben sich Trumps politische Leitlinien, die im vergangenen Jahr zu einem deutlichen Rückgang des Dollar geführt haben, nicht verändert. Derzeit sehe ich trotz des restriktiven Kurses des FOMC keine maßgeblichen Faktoren, die den US‑Dollar nachhaltig stützen. Die geopolitischen Faktoren, die in weiten Teilen der ersten Jahreshälfte 2026 die Nachfrage nach der US‑Währung getragen haben, wirken inzwischen nicht mehr.
Konjunkturkalender für die USA und die Europäische Union:
Am 30. September umfasst der Wirtschaftskalender sechs Termine, von denen keiner deutlich hervorsticht. Sie sind in etwa gleich wichtig. Der konjunkturelle Hintergrund kann die Stimmung am Markt den gesamten Mittwoch über beeinflussen.
EUR/USD-Prognose und Handelsempfehlungen:
Meiner Ansicht nach befindet sich das Währungspaar weiterhin in der Ausbildung eines übergeordneten Aufwärtstrends, der seit einem ganzen Jahr pausiert. Der Informationshintergrund hat sich vor sieben Monaten deutlich zugunsten der Bären verschoben, doch der Trend an sich kann nicht als aufgehoben oder abgeschlossen gelten. Langfristig würde ich sagen, dass sich das Paar in einer Seitwärtsrange bewegt. Eine Range macht den übergeordneten Aufwärtstrend nicht zunichte. Somit könnten die Bullen ihren Vorstoß im Jahr 2026 wieder aufnehmen, doch ihre einzigen verbliebenen Ansatzpunkte sind die Tiefs bei 1,1354 und 1,1325, von denen aus Liquidität abgegriffen werden könnte. Die Bären haben in Imbalance 19 ein neues Verkaufssignal erhalten. Aus meiner Sicht ist der aktuelle Rückgang für Trader gefährlich, da ihm klare und hinreichende fundamentale Begründungen fehlen. Das Paar könnte problemlos unter die Marke von 1,10 US‑Dollar fallen, doch die Rechtfertigung für eine derart starke Abwertung ist ausgesprochen widersprüchlich.
QUICK LINKS


 Kontakt mit uns aufnehmen