Ceny zlata se ve středečním asijském obchodování držely bez výrazných změn, když investoři vyčkávali na důležité události, které mohou ovlivnit globální ekonomické prostředí i náladu na trzích. Klíčovým faktorem bylo nadcházející rozhodnutí Federálního rezervního systému (Fed) o úrokových sazbách a blížící se termín 1. srpna, kdy může americký prezident Donald Trump zavést nová cla. V této atmosféře se investoři snažili chránit svá portfolia a zároveň zvažovali, zda je zlato stále atraktivní jako bezpečné útočiště.
Spotová cena zlata klesla o 0,1 % na 3 323,66 USD za unci, zatímco futures na zlato ztratily stejný podíl a obchodovaly se za 3 378,62 USD za unci. Přestože v předchozí seanci zlato mírně rostlo díky obnovené nejistotě ohledně obchodních vztahů, celkový trend posledních týdnů ukazuje spíše na oslabování. Důvodem je zlepšení vyhlídek na dohodu mezi USA a Evropskou unií, což zmírnilo obavy z obchodní války a podpořilo růst dolaru, který je hlavní protiváhou ceny zlata.
Obchodní pokrok oslabuje zájem o bezpečná aktiva
Zlato je typicky vnímáno jako bezpečný přístav v obdobích geopolitické a ekonomické nejistoty. Pokrok v obchodních jednáních USA s Evropskou unií, který o víkendu vyústil v rámcovou dohodu o snížených clech ve výši 15 % na většinu evropského exportu, však ochotu investorů vyhledávat bezpečná aktiva omezil. Tento vývoj navíc podpořil růst amerického dolaru, což dále snižuje atraktivitu zlata pro investory, kteří operují v jiných měnách.
Index amerického dolaru tak zůstává silný po předchozím výrazném růstu. Silnější dolar nejen že snižuje poptávku po zlatě, ale zároveň naznačuje vyšší důvěru v americkou ekonomiku, což může vést k přesunu kapitálu z komodit do jiných tříd aktiv. Analytici navíc upozorňují, že obchodní dohody, které jsou založené na clech, bývají příznivé právě pro dolar, což vytváří další tlak na cenu zlata.
Zlato je tedy aktuálně v pasti dvou protichůdných sil – na jedné straně stále přítomná nejistota kolem obchodních vztahů, zejména kvůli Trumpovu termínu pro zavedení nových cel 1. srpna, a na straně druhé postupný pokrok v diplomatických jednáních a posilující dolar. Tato rovnováha zatím drží cenu zlata na stabilní úrovni bez větších výkyvů.
Fed rozhodne o úrokových sazbách
Zásadní událostí dne bude závěr dvoudenního zasedání Fedu, na kterém se rozhodne o nastavení měnové politiky. Očekává se, že americká centrální banka ponechá úrokové sazby v rozmezí 4,25–4,50 %, investoři však budou bedlivě sledovat doprovodný komentář. Důležitější než samotné rozhodnutí totiž může být náznak dalšího vývoje – část trhu stále očekává možnost snížení sazeb během září, zejména pokud by došlo k oslabení dat o inflaci a zaměstnanosti.
Kromě Fedu čekají investory i další klíčové ekonomické statistiky. V následujících dnech bude zveřejněna zpráva o inflaci PCE (osobní spotřebitelské výdaje) a měsíční data z trhu práce. Obě zprávy mají potenciál výrazně ovlivnit očekávání trhu ohledně budoucích kroků Fedu a tím i vývoj cen zlata.
Trhy s kovy pod tlakem, měď sleduje Chile
Vedle zlata oslabovaly také ostatní kovy. Futures na platinu ztratily 0,3 % a obchodovaly se na 1 415,05 USD za unci. Stříbro odepsalo 0,4 % na 38,15 USD za unci. Výraznější pokles však zaznamenala měď. Referenční futures na měď na Londýnské burze kovů se snížily o 0,3 % na 9 781,45 USD za tunu, zatímco americké futures klesly o 0,5 % na 5,64 USD za libru.
Ceny mědi tento týden oslabují kvůli obavám, že plánovaná americká cla zasáhnou i tuto klíčovou průmyslovou surovinu. Chilský ministr financí mezitím oznámil, že jeho země bude usilovat o výjimku z těchto cel. Chile jakožto největší světový producent mědi tak může sehrát významnou roli v tom, zda tlak na ceny této suroviny přetrvá, nebo dojde k jejich stabilizaci.
Závěr: Vyčkávání, nejistota a přetahovaná mezi dolarem a zlatem
Současný vývoj na trhu se zlatem potvrzuje, že cena této komodity je ovlivňována nejen inflačními očekáváními nebo sazbami centrálních bank, ale i geopolitickým napětím a vývojem kurzu dolaru. Investoři proto aktuálně zaujímají vyčkávací postoj, dokud nebudou známa jasnější data a rozhodnutí.
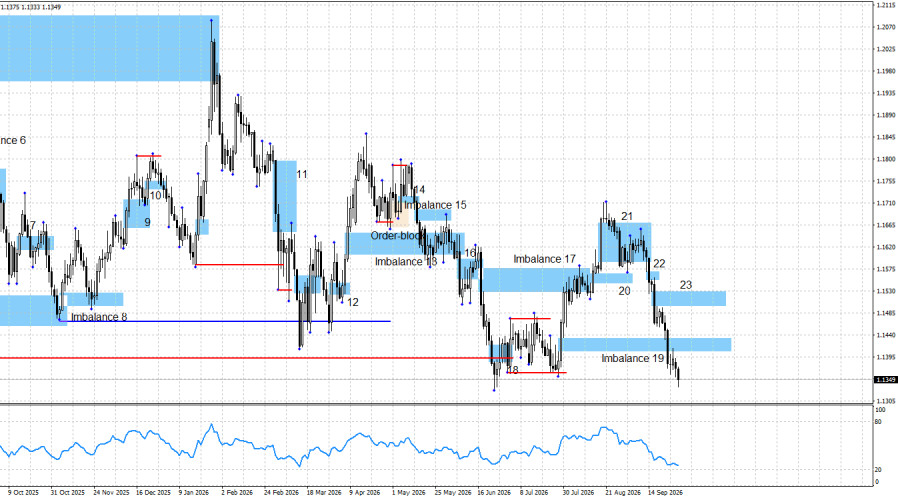
Pasangan EUR/USD terus melemah selama lima belas hari berturut-turut, hanya diselingi beberapa jeda singkat. Dalam periode ini, mata uang Eropa telah kehilangan 310 poin. Tren turun euro dimulai tiga minggu lalu sebagai bagian dari persiapan pasar terhadap kenaikan suku bunga utama FOMC. Sejak itu, pasar terus membeli dolar, berlandaskan sikap hawkish The Fed terhadap kebijakan moneter, yang secara berkala dikonfirmasi oleh para anggota FOMC. Menariknya, banyak pejabat The Fed secara terbuka menyatakan bahwa pengetatan kebijakan moneter lanjutan masih diperlukan, tetapi mereka tidak memberikan panduan spesifik mengenai seberapa jauh pengetatan tersebut. Pada saat yang sama, proyeksi terbaru The Fed mengindikasikan bahwa satu kali kenaikan suku bunga lagi sebesar 0,25% patut diantisipasi. Apakah dolar sudah terapresiasi terlalu jauh hanya untuk dua kali kenaikan suku bunga? Saat ini dolar menguat seolah-olah The Fed telah beralih dari posisi yang benar-benar netral ke posisi ultra-hawkish, dan seakan-akan tidak ada pelaku pasar yang membayangkan skenario seperti itu mungkin terjadi. Namun pada kenyataannya, pelonggaran kebijakan moneter bisa saja dimulai sedini 2027, karena menurut pernyataan para pengambil kebijakan The Fed sendiri, dampak harga minyak yang tinggi bersifat terbatas secara durasi. Hal yang sama berlaku untuk dampak tarif dagang Donald Trump.
Saat ini tidak ada yang benar-benar mampu menghentikan penurunan euro. Pengetatan kebijakan ECB, data ekonomi yang positif di Uni Eropa, maupun gambar teknikal termasuk pola bullish, semuanya gagal menghentikan pergerakan turun. Imbalance 19 sudah tidak lagi valid, sehingga mata uang Eropa kini memiliki peluang penuh untuk jatuh menembus level psikologis $1,10. Dan bullish imbalance 19 kini bukan sekadar menjadi tidak valid; ia telah berbalik menjadi inverted imbalance yang bearish dan sudah menghasilkan sinyal jual baru pada hari Jumat. Satu-satunya faktor yang mendukung pihak bullish adalah kedekatan dua ayunan rendah terakhir, dari mana likuiditas dapat disapu, yang berpotensi memicu pergerakan naik yang bullish.
Pekan lalu, komite FOMC menyinyalkan kesiapannya untuk terus mengetatkan kebijakan, dan itu sudah cukup bagi pihak bearish untuk melanjutkan aksi turun berskala besar. Bahkan setelah pengetatan kebijakan moneter The Fed pada bulan September dan potensi pengetatan lagi pada Oktober atau Desember, saya tidak melihat alasan lain yang cukup kuat bagi pelaku pasar untuk terus membeli mata uang AS. Dolar memang menunjukkan kekuatannya dalam beberapa minggu terakhir, tetapi faktor apa saja yang sebenarnya menopangnya selama periode ini? Pengetatan kebijakan moneter FOMC dan tidak banyak yang lain?
Secara keseluruhan, menurut pandangan saya, latar belakang informasi masih berpihak pada pihak bullish. Terlepas dari sikap kebijakan moneter The Fed yang lebih hawkish, hal itu bukan satu-satunya faktor yang menjadi dasar pembentukan nilai tukar. Perlu diingat bahwa imbal hasil obligasi AS menyentuh rekor tertinggi, menimbulkan tekanan besar pada anggaran; perekonomian AS melambat dalam beberapa kuartal terakhir; Donald Trump kembali melancarkan sederet keluhan trade dan non-trade terhadap banyak negara di seluruh dunia pada 2026; dan pasar saham AS terus menimbulkan kekhawatiran serius akibat investasi yang dibiayai kredit secara tak terkendali di perusahaan teknologi yang bergerak dalam pengembangan AI.
Gambar teknikal saat ini masih mengindikasikan kelanjutan momentum bearish. Terlepas dari pergerakan harga yang sangat kontradiktif dalam beberapa minggu terakhir, para trader kini setidaknya memiliki dua zona minat untuk transaksi jual. Sementara itu, pihak bullish hanya bisa berharap pada level terendah 28 Juli dan 24 Juni, dari mana likuiditas dapat disapu.
Latar belakang ekonomi pada hari Selasa tergolong lemah dan tidak menentukan sentimen pelaku pasar, karena mereka tetap melanjutkan penjualan EUR/USD sejak awal sesi. Dengan demikian, laporan JOLTS kecil kemungkinan akan mengubah keadaan.
Masih ada banyak sekali alasan bagi pihak bullish untuk melakukan serangan pada 2026. Secara struktural dan global, kebijakan Trump yang tahun lalu menyebabkan pelemahan signifikan pada dolar belum berubah. Saat ini, saya tidak melihat faktor pendukung yang kuat bagi mata uang AS selain sikap hawkish FOMC. Faktor geopolitik yang menopang permintaan terhadap dolar AS selama sebagian besar paruh pertama 2026 kini sudah tidak lagi berperan demikian.
Kalender berita untuk Amerika Serikat dan Uni Eropa:
Pada 30 September, kalender peristiwa ekonomi mencatat enam rilis, dan saya tidak dapat mengunggulkan salah satunya secara khusus. Semuanya kurang lebih setara dari sisi kepentingan. Latar belakang ekonomi dapat memengaruhi sentimen pasar sepanjang hari Rabu.
Prakiraan dan saran trading EUR/USD:
Menurut pandangan saya, pasangan ini masih berada dalam proses pembentukan tren bullish yang telah tertahan selama satu tahun penuh. Latar belakang informasi berubah tajam memihak bearish tujuh bulan lalu, tetapi tren itu sendiri tidak dapat dianggap dibatalkan atau selesai. Dalam jangka panjang, saya akan mengatakan pasangan ini berada dalam kondisi kisaran. Kisaran tidak membatalkan tren bullish yang lebih luas. Dengan demikian, pihak bullish mungkin melanjutkan pergerakan naiknya pada 2026, namun peluang yang tersisa hanya berada di sekitar level terendah 1,1354 dan 1,1325, dari mana likuiditas dapat disapu. Pihak bearish telah menerima sinyal jual baru pada imbalance 19. Menurut saya, penurunan saat ini berbahaya bagi para trader karena tidak memiliki landasan yang jelas dan cukup kuat. Pasangan ini bisa saja dengan mudah jatuh ke bawah level $1,10, tetapi justifikasi untuk penurunan seperti itu masih terlalu kontradiktif.
TAUTAN CEPAT


 Hubungi kami