Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
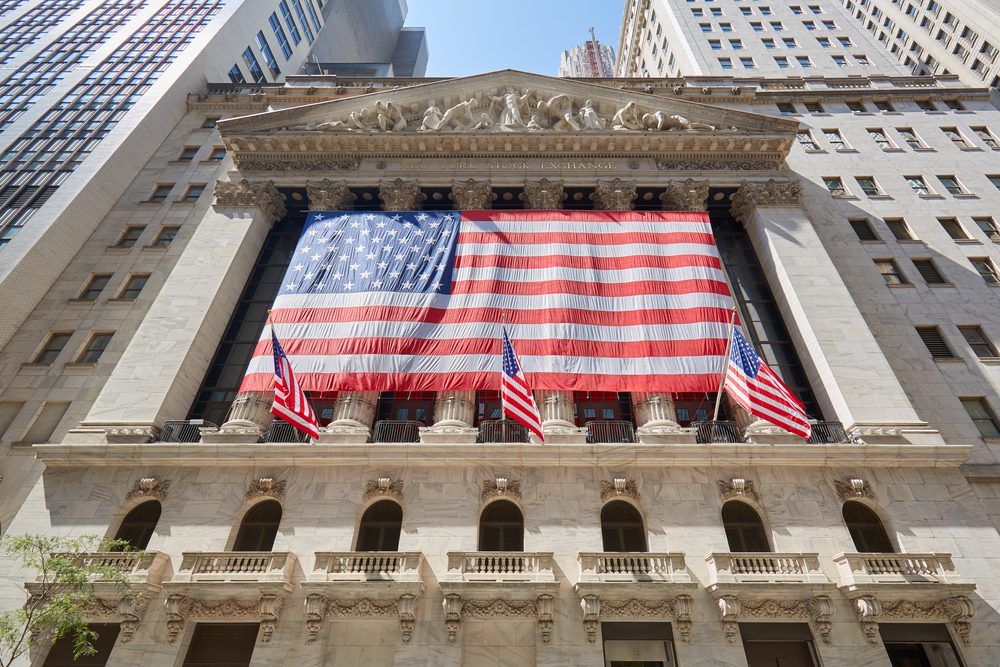
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
يبدو أن أسعار النفط تتجه لإنهاء الأسبوع على ارتفاع للأسبوع الثاني على التوالي، إذ تطغى مخاطر الإمدادات المتزايدة من الشرق الأوسط على تأثير عمليات السحب الجديدة من الاحتياطيات الاستراتيجية. تراجع خام Brent باتجاه 105 دولارات للبرميل، لكنه لا يزال مرتفعاً بنحو 0.5٪ خلال الأسبوع (إذ تم تداوله بالقرب من 106.30 دولارات يوم الأربعاء). أما خام West Texas Intermediate فيتداول حول 97 دولاراً مقارنة بـ94 دولاراً يوم الخميس، وقد تضيق الفارق بين الدرجة الخامين لأن شحنات الخام الأمريكي الأرخص دعمت مستويات الطلب.
واشنطن تمارس ضغطاً هبوطياً على الأسعار. فقد وافق أعضاء IEA على الإفراج عن 100 مليون برميل المتبقية بعد طلبات أمريكية متواصلة. دونالد ترامب يضغط لخفض أسعار البنزين والديزل المرتفعة محلياً، لأن تكاليف الطاقة الناتجة عن الصراع بين الولايات المتحدة وإيران تمثل هاجساً كبيراً للناخبين قبيل انتخابات التجديد النصفي الشهر المقبل.
لا تزال درجة عدم اليقين المحيطة بالتدفقات الفعلية من الخليج الفارسي مرتفعة، رغم أن الوضع بدا وكأنه هدأ في وقت مبكر من الأسبوع. فقد أكد القيادة المركزية الأمريكية أن سفينة الحاويات GFS Pride التي ترفع علم سنغافورة غرقت في مضيق هرمز هذا الأسبوع بعد إصابتها بمقذوف نُسب إلى الحرس الثوري الإسلامي. ومع ذلك، عبر أكثر من 40 سفينة المضيق خلال اليوم الماضي، ما يعني أن التدفقات مستمرة — ولهذا يتفاعل السوق بحذر بدلاً من حالة هلع.
العوامل الجيوسياسية ما زالت مقلقة. ترامب لم يستبعد توجيه ضربات لإيران بعد الانتخابات، وذكرت CNN أن الولايات المتحدة طوّرت خططاً للضربات قد تشمل أسلحة جديدة. وقد رفع العديد من المحللين احتمال تصعيد الصراع من 35% إلى نحو 65%، بحجة أن المواجهة الحالية تزداد عدم استقرار بالنسبة للولايات المتحدة. وبالنسبة للنفط، يعني ذلك أن أي تهدئة في التوترات قد تكون مؤقتة، فيما يظل خطر القفزات الحادة في الأسعار هو الشاغل الرئيسي.
البيانات الأمريكية تؤكد ضيق السوق. فقد تراجعت مخزونات الخام الأمريكية بمقدار 8.6 مليون برميل الأسبوع الماضي — في أكبر سحب أسبوعي منذ فبراير — فيما أشارت بيانات القطاع إلى انخفاض قدره 11.1 مليون برميل.
ولهذا أهمية بالنسبة للتضخم والاحتياطي الفدرالي. فأسعار النفط المرتفعة تدعم الضغوط على أسعار المستهلكين والمنتجين التي ظهرت بالفعل في بيانات سبتمبر، وKevin Warsh لم يتعهد باتخاذ مزيد من الإجراءات. وبالتالي، فإن أي صعود في أسعار خام برنت سيعيد معدلات الفائدة إلى صدارة الاهتمام، في حين أن تراجع الأسعار سيمنح الدولار والأسهم بعض الارتياح.
طالما أن الولايات المتحدة مستمرة في السحب من الاحتياطيات، وتدفق السفن عبر هرمز متواصل، فمن المرجح أن يتداول خام برنت في نطاق 104–106 دولارات للبرميل، بينما سيواصل خام WTI تقليص الفجوة مع الخام الأوروبي. المخاطر غير متناظرة: فالتصعيد مع إيران أو هجمات جديدة على الشحن قد يدفع الأسعار سريعاً إلى ما فوق 106 دولارات، في حين أن تراجعاً مستداماً سيحتاج على الأرجح إلى انفراج دبلوماسي حقيقي.
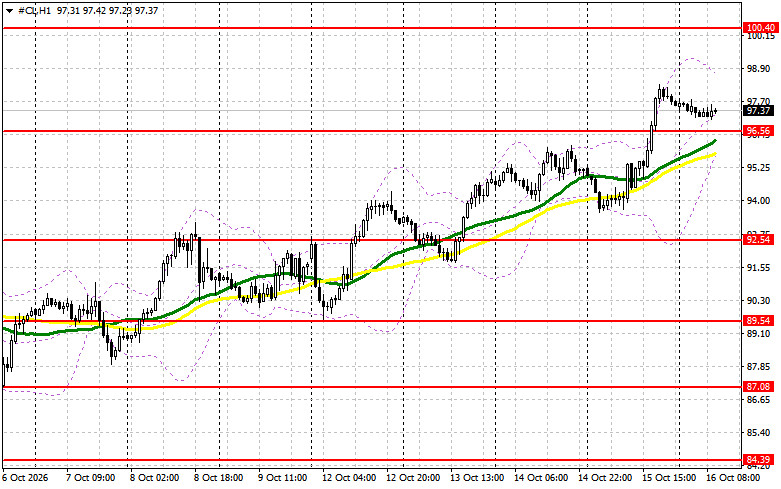
يحتاج المشترون إلى تجاوز مستوى المقاومة القريب عند 98 دولارًا لاستهداف 101 دولارًا، وفوق هذا المستوى سيصبح تحقيق اختراق صعودي أكثر صعوبة. أما الهدف الصاعد الأبعد فهو منطقة 104 دولارات. على الجانب الهابط، سيحاول البائعون السيطرة على مستوى 95 دولارًا؛ وإذا نجحوا في ذلك، فإن كسر النطاق سيُلحق ضررًا بمراكز الشراء ويدفع النفط للانخفاض إلى 92 دولارًا، مع احتمال التمدد نحو 89 دولارًا.
روابط سريعة


 وماهو رأيك