Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
Oil looks set to finish the week with its second straight weekly gain as rising supply risks from the Middle East outweigh new releases from emergency reserves. Brent eased toward $105/barrel but is up about 0.5% for the week (it traded near $106.30 on Wednesday). West Texas Intermediate sits around $97 versus $94 on Thursday, and the gap between the two grades has narrowed because cheaper US crude deliveries have supported demand.
Washington is exerting downward pressure on prices. IEA members agreed to release the remaining 100 million barrels after persistent US requests. Donald Trump is pressing to reduce high gasoline and diesel prices at home because energy costs driven by the US-Iran conflict are a major voter concern ahead of next month's midterm elections.
Uncertainty around physical flows from the Persian Gulf remains elevated, even though the situation seemed to calm earlier in the week. US Central Command confirmed that the Singapore-flagged container ship GFS Pride sank in the Strait of Hormuz this week after being struck by a projectile attributed to the Islamic Revolutionary Guard Corps. Still, more than 40 vessels transited the strait in the past day, so flows continue — which is why the market is reacting cautiously rather than panicking.
Geopolitics remains worrying. Trump did not rule out strikes on Iran after the elections, and CNN reported that the US has developed strike plans that could include new weapons. Many analysts have raised the probability of conflict escalation from 35% to about 65%, arguing the current standoff is increasingly unstable for the US. For oil, that means any easing of tensions may be temporary, and the risk of price spikes remains the main concern.
US data underscore the market's tightness. US crude inventories fell by 8.6 million barrels last week — the largest weekly draw since February — and industry data had pointed to an 11.1 million barrel decline.
That matters for inflation and the Federal Reserve. Expensive oil supports consumer and producer price pressures already visible in September's data, and Kevin Warsh did not promise further action. Thus any Brent advance will bring policy rates back into focus, while price falls would give the dollar and equities a respite.
As long as the US continues to release reserves and the flow of ships through Hormuz persists, Brent will likely trade around $104–106, and WTI will narrow the gap with the European grade. The risk is asymmetric: escalation with Iran or fresh attacks on shipping could quickly push prices above $106, while a sustained decline would probably require a genuine diplomatic breakthrough.
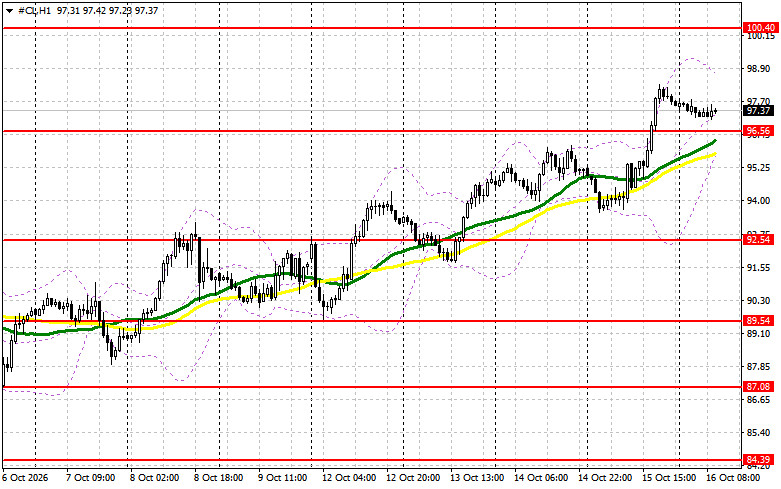
Buyers need to take the nearest resistance at $98 to target $101, above which a breakout will be difficult. The farther upside target is the $104 area. On the downside, bears will try to seize $95; if they succeed, a range break would damage bull positions and push oil down to $92, with a prospect of extending to $89.
ລິ້ງດ່ວນ



 ຕິດຕໍ່ພວກເຮົາ