Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
Öl steuert offenbar auf den zweiten Wochengewinn in Folge zu, da steigende Angebotsrisiken aus dem Nahen Osten die neuen Freigaben aus strategischen Notreserven überwiegen. Brent gab in Richtung 105 US‑Dollar je Barrel nach, liegt für die Woche aber rund 0,5 % im Plus (am Mittwoch wurde es nahe 106,30 US‑Dollar gehandelt). West Texas Intermediate notiert bei rund 97 US‑Dollar gegenüber 94 US‑Dollar am Donnerstag, und die Spanne zwischen den beiden Sorten hat sich verringert, da günstigere Lieferungen von US‑Rohöl die Nachfrage gestützt haben.
Washington übt Druck auf die Preise nach unten aus. Die IEA-Mitglieder haben sich nach anhaltenden US-Forderungen darauf geeinigt, die verbleibenden 100 Millionen Barrel freizugeben. Donald Trump drängt darauf, die hohen Benzin- und Dieselpreise im eigenen Land zu senken, da die durch den US-Iran-Konflikt getriebenen Energiekosten im Vorfeld der Zwischenwahlen im nächsten Monat ein zentrales Thema für Wählerinnen und Wähler sind.
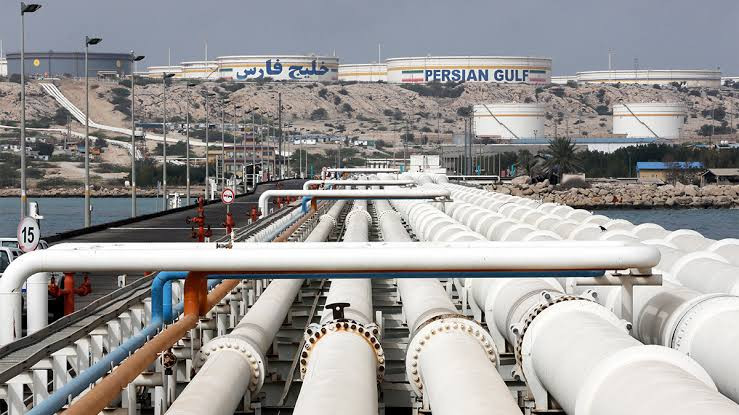
Die Unsicherheit über die physischen Lieferströme aus dem Persischen Golf bleibt hoch, auch wenn sich die Lage zu Wochenbeginn zunächst beruhigt zu haben schien. Das US Central Command bestätigte, dass das unter Singapur-Flagge fahrende Containerschiff GFS Pride in dieser Woche in der Straße von Hormus gesunken ist, nachdem es von einem Geschoss getroffen wurde, das den Islamischen Revolutionsgarden zugeschrieben wird. Dennoch haben in den vergangenen 24 Stunden mehr als 40 Schiffe die Straße passiert, die Lieferströme halten also an – weshalb der Markt verhalten reagiert und nicht in Panik verfällt.
Die geopolitische Lage bleibt besorgniserregend. Trump schloss Angriffe auf den Iran nach den Wahlen nicht aus, und CNN berichtete, dass die USA Angriffspläne ausgearbeitet haben, die auch neue Waffensysteme umfassen könnten. Viele Analysten haben die Wahrscheinlichkeit einer Eskalation des Konflikts von 35 % auf etwa 65 % angehoben und argumentieren, dass die aktuelle Pattsituation für die USA zunehmend instabil werde. Für den Ölmarkt bedeutet dies, dass eine Entspannung der Spannungen allenfalls vorübergehend sein dürfte und das Risiko plötzlicher Preisspitzen die Hauptsorge bleibt.
US-Daten unterstreichen die angespannte Marktlage. Die US-Rohölbestände sind in der vergangenen Woche um 8,6 Millionen Barrel gesunken – der stärkste wöchentliche Rückgang seit Februar – und Branchendaten hatten sogar auf einen Rückgang um 11,1 Millionen Barrel hingedeutet.
Das ist entscheidend für die Inflation und die Federal Reserve. Teures Öl stützt den bereits in den September-Daten sichtbaren Preisauftrieb bei Verbraucher- und Erzeugerpreisen, und Kevin Warsh stellte kein weiteres Eingreifen in Aussicht. Damit rücken bei jedem Anstieg des Brent-Preises die Leitzinsen wieder stärker in den Fokus, während fallende Preise dem Dollar und den Aktienmärkten eine Atempause verschaffen würden.
Solange die USA weiterhin Reserven freigeben und der Schiffsverkehr durch die Straße von Hormus anhält, dürfte Brent sich voraussichtlich in einer Spanne von 104–106 US-Dollar bewegen, und WTI wird den Abstand zur europäischen Referenzsorte verringern. Das Risiko ist asymmetrisch: Eine Eskalation mit dem Iran oder neue Angriffe auf die Schifffahrt könnten die Preise rasch über 106 US-Dollar treiben, während ein nachhaltiger Rückgang wahrscheinlich einen echten diplomatischen Durchbruch erfordern würde.
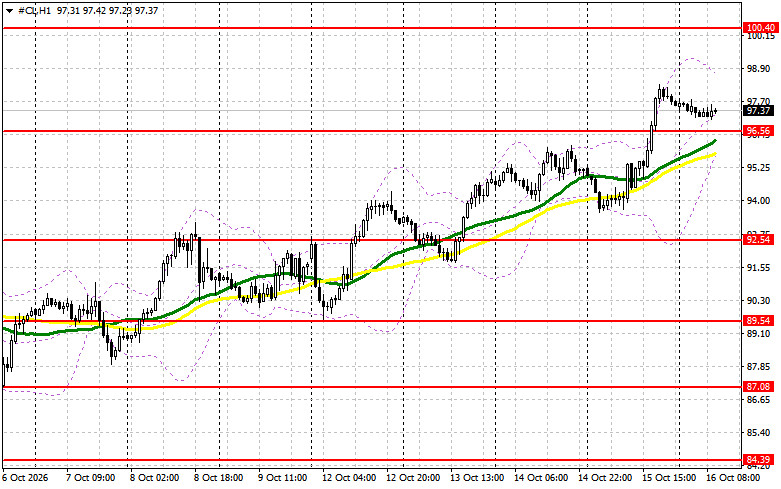
Käufer müssen den nächstgelegenen Widerstand bei 98 US-Dollar überwinden, um 101 US-Dollar anzuvisieren; oberhalb dieses Niveaus wird ein Ausbruch schwierig. Das weiter entfernte Kursziel auf der Oberseite liegt im Bereich von 104 US-Dollar. Auf der Unterseite werden die Bären versuchen, die Marke von 95 US-Dollar zu erobern; gelingt ihnen das, würde ein Ausbruch aus der Spanne die Long-Positionen der Bullen beschädigen und den Ölpreis auf 92 US-Dollar drücken, mit der Aussicht auf eine Ausdehnung bis 89 US-Dollar.
QUICK LINKS


 Kontakt mit uns aufnehmen