Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
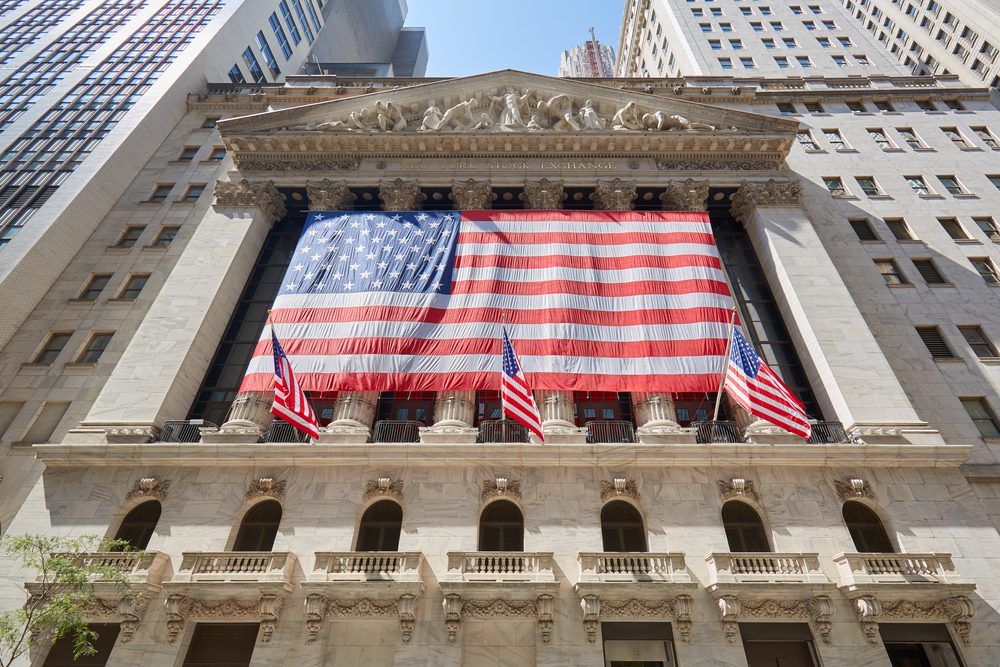
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
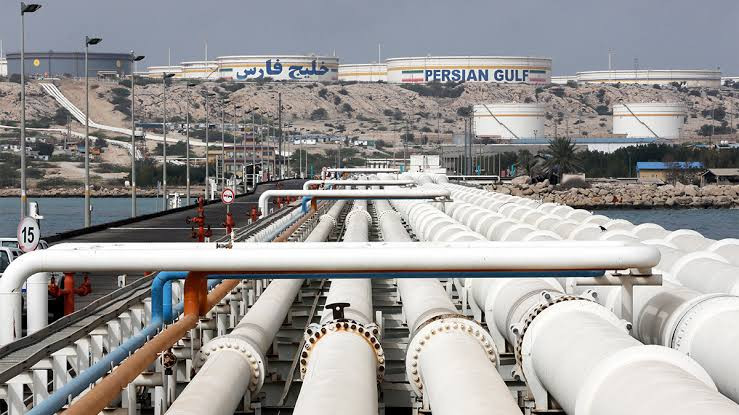
Ropa wygląda na to, że zakończy tydzień drugim z rzędu tygodniowym wzrostem, ponieważ rosnące ryzyka podaży na Bliskim Wschodzie przeważają nad kolejnymi uwolnieniami ze strategicznych rezerw. Ropa Brent spadła w okolice 105 USD za baryłkę, ale w tygodniu jest na plusie około 0,5% (w środę oscylowała blisko 106,30 USD). Cena ropy West Texas Intermediate oscyluje wokół poziomu 97 USD (wobec 94 USD w czwartek), a różnica między notowaniami obu gatunków uległa zmniejszeniu, ponieważ popyt został wsparty przez dostawy tańszej ropy z USA.
Waszyngton wywiera presję na spadek cen. Kraje członkowskie IEA zgodziły się uwolnić pozostałe 100 mln baryłek po wielokrotnych prośbach USA. Donald Trump naciska, aby obniżyć wysokie ceny benzyny i oleju napędowego w kraju, gdyż koszty energii napędzane konfliktem USA–Iran są istotnym problemem dla wyborców przed listopadowymi wyborami śródokresowymi.
Niepewność co do fizycznych przepływów z Zatoki Perskiej pozostaje wysoka, choć sytuacja wydawała się uspokajać na początku tygodnia. Dowództwo Centralne USA potwierdziło, że statek towarowy GFS Pride pod banderą Singapuru zatonął w tym tygodniu w Cieśninie Ormuz po trafieniu pociskiem przypisywanym Gwardii Rewolucyjnej Iranu. Mimo to w ciągu ostatniej doby przez cieśninę przepłynęło ponad 40 statków, więc dostawy trwają — stąd rynek reaguje ostrożnie, a nie w panice.
Geopolityka wciąż budzi niepokój. Trump nie wykluczył uderzeń w Iran po wyborach, a CNN podało, że USA opracowały plany uderzeń, które mogłyby obejmować nowe rodzaje uzbrojenia. Wielu analityków podniosło prawdopodobieństwo eskalacji konfliktu z 35% do około 65%, argumentując, że obecne napięcie jest coraz bardziej niestabilne dla USA. Dla ropy oznacza to, że złagodzenie napięć może być chwilowe, a ryzyko gwałtownych skoków cen pozostaje głównym zagrożeniem.
Dane z USA potwierdzają napięcie na rynku: zapasy ropy w USA spadły w ubiegłym tygodniu o 8,6 mln baryłek — to największy tygodniowy spadek od lutego — podczas gdy branżowe wskaźniki sugerowały spadek o 11,1 mln baryłek.
To ma znaczenie dla inflacji i Rezerwy Federalnej. Droga ropa wspiera presję cenową konsumentów i producentów już widoczną we wrześniowych danych, a Kevin Warsh nie obiecał dodatkowych działań. Zatem każdy wzrost ropy Brent ponownie skieruje uwagę na stopy procentowe, podczas gdy spadek cen dałby dolarowi i rynkom akcji chwilę wytchnienia.
Dopóki USA będą uwalniać rezerwy, a przepływ statków przez cieśninę Ormuz będzie się utrzymywał, cena ropy Brent prawdopodobnie będzie oscylować w granicach 104–106 USD, a różnica cenowa względem odmiany europejskiej ulegnie zmniejszeniu. Ryzyko ma charakter asymetryczny: eskalacja napięcia w relacjach z Iranem lub kolejne ataki na jednostki pływające mogłyby szybko wywindować ceny powyżej 106 USD, podczas gdy do trwałego spadku notowań konieczny byłby prawdopodobnie rzeczywisty przełom dyplomatyczny.
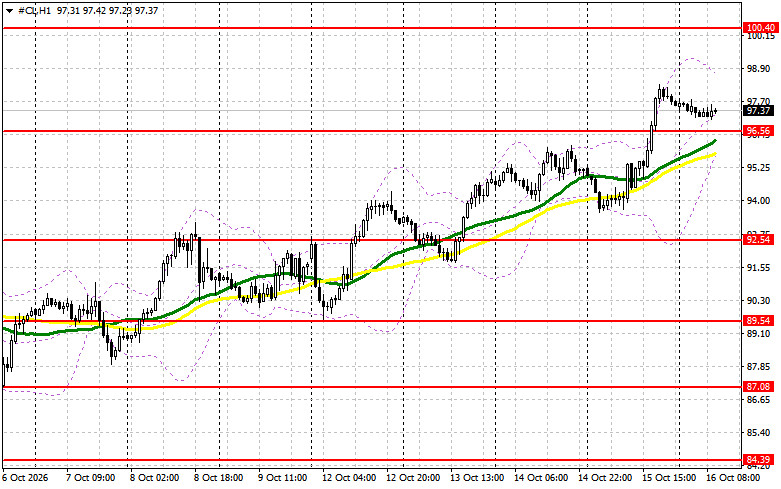
Kupujący muszą przełamać najbliższy opór na 98 USD, aby celować w 101 USD — powyżej tego poziomu wybicie będzie trudne. Dalszym celem wzrostowym jest rejon 104 USD. Po stronie spadkowej niedźwiedzie spróbują przejąć kontrolę na poziomie 95 USD; jeśli im się to uda, wybicie z tego zakresu osłabi pozycje byków i sprowadzi ropę do 92 USD, z perspektywą przedłużenia ruchu do 89 USD.
SZYBKIE LINKI


 Skontaktuj się z ForexMart