Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
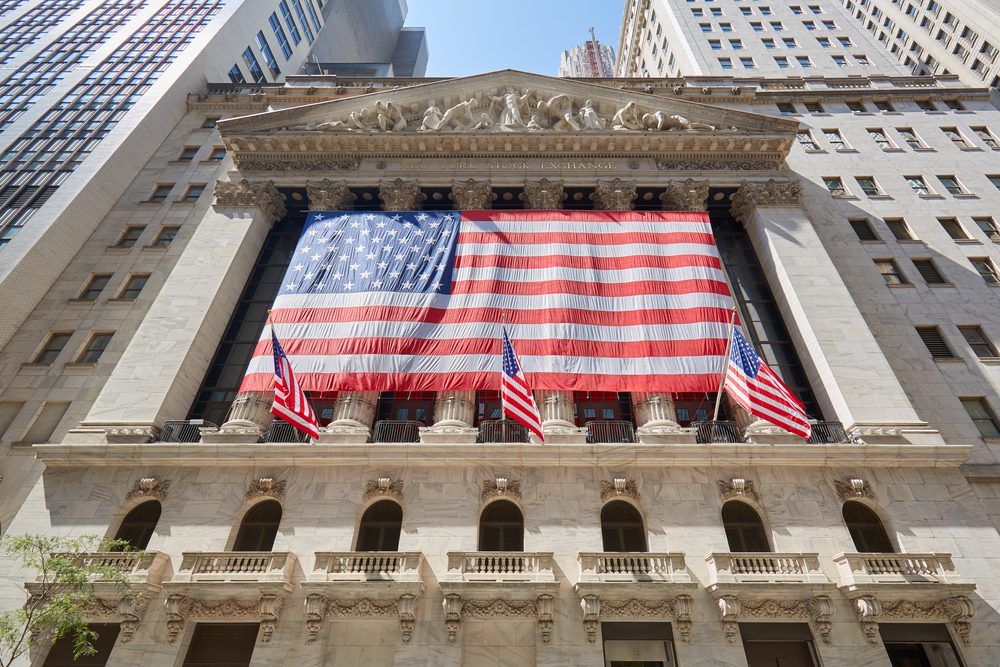
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
Dầu mỏ dường như sẽ khép lại tuần với tuần tăng thứ hai liên tiếp, khi các rủi ro nguồn cung gia tăng từ Trung Đông lấn át tác động của các đợt xả thêm từ kho dự trữ khẩn cấp. Giá Brent đã hạ dần về quanh 105 USD/thùng nhưng vẫn tăng khoảng 0,5% trong tuần (đã giao dịch gần 106,30 USD vào thứ Tư). West Texas Intermediate hiện quanh 97 USD so với 94 USD vào thứ Năm, và chênh lệch giữa hai loại dầu đã thu hẹp lại do các lô dầu thô Mỹ rẻ hơn đã hỗ trợ nhu cầu.
Washington đang tạo áp lực giảm giá. Các thành viên IEA đã đồng ý xả nốt 100 triệu thùng còn lại sau những đề nghị liên tục từ phía Mỹ. Donald Trump đang thúc ép giảm giá xăng và dầu diesel trong nước vì chi phí năng lượng do xung đột Mỹ–Iran đẩy lên cao đang là mối quan tâm lớn của cử tri trước cuộc bầu cử giữa nhiệm kỳ vào tháng tới.
Mức độ bất định xung quanh dòng chảy vật chất từ Vịnh Ba Tư vẫn ở mức cao, dù tình hình có vẻ lắng dịu hơn hồi đầu tuần. Bộ Tư lệnh Trung tâm Mỹ xác nhận tàu chở container GFS Pride treo cờ Singapore đã bị chìm tại eo biển Hormuz trong tuần này sau khi trúng một đầu đạn được cho là do Lực lượng Vệ binh Cách mạng Hồi giáo phóng. Dù vậy, hơn 40 tàu vẫn đã qua lại eo biển trong ngày vừa qua, nên dòng chảy vẫn tiếp diễn — đó là lý do thị trường phản ứng một cách thận trọng thay vì hoảng loạn.
Yếu tố địa chính trị vẫn đáng lo ngại. Trump không loại trừ khả năng tấn công Iran sau bầu cử, và CNN đưa tin Mỹ đã xây dựng các kế hoạch tấn công có thể bao gồm vũ khí mới. Nhiều nhà phân tích đã nâng xác suất leo thang xung đột từ 35% lên khoảng 65%, cho rằng thế bế tắc hiện nay ngày càng trở nên bất ổn đối với Mỹ. Đối với dầu, điều đó có nghĩa là bất kỳ sự hạ nhiệt căng thẳng nào cũng có thể chỉ mang tính tạm thời, và rủi ro giá tăng vọt vẫn là mối lo ngại chính.
Dữ liệu của Mỹ nhấn mạnh mức độ thắt chặt của thị trường. Tồn kho dầu thô Mỹ đã giảm 8,6 triệu thùng trong tuần trước — mức rút kho mạnh nhất kể từ tháng 2 — trong khi dữ liệu ngành trước đó cho thấy mức giảm 11,1 triệu thùng.
Điều này rất quan trọng đối với lạm phát và Cục Dự trữ Liên bang. Dầu đắt đỏ củng cố các áp lực giá đối với người tiêu dùng và nhà sản xuất vốn đã thể hiện trong dữ liệu tháng 9, và Kevin Warsh đã không đưa ra cam kết sẽ có hành động tiếp theo. Do đó, bất kỳ đợt tăng nào của Brent cũng sẽ đưa lãi suất điều hành trở lại tâm điểm, trong khi giá giảm sẽ giúp đồng đô la và thị trường cổ phiếu tạm “dễ thở” hơn.
Chừng nào Mỹ còn tiếp tục xả dự trữ và các chuyến tàu vẫn qua lại eo biển Hormuz, Brent nhiều khả năng sẽ giao dịch quanh mức 104–106 USD, và WTI sẽ thu hẹp khoảng cách với loại dầu chuẩn châu Âu. Rủi ro mang tính bất đối xứng: leo thang xung đột với Iran hoặc các vụ tấn công mới nhằm vào tàu thuyền có thể nhanh chóng đẩy giá vượt 106 USD, trong khi một đợt giảm kéo dài có lẽ sẽ đòi hỏi một bước đột phá ngoại giao thực sự.
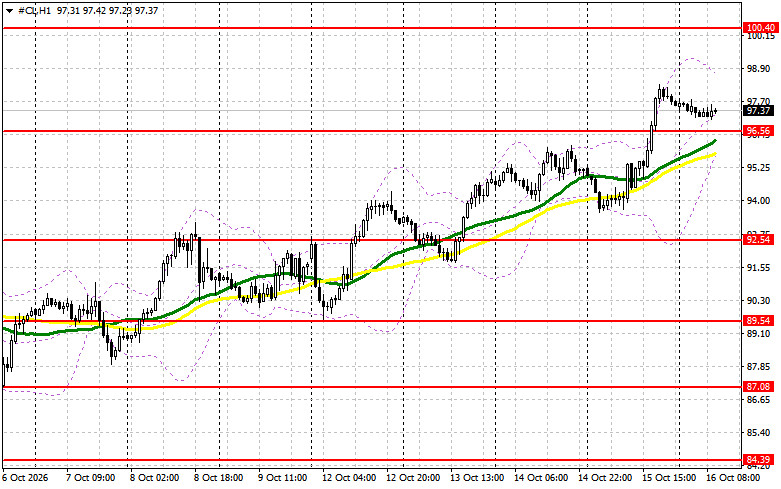
Bên mua cần vượt qua vùng kháng cự gần nhất tại $98 để hướng tới mục tiêu $101; trên ngưỡng này, một cú bứt phá sẽ trở nên khó khăn. Mục tiêu tăng xa hơn nằm ở khu vực $104. Ở chiều giảm, phe bán sẽ tìm cách giành lại mốc $95; nếu thành công, việc phá vỡ vùng đi ngang sẽ gây bất lợi cho vị thế của phe mua và kéo giá dầu giảm về $92, với khả năng tiếp tục mở rộng xuống $89.
ĐƯỜNG DẪN NHANH


 Liên hệ chúng tôi