Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
Нефть готовится завершить неделю вторым подряд ростом, поскольку растущие риски для поставок с Ближнего Востока перевесили новый выпуск аварийных запасов. Brent опустилась к $105 за баррель, но за неделю уже прибавляет 0,5%, тогда как в среду она стоила $106,30. West Texas Intermediate торгуется около $97 против $94 в четверг, и разрыв между двумя сортами сократился, потому что более дешевая доставка американской нефти поддержала спрос.
Давление на цены оказывает Вашингтон. Страны МЭА обязались завершить высвобождение оставшихся 100 миллионов баррелей после настойчивых просьб американских чиновников. Дональд Трамп пытается сбить высокие цены на бензин и дизель внутри страны, потому что рост стоимости энергоносителей из-за войны с Ираном остается одной из главных забот избирателей перед промежуточными выборами в следующем месяце.
Неопределенность вокруг физических потоков из Персидского залива при этом также растет, хотя в начале недели, казалось, ситуация налаживается. Центральное командование США подтвердило, что контейнеровоз GFS Pride под флагом Сингапура затонул в Ормузском проливе на этой неделе после попадания снаряда Корпуса стражей исламской революции. Тем не менее за последние сутки через пролив прошло более 40 судов, то есть поток продолжается, и именно поэтому рынок реагирует на риски осторожно, а не паникой.
Геополитика остается тревожной. Трамп не исключил применения бомб против Ирана после выборов, а CNN сообщил, что США разработали планы ударов, которые могут включать новое оружие. На этом фоне многие эксперты повысили вероятность усиления конфликта до 65% с 35%, считая, что сложившееся противостояние для США больше не устойчиво. Для нефти это означает, что любое ослабление напряжения будет временным, а риск эскалации остается главным источником возможного скачка цен.
Американская статистика подтверждает напряженность рынка. Запасы сырой нефти в США за прошлую неделю сократились на 8,6 миллиона баррелей, что стало самым сильным падением с февраля, при этом отраслевые данные накануне указывали на снижение на 11,1 миллиона.
Для инфляции и ФРС – это важно. Дорогая нефть поддерживает давление на потребительские и производственные цены, которое уже проявилось в данных за сентябрь, а Кевин Уорш не стал обещать рынку следующих шагов. Поэтому любой рост Brent вернет вопрос о ставках в центр внимания, а снижение даст передышку и доллару, и акциям.
Пока США выпускают резервы, а поток судов через Ормуз сохраняется, Brent, скорее всего, будет оставаться в районе $104-106, а WTI продолжит сокращать разрыв с европейским сортом. Но риск здесь односторонний, потому что эскалация с Ираном или новые удары по судоходству быстро вернут цену выше $106, тогда как заметное снижение возможно лишь при реальном дипломатическом прорыве.
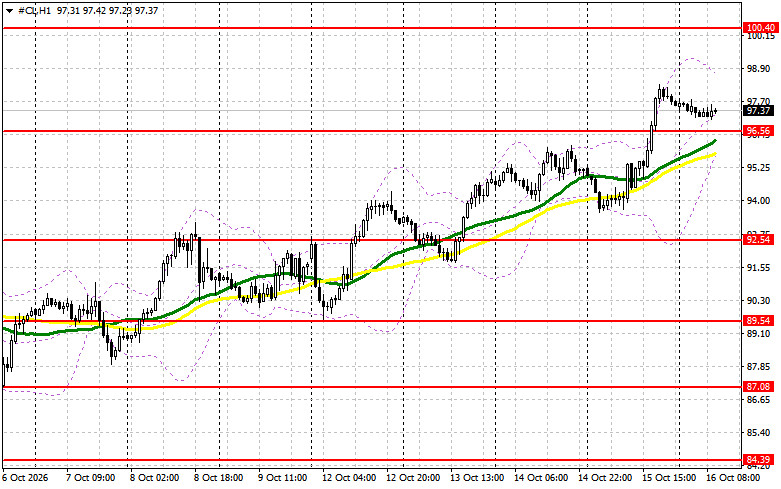
Что касается текущей технической картины нефти, то покупателям нужно забирать ближайшее сопротивление $98. Это позволит нацелиться на $101 выше которого пробиться будет довольно проблематично. Самой дальней целью выступит область $104. В случае падения нефти медведи попытаются забрать контроль над $95. Если это удастся сделать, пробой диапазона нанесет серьезный удар по позициям быков и столкнет Oil к минимуму $92 с перспективой выхода на $89.
БЫСТРЫЕ ССЫЛКИ


 Контакты