Zatímco v posledních desetiletích si americký akciový trh udržoval průměrný roční výnos kolem 10 %, současné prognózy renomovaných finančních institucí naznačují, že taková výkonnost v příštím desetiletí nemusí být samozřejmostí.
Vanguard, Morningstar i Goldman Sachs předpovídají mnohem nižší tempo růstu – v některých scénářích dokonce pouze mezi 3 až 5 % ročně. Takový vývoj by mohl zásadně změnit očekávání investorů a ovlivnit jejich strategie.
Jedním z hlavních důvodů, proč prognostici neočekávají v následujících letech vysoké výnosy, je skutečnost, že ceny akcií jsou již nyní velmi vysoké. Akciové indexy dosahují rekordních maxim a prostor pro další růst se tím přirozeně zmenšuje. Ekonomové využívají k hodnocení těchto valuací ukazatel zvaný CAPE poměr – cyklicky očištěný poměr ceny a zisku. Ten aktuálně dosahuje u indexu S&P 500 hodnoty 38,7, což je více než dvojnásobek historického průměru po druhé světové válce.
Takto vysoký poměr byl v minulosti pozorován pouze dvakrát – těsně před krachem v roce 1929 a pak znovu v roce 1999, před splasknutím dot-com bubliny. Obě období byla následována výraznými propady trhů. Není tedy překvapením, že mnozí ekonomové, včetně Paula Arnolda z Morningstar, předpokládají, že se CAPE poměr dříve či později vrátí na udržitelnější úroveň.
Vysoké ocenění ztěžují nalezení výhodných investičních příležitostí. Ačkoliv investiční pravidla radí nakupovat levně a prodávat draze, praxe je často opačná – investoři nakupují, když trh roste, pod vlivem mediálních titulků a optimismu. Jak poznamenal Todd Schlanger z Vanguardu, akcie jsou jedním z mála aktiv, která lidé neradi kupují ve slevě.
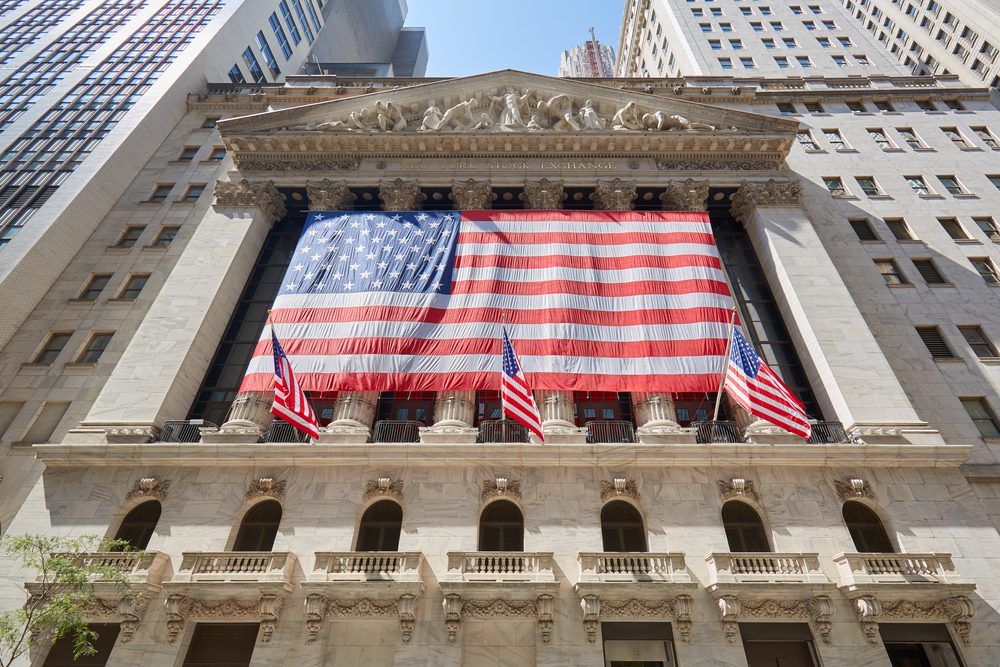
Kromě předraženosti se trh potýká i s problémem přílišné koncentrace kapitálu do několika málo společností. Skupina známá jako Magnificent Seven – tedy Apple (AAPL), Microsoft (MSFT), Nvidia (NVDA), Amazon (AMZN), Alphabet (GOOG) (GOOGL), Meta (META) a Tesla (TSLA) – dnes tvoří 34 % hodnoty celého indexu S&P 500. V roce 2015 to přitom bylo jen 12 %.
Taková koncentrace je v přímém rozporu s principem diverzifikace, který patří k základním pilířům dlouhodobého investování. Analytici varují, že udržet vysoké tempo růstu tržeb a ziskových marží není dlouhodobě udržitelný cíl, zejména u společností, které už dominují globálním trhům. Vanguard například očekává, že růstové akcie – mezi něž Magnificent Seven patří – budou v následující dekádě dosahovat pouze 1,9 % až 3,9 % ročního výnosu.
To však neznamená, že by mělo dojít k dramatickému propadu. Jak upozorňuje finanční poradkyně Catherine Valega, tyto firmy mají silné zdroje a schopnosti přizpůsobit se měnícím se podmínkám. Podle Randyho Brunse z Illinois by ale naplnění současných optimistických předpovědí mohlo mít negativní dopad na celý index S&P 500 – jakmile sedmička přestane růst, zpomalí to výkon celého trhu.
Pro běžného investora není jednoduché se v takto komplikovaném prostředí orientovat. Pokud však prognózy nižšího výnosu skutečně naplní realitu příští dekády, je vhodné zvážit alternativní strategie.
Jedním z doporučovaných přístupů je zaměření na hodnotové akcie – tedy společnosti obchodované za relativně nízký násobek tržeb, zisků nebo dividend. Mnoho podílových fondů a ETF tyto akcie aktivně vyhledává. Podle společnosti Vanguard mohou hodnotové akcie přinést v následujících deseti letech výnos mezi 5,8 % a 7,8 % ročně, což je podstatně více než prognózovaný výkon růstových akcií.
Další možností jsou akcie malých firem, které nejsou součástí hlavních indexů a často nejsou tak silně zastoupeny ve veřejném diskurzu. Očekává se, že tyto menší společnosti by mohly dosahovat výnosů mezi 5 až 7 % ročně.
Za zvážení stojí také zahraniční trhy, především ty vyspělé. Morningstar například očekává, že akcie mimo USA budou v následující dekádě růst tempem až 8,1 % ročně. Tyto trhy zatím nezažily tak dramatický růst jako ten americký, a proto mohou nabídnout lepší zhodnocení při nižším riziku nadhodnocení.
Současné odhady výnosnosti amerických akcií nemusí být důvodem k panice, ale spíše výzvou k promyšlenějšímu přístupu. Investoři by měli počítat s tím, že období dvouciferných výnosů z předchozích dekád se nemusí opakovat. Místo toho by se měli zaměřit na rozložení rizik, dlouhodobý horizont a větší důraz na kvalitní diverzifikaci – jak napříč sektory, tak i geograficky.
Zpomalení růstu nemusí nutně znamenat špatnou investiční dekádu. Znamená to ale, že bude třeba větší discipliny, správného načasování a ochoty hledat příležitosti i mimo hlavní proud.
মধ্যপ্রাচ্য থেকে সরবরাহ বিঘ্নিত হওয়ার ঝুঁকি জরুরি মজুদ থেকে নতুন করে তেল বাজারে ছাড়ার প্রভাবকে ছাপিয়ে যাওয়ায়, টানা দ্বিতীয় সপ্তাহের মতো তেলের মূল্য বৃদ্ধির সাথে চলতি সপ্তাহ শেষ হতে চলেছে। ব্রেন্ট ক্রুড গ্রেডের তেলের মূল্য কিছুটা কমে প্রতি ব্যারেল $105-এর কাছাকাছি নেমে এলেও, পুরো সপ্তাহে তা প্রায় 0.5% বেড়েছে (বুধবার মূল্য $106.30-এর কাছাকাছি ছিল)। ওয়েস্ট টেক্সাস ইন্টারমিডিয়েটের মূল্য এখন $97-এর আশেপাশে রয়েছে, যা বৃহস্পতিবার ছিল $94। এই দুই ধরনের তেলের মূল্যের ব্যবধান কমে এসেছে, কারণ বিশ্ববাজারে যুক্তরাষ্ট্রের তুলনামূলক সস্তা অপরিশোধিত তেল আসায় এর চাহিদা বেড়েছে।
ওয়াশিংটন জ্বালানি তেলের দাম কমানোর জন্য চাপ সৃষ্টি করছে। যুক্তরাষ্ট্রের ক্রমাগত অনুরোধের প্রেক্ষিতে, আইইএ সদস্য দেশগুলো অবশিষ্ট 100 মিলিয়ন ব্যারেল তেল বাজারে ছাড়তে সম্মত হয়েছে। ডোনাল্ড ট্রাম্প নিজ দেশে পেট্রোল ও ডিজেলের উচ্চমূল্য কমানোর জন্য জোর দিচ্ছেন; কারণ যুক্তরাষ্ট্র-ইরান সংঘাতের ফলে জ্বালানি ব্যয় বেড়ে যাওয়ায়, আগামী মাসের মধ্যবর্তী নির্বাচনের আগে এটি ভোটারদের জন্য বড় এক উদ্বেগের বিষয় হয়ে দাঁড়িয়েছে।
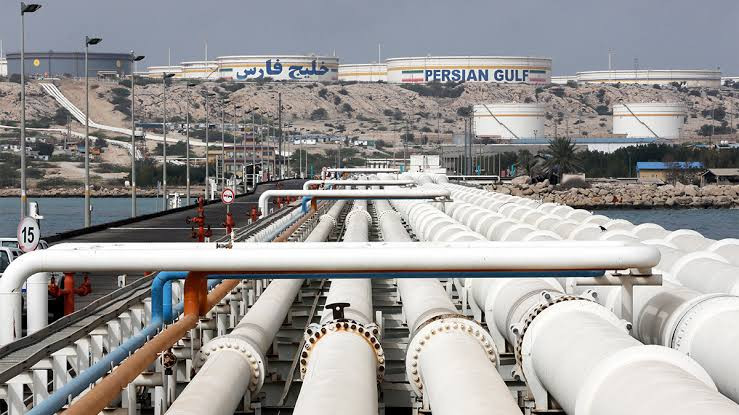
পারস্য উপসাগর থেকে পণ্য পরিবহনের ক্ষেত্রে অনিশ্চয়তা এখনো উচ্চ পর্যায়ে রয়েছে, যদিও সপ্তাহের শুরুর দিকে পরিস্থিতি কিছুটা শান্ত হওয়ার ইঙ্গিত পাওয়া গিয়েছিল। যুক্তরাষ্ট্রের সেন্ট্রাল কমান্ড নিশ্চিত করেছে যে, সিঙ্গাপুরের পতাকাবাহী কন্টেইনার জাহাজ 'জিএফএস প্রাইড' এই সপ্তাহে হরমুজ প্রণালীতে ডুবে গেছে। জাহাজটিতে একটি প্রজেক্টাইল আঘাত হেনেছিল, যা ইসলামিক রেভল্যুশনারি গার্ড কোরের হামলা বলে মনে করা হচ্ছে। তবে গত ২৪ ঘণ্টায় ৪০টিরও বেশি জাহাজ হরমুজ প্রণালী দিয়ে চলাচল করেছে, অর্থাৎ পণ্য পরিবহন অব্যাহত রয়েছে—আর ঠিক এই কারণেই ট্রেডাররা আতঙ্কিত না হয়ে বরং সতর্ক প্রতিক্রিয়া দেখাচ্ছে।
ভূ-রাজনৈতিক পরিস্থিতি এখনো বেশ উদ্বেগজনক রয়ে গেছে। ট্রাম্প নির্বাচনের পর ইরানের ওপর হামলার সম্ভাবনার ইঙ্গিত দিয়েছেন; সিএনএন-এর প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্র এমন সব হামলার পরিকল্পনা তৈরি করেছে যার মধ্যে নতুন ধরনের অস্ত্র ব্যবহারের বিষয়টিও অন্তর্ভুক্ত থাকতে পারে। অনেক বিশ্লেষক সংঘাত আরও তীব্র হওয়ার সম্ভাবনা ৩৫ শতাংশ থেকে বাড়িয়ে প্রায় ৬৫ শতাংশে উন্নীত করেছেন। তাঁদের মতে, বর্তমান অচলাবস্থা যুক্তরাষ্ট্রের জন্য ক্রমশ অস্থিতিশীল হয়ে উঠছে। ফলে বর্তমানে ভূ-রাজনৈতিক উত্তেজনা কিছুটা কমলেও তা হয়তো সাময়িক হবে এবং তেলের মূল্য হঠাৎ বেড়ে যাওয়ার ঝুঁকিই প্রধান উদ্বেগের বিষয় হয়ে থাকবে।
যুক্তরাষ্ট্রে প্রকাশিত প্রতিবেদন মার্কেটের টানটান পরিস্থিতিই তুলে ধরে। গত সপ্তাহে যুক্তরাষ্ট্রের অপরিশোধিত তেলের মজুদ ৮৬ লাখ ব্যারেল কমেছে—যা ফেব্রুয়ারি মাসের পর থেকে সাপ্তাহিক ভিত্তিতে হ্রাসের দিক দিয়ে সর্বোচ্চ—এবং শিল্পখাতের উপাত্তে ১১১ লাখ ব্যারেল হ্রাসের ইঙ্গিত পাওয়া গিয়েছিল।
এটি মুদ্রাস্ফীতি এবং ফেডারেল রিজার্ভের জন্য গুরুত্বপূর্ণ। জ্বালানি তেলের উচ্চমূল্য ভোক্তা ও উৎপাদক পর্যায়ে মূল্যস্ফীতির চাপকে আরও বাড়িয়ে তোলে—যা সেপ্টেম্বরের প্রতিবেদনে ইতোমধ্যেই দৃশ্যমান—এবং কেভিন ওয়ার্শ পরবর্তী কোনো পদক্ষেপের বিষয়ে কোনো প্রতিশ্রুতি দেননি। সুতরাং, ব্রেন্ট ক্রুড তেলের মূল্য বাড়লে তা নীতিগত সুদের হারের বিষয়টিকে পুনরায় আলোচনার কেন্দ্রে নিয়ে আসবে; অন্যদিকে, জ্বালানি তেলের মূল্য কমলে তা মার্কিন ডলার এবং স্টক মার্কেটের ওপর থেকে চাপ কিছুটা কমাতে সাহায্য করবে।
যতদিন যুক্তরাষ্ট্রের মজুদ থেকে তেল সরবরাহ অব্যাহত থাকবে এবং হরমুজ প্রণালী দিয়ে জাহাজ চলাচল সচল থাকবে, ততদিন ব্রেন্ট ক্রুড গ্রেডের তেলের দর $104–106-এর আশেপাশে থাকার সম্ভাবনা রয়েছে; একই সঙ্গে ডব্লিউটিআই-এর দর ইউরোপীয় গ্রেডের তেলের দরের কাছাকাছি চলে আসবে। তবে এক্ষেত্রে ঝুঁকিটি অসম প্রকৃতির: ইরানের সঙ্গে উত্তেজনার তীব্রতা বাড়লে কিংবা জাহাজ চলাচলের ওপর নতুন কোনো হামলা হলে জ্বালানি তেলের মূল্য দ্রুত $106 ছাড়িয়ে যেতে পারে। অন্যদিকে, জ্বালানি তেলের দীর্ঘস্থায়ী দরপতন ঘটতে হলে সম্ভবত প্রকৃতঅর্থেই মধ্যপ্রাচ্য সংঘাতের ক্ষেত্রে কূটনৈতিক অগ্রগতির প্রয়োজন হবে।
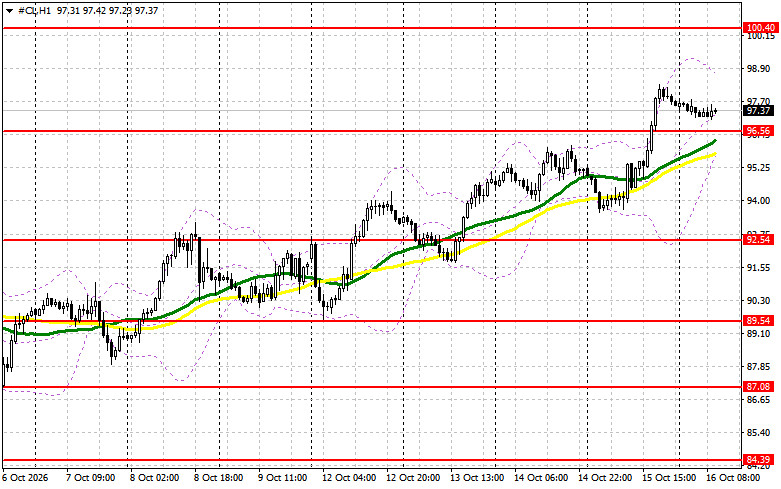
জ্বালানি তেলের মূল্যের বর্তমান টেকনিক্যাল চিত্র অনুযায়ী, ক্রেতাদের জ্বালানি তেলের মূল্যকে নিকটস্থ রেজিস্ট্যান্স $98-এ নিয়ে যেতে হবে। এতে করে জ্বালানি তেলের মূল্যের $101-এর লক্ষ্যমাত্রার দিকে যাওয়ার সম্ভাবনা তৈরি হবে, যা ব্রেক করে ঊর্ধ্বমুখী হওয়া বিশেষভাবে চ্যালেঞ্জিং হবে। পরবর্তী লক্ষ্যমাত্রা হিসেবে $104 এরিয়া নির্ধারণ করা যেতে পারে। যদি তেলের দরপতন হয়, তাহলে মূল্য $95-এ থাকা অবস্থায় বিক্রেতারা মার্কেটের নিয়ন্ত্রণ নেওয়ার চেষ্টা করবে। তারা সফল হলে এই রেঞ্জ ব্রেক করে মূল্য নিম্নমুখী হলে সেটি বুলিশ পজিশনের উপর উল্লেখযোগ্য আঘাত হিসেবে বিবেচিত হবে এবং তেলের মূল্য $92 পর্যন্ত নেমে যেতে পারে, যেখানে পরবর্তীতে $89 পর্যন্ত দরপতনের সম্ভাবনাও রয়েছে।


 আমাদের সাথে যোগাযোগ করুন